到底什么是除外承保
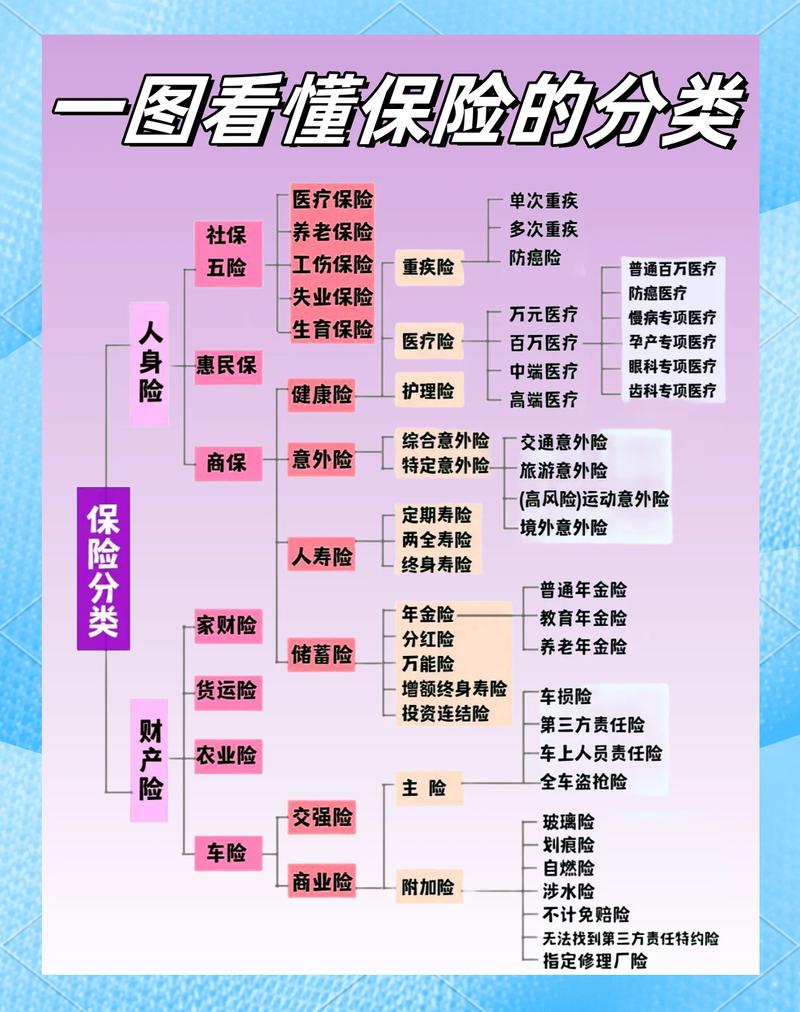
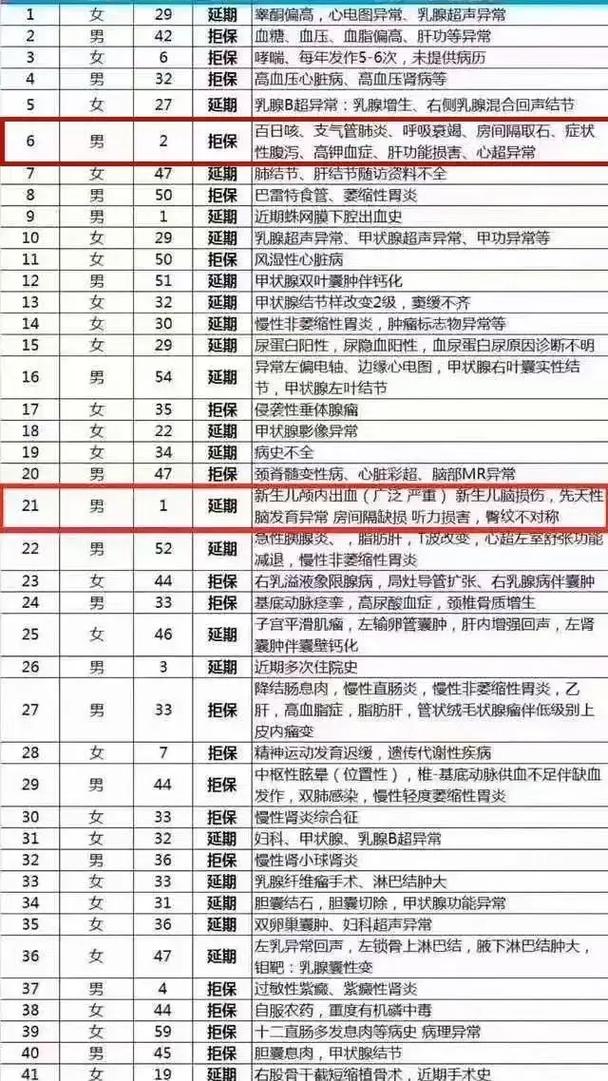
投保健康险之前,保险公司都会做核保,就是帮你算清楚你这个人的风险有多大,最后给出一个结论。常见的核保结论就四种:正常承保、加费承保、除外承保、拒保。
除外承保简单说就是:只把你已经存在异常的某一个特定部位、某一类特定疾病的相关责任排除出去,未来发生这些问题不赔,除此之外其他所有责任,和正常承保的保险一模一样,该赔就赔,该保就保。
打个比方,你有3级甲状腺结节买重疾险,保险公司除外甲状腺相关责任,那未来你得肺癌、心梗、糖尿病并发症,该赔多少赔多少,只有甲状腺癌、甲状腺相关的手术治疗不赔。
哪些情况容易拿到除外承保结论
绝大多数的除外承保,都和投保前已经查出来的健康异常有关,最常见的几种情况:
- 甲状腺结节、乳腺结节,这俩绝对是当代年轻人的除外重灾区,只要分级在3级及以上,或者没有拿到明确的良性诊断,基本都会被除外对应器官的重疾责任。
- 乙肝病毒携带、慢性乙肝,肝功能有异常的,多数会被除外肝脏相关的疾病责任。
- 子宫肌瘤、卵巢囊肿、先天性的小型心脏异常这类明确的身体问题,也大概率会被除外对应部位的责任。
说实话,现在单位体检,一半人能查出结节啥的,拿到除外承保真的太常见了,不是什么天塌下来的事。
除外承保最常见的几个误解
我见过太多人对除外承保有误会,踩坑的真不少:
- 误解一:被除外了,买这个保险没用,干脆不买了
真不对。除外只是排除一两种风险,人一辈子可能遇到的大病大风险有上百种,百分之九十以上的风险还是给你兜住了,总比啥保障都没有裸奔强太多。
- 误解二:我后续养好身体了,能改成正常承保吗
大部分长期保险,一旦承保,核保结论就不会变了。少数产品支持核保复议,也就是你后续检查证明异常消失了,可以重新申请核保改结论,这个得看具体产品的规则,不是所有产品都有。
- 误解三:写了除外甲状腺责任,只要甲状腺出问题都不赔
不对,一定要看合同里除外的范围怎么写。有的产品只除外甲状腺癌,有的除外所有甲状腺相关的疾病和治疗,范围不一样,理赔结果也不一样。
- 误解四:除外承保就是保险公司嫌弃我,故意坑我
完全不是。保险公司做风险定价,已经存在的异常发病概率比普通人高太多,直接正常承保对其他投保人不公平,除外其实已经给了你投保的机会,真要是风险太大,直接拒保,你连买的机会都没有。
必须说的合规提醒
- 本文仅做保险知识科普,所有的核保规则、除外范围、理赔约定,都要以你手里的正式保险合同,还有保险公司官方说明为准。
- 本文不构成任何投保建议,每个人的身体情况不同,保险公司的核保结论也会不同,不承诺任何核保结果或者理赔结果。
- 不销售、不推荐任何保险产品,不评价任何保险公司和产品的好坏。
作者|dananjin
排版|dananjin
审核|白杨