前几天楼下张姐敲我家门,手里攥着手机,脸都白了。说自己上周投了份健康险,今天核保结果出来,有四个字她看不懂——延期承保。翻遍了百度越看越慌,说是不是自己已经被保险公司拉黑了,以后再也买不了保险了?
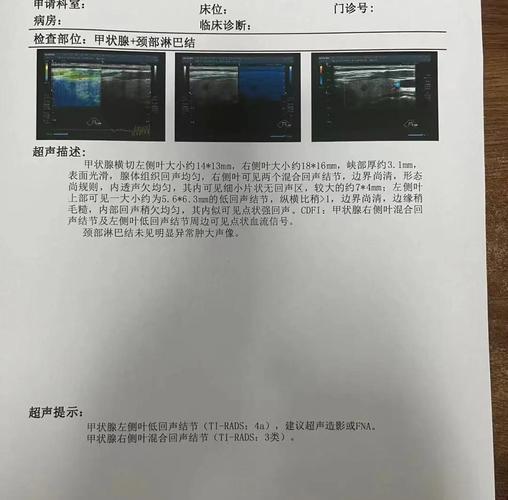
我给她倒了杯温水,拿过手机一看,就是半年前体检出了甲状腺结节,分级3类,医生说半年复查,结果她刚查完没一个月就投保了,保险公司给了延期1年的结论。哦,这事儿啊,真的犯不上吓成这样。
啥是延期承保?不是拒保也不是拉黑你
很多人核保只知道标体、拒保,对延期、加费、除外这些没概念。延期承保本质上就是:保险公司现在对你的健康风险拿不准,不敢贸然承保,所以给你定一个观察期,过了观察期你再重新核保,到时候再给结论。
说白了就像你去奶茶店买鲜榨果茶,你点了一杯草莓的,老板打开冰箱发现草莓还没完全熟透,酸味儿重,跟你说“放一天明天再来拿,甜度刚好,行不?”不是不卖你,是现在卖你你不满意,老板也不想砸牌子,对吧?
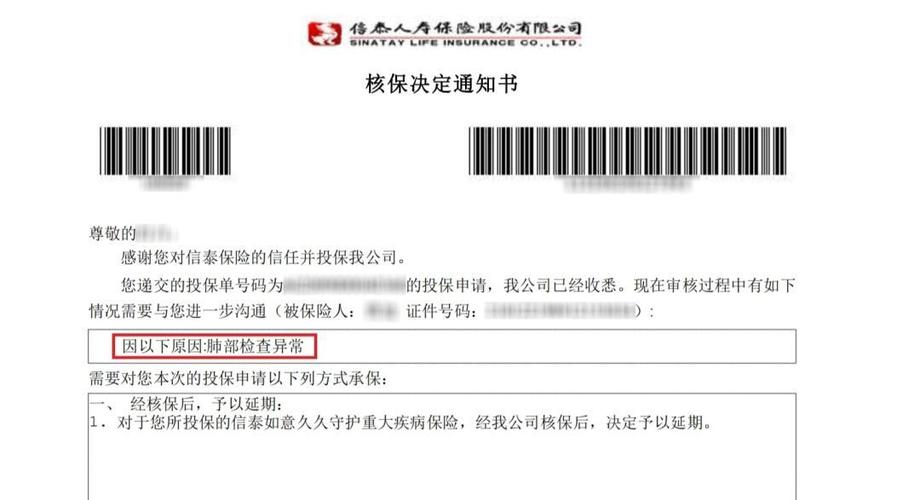
很多人搞混,把延期当成拒保,这错的离谱。拒保是直接说“我不接你的单”,延期是“我先看看,等你情况稳定了再说”,完全两码事。
说实话,我见过太多延期之后半年标体承保的例子,真的没那么可怕。
哪些情况容易触发延期承保?说几个大家常遇到的
我整理了几个最常见的,都是身边朋友或者邻居遇到过的,给大家对应看看。
第一种,就是刚查出异常,还没有进一步的诊断或者复查。就像张姐那种,刚查出甲状腺结节3类,医生都让半年复查,你刚查完就投保,保险公司没有后续的变化数据,不知道这个结节是往好的方向发展还是坏的方向发展,当然不敢直接承保。
第二种,刚做完手术,还在恢复期。比如刚切了肠息肉,术后才三个月,伤口刚长好,还没做过规范的术后复查,保险公司不知道后续恢复情况怎么样,有没有复发的迹象,一般都会延期半年到一年,等复查结果出来再说。
第三种,血压、血糖、尿酸这些慢性指标异常,还没开始规范治疗,或者刚吃药没多久指标还没稳定。比如你体检出来空腹血糖7点多,还没找医生调药,也没连续监测过血糖变化,保险公司肯定不敢接,会让你先治疗稳定了再说。
还有一种比较特殊的,就是怀孕中后期投保,很多时候也会延期,等生完孩子做完全身检查再核保,这个也很正常,毕竟孕期很多指标都会有波动,生完就恢复了。
不过话说回来,每家公司的核保尺度不一样,同样的情况有的给延期,有的可能直接标体,这个也正常,核保本身就是很个性化的事儿,没有统一的标准答案。
被延期了别乱操作,这几个误区别踩
第一个误区:被延期了就破罐子破摔,觉得反正买不了干脆不买了。刚才说了,延期只是暂时的,大部分人调整好身体,按要求复查之后,都能买到符合要求的保险,没必要直接放弃。
第二个误区:被一家延期了,赶紧换十几家公司同时投,总有一家能过。我的天,这操作真的错得离谱。你短期内多家投保,多家核保,每一次核保记录都会留在你的投保记录里,后面的保险公司看到你这么多核保记录,反而会觉得你风险高,更不容易给你好的结论。而且要是多家都给了延期或者不好的结论,反而影响你后面的正常投保。
第三个误区:为了赶紧能投保,故意隐瞒之前的延期记录。这个绝对不行。健康告知和核保历史都要如实说,隐瞒就算现在承保了,后面理赔也可能出纠纷,得不偿失。
那正确的操作应该是啥?其实很简单。首先,看清楚保险公司给的延期要求,是延期半年还是一年,要求你复查哪些项目,老老实实按要求来。该调整生活习惯就调整,该遵医嘱吃药就吃药,该复查就按时复查,把所有的报告都整理好留着,别弄丢。
等到了延期的时间,再拿着新的完整的复查报告去投保,如实告知之前的延期情况就好。很多人这时候就能拿到不错的核保结论,哪怕不是标体,也可能是加费或者除外,比直接拒保好太多。
最后再提一句:所有内容仅供学习科普参考,不构成任何投保建议、核保结论,具体的核保规则和结果,都以保险公司官方说明和保险合同条款为准哦。
作者|dananjin
排版|dananjin
审核|小准