保险不迷路
大家来互助

体检查出小毛病遇上加费承保,先别慌扔通知书

上周下楼拿冰棒,撞见同楼的张姐蹲在花坛边叹气,脚边堆着刚取的快递,手里攥着一张皱巴巴的纸。凑过去看,是保险公司的核保通知书,最显眼那行写着:加费承保。张姐说去年体检查出甲状腺结节,想着趁还能买赶紧备一份保障,结果居然要多交钱才能保,不知道这到底是合理要求还是坑,纠结一晚上觉都没睡好。其实我这段时间已经碰到三个问加费承保的朋友了,大多都是和张姐一样,体检查出点小问题,拿到结论就慌了神。

加费承保到底是怎么回事?

说白了,保险公司承保就像开船拉客,标准体就是身体完全健康的乘客,体重正常,上船不用额外收费。要是你带了点行李,比别人重个十斤二十斤,船吃水深一点,多收一点行李费,就能照样上船,和其他乘客享受一样的待遇。加费承保就是这么回事。你投保的时候做了健康告知,保险公司核保的时候发现你的身体健康状况比一般同龄人差,未来发生理赔的概率比标准体高一点,但又没高到不能接的地步,就会给出加费承保的结论。 举个例子,三十岁女性买50万保额重疾险,标准体每年交五千块。你查出了1级甲状腺结节,没有其他异常,保险公司算下来你的理赔概率比标准体高15%,就会让你每年多交七百五十块,也就是五千七百五,交二十年,保障内容和标准体完全一样,该赔赔,该免保费免保费,一点不带差的。
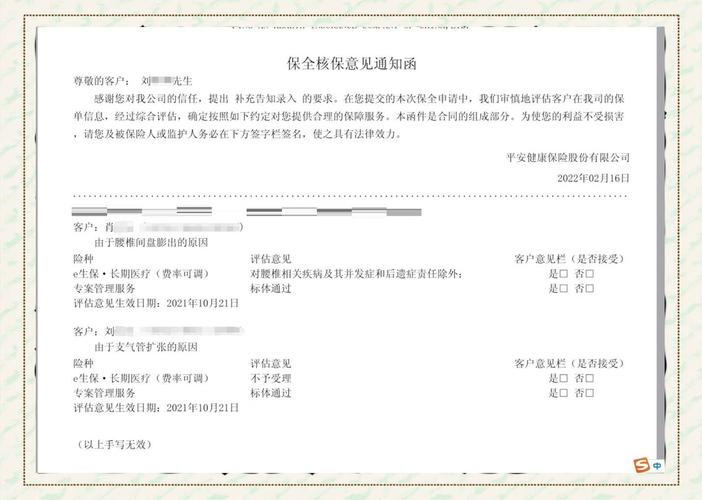
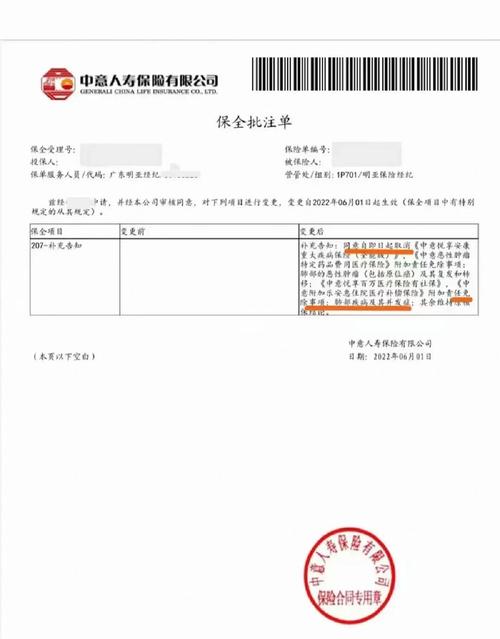
人寿保险加费承保核保通知书示例
人寿保险加费承保核保通知书示例
很多人不知道,核保结论不止标准体承保和拒保两种,中间还有加费承保、除外责任承保这些,能拿到加费承保,其实已经不算坏结果了。

关于加费承保,最多人踩的几个坑

第一个坑,就是一看到加费就炸,觉得保险公司就是抢钱,说什么都不买。 说实话,我真见过不少这样的朋友,当时硬气说我才不多花这个冤枉钱,结果过两年结节长大了,再去投保直接被拒保,连加费的机会都没有,回头悔得拍大腿。能给你加费承保,说明保险公司愿意接你的风险,总比直接拒保,以后再也买不了百万医疗险、重疾险强吧? 第二个坑,觉得加费承保就是以后所有理赔都要多收钱,或者我这个毛病以后不赔。 不对哦,加费只是调整保费,不调保障责任,除非是同时给你做了责任除外,不然你加费买的,该保什么还是保什么,和标准体一视同仁。加费的金额也是定死的,整个缴费期都是这个数,不会每年涨。 第三个坑,觉得我换一家公司肯定能标准体,没必要在这家加费。 不过话说回来,不同公司核保规则确实有松有紧,但对于常见的结节、息肉、高血压这些问题,整体的核保逻辑差不了太多。要是你反复多家投保,每次投保都会留下核保记录,后面的保险公司看到你这么多次投保记录,反而会更谨慎,说不定直接给你拒保。
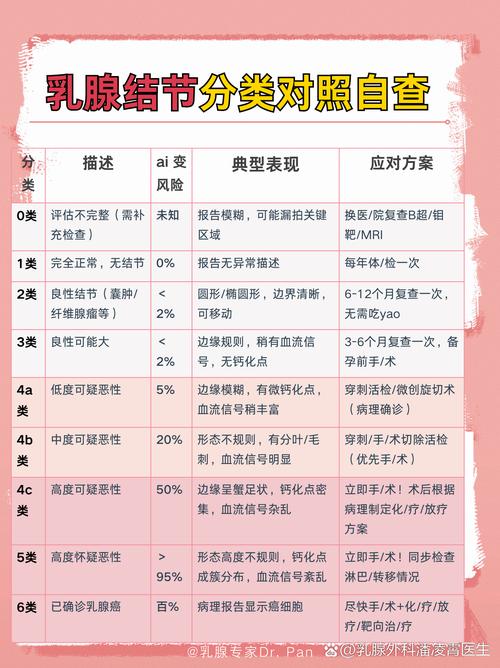
常见乳腺甲状腺结节核保结论参考表
常见乳腺甲状腺结节核保结论参考表
第四个坑,隐瞒自己的身体异常,就为了能标准体承保。这个绝对不能做,健康告知问到的一定要如实说,不然以后理赔的时候被保险公司查到未如实告知,拒赔都没地方说理,一切要以保险公司的核保结论为准哦。

拿到加费承保通知,到底接不接?

拿到加费承保通知,到底接不接?
拿到加费承保通知,到底接不接?
其实没有标准答案,看你自己的实际情况。 要是加费幅度不高,比如加了10%到20%,每年也就多交两三百大几百,对日常开支没什么影响,那真的可以接。毕竟你现在已经有异常了,年纪越大身体只会出更多问题,现在能拿到承保结论,不管是不是加费,先把保障拿到手才是最重要的。 要是你的异常已经很多年没变化,医院也说不用治疗定期复查就行,加费能保真的比没有保障强太多。毕竟真要是出事了,多交的那点保费,和理赔款比起来真的不算什么。 那什么时候可以再考虑考虑?比如加费幅度超过50%,每年多交好几千,已经超出了你能承受的范围,那你可以多对比几家,不过一定要记得,不要短时间内频繁投保,隔个三五个月再试比较好。还有就是你的身体异常其实很轻微,只是刚好卡在了这家公司的规则上,换一家说不定真的能标准体,这种情况也可以多问问。 还有一点要记得,加费承保是跟着保单走的,就算以后你的身体状况变差了,保险公司也不能解除合同,只要你按时交保费,保障就一直有效。

内容仅供保险知识学习参考,不构成任何投保建议、核保结论或理赔承诺,具体核保规则、健康告知要求、保障责任、理赔标准均以保险合同和保险公司官方说明为准,本文不推销任何保险产品。

作者|dananjin

排版|dananjin

审核|柚子

免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:体检查出小毛病遇上加费承保,先别慌扔通知书
文章链接:https://www.xinminbao.com/a/1042.html