先理清楚:保险里的标准体,到底指什么
说白了,标准体是保险公司核保给出的一种承保结论。 不是医学上”完全健康”的定义哦。 它只代表:你申报的健康状况、职业类别、生活习惯等等所有信息,符合这款保险的承保要求,风险水平和产品定价时候的预设风险一致,所以可以直接按照合同列明的正常费率、正常责任来承保。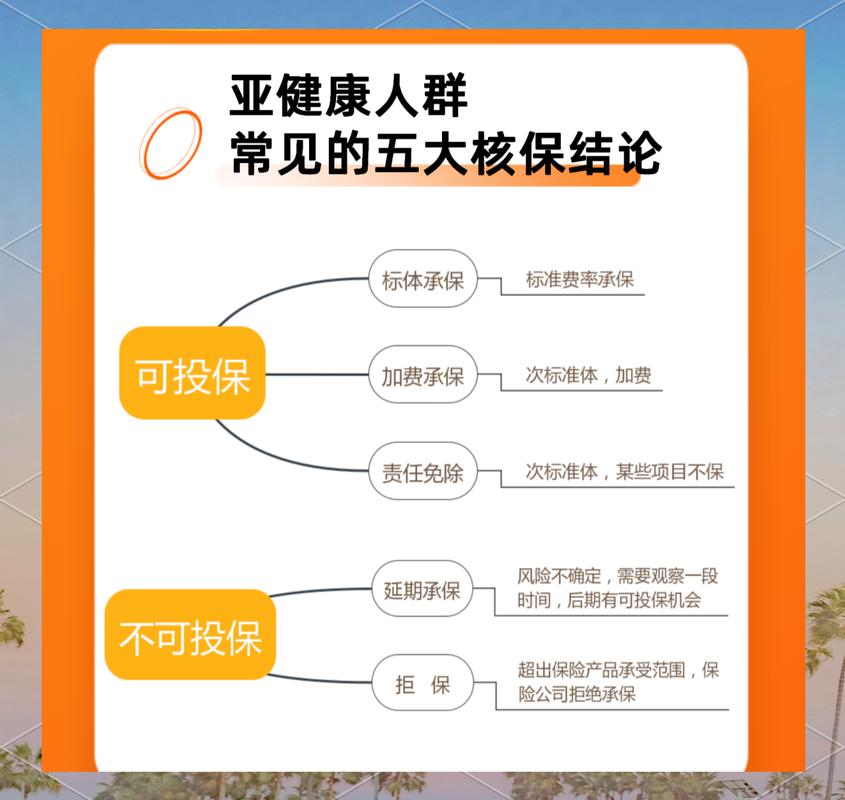
标准体vs非标准体,核心区别在哪
除了标准体,核保还会出其他结论,咱们捋清楚: 1. 费率不一样 标准体就是定价表上的价格,一分不多收。非标准体如果风险比预设高,可能会加费承保,也就是多交点钱买一样的保障。 2. 责任不一样 标准体享受合同写的全部保障责任。非标准体可能会除外承保,也就是某一类和你现有异常相关的疾病,不赔,其他责任都正常。比如有乳腺结节,可能除外乳腺恶性肿瘤相关责任。 3. 能不能承保不一样 标准体直接正常承保。部分风险过高的非标准体,会被延期甚至拒保,也就是暂时买不了或者根本买不了这款。 不过话说回来,非标准体也不是就完全买不了保险,只是拿不到标准体的待遇而已。对吧?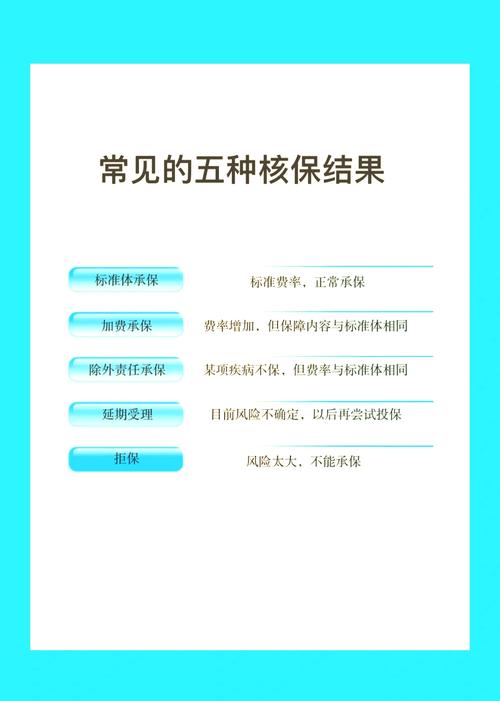
关于标准体,最容易踩的几个误区
需要留意的几个细节
1. 一定要如实做健康告知 很多人想着我藏点小毛病,就能拿到标准体,最后理赔的时候被查到,反而拒赔,得不偿失。如实告知,就算拿不到标准体,也比隐瞒风险强。 2. 不同保险公司核保规则存在差异,同样的健康状况,可能会得到不同的核保结论。 3. 就算拿到标准体承保,也不代表保险公司默认你的所有身体状况都没问题,理赔还是会按合同条款来,符合条件才会赔付。 最后,本文仅做基础保险知识科普,不构成任何投保建议、核保结论或理赔承诺。所有具体的核保规则、承保结论,都要以保险公司的官方审核结果和保险合同条款为准。如果有不确定的地方,直接咨询承保保险公司的官方渠道即可。作者|dananjin
排版|dananjin
审核|小北