下班接娃路上我被问爆:买寿险先给谁买?
2026-09-29 06:52:12
上周接娃在小区门口等放学,几个相熟的家长凑一起聊天,不知道怎么就聊到买保险了。
有个刚换了大房子的妈妈拽着我问,最近攒了点钱想配寿险,到底先给谁买啊?
大多数人第一反应,都错了
我当时第一反应就是,你是不是想先给孩子买?
她点头,说对啊,孩子那么小,当然要先保孩子。
其实错的离谱。
寿险的本质是什么?保的是一个人走后,留下的家庭债务和责任不会垮。
孩子没有收入,也没有家庭责任,就算真的出了什么事,对整个家庭的现金流冲击是有限的——说这话太残忍,但实话就是这么难听。
可家里顶梁柱没了呢?
房贷每个月八千要交,孩子一年两万的学费要出,双方老人还要留着养老钱看病,谁来填这个窟窿?
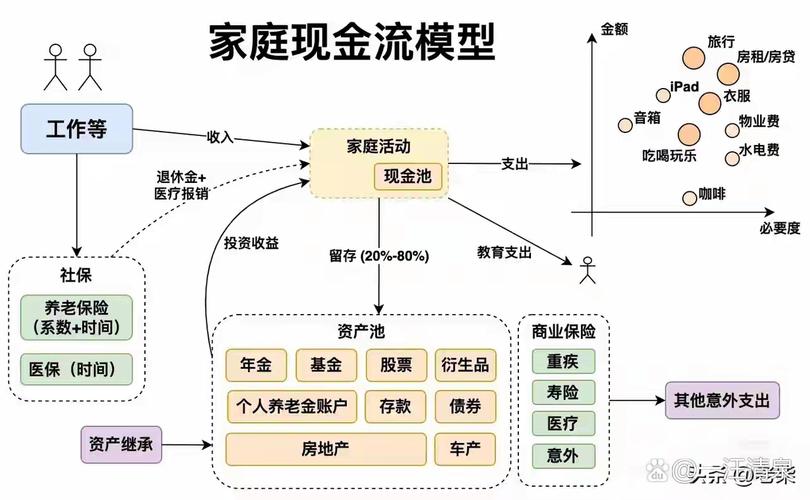 家庭经济支柱收入现金流示意图
说实话,我见过太多家庭,孩子手上四五份保险,父母两个人光溜溜什么都没有,一查保费,一年大几千都砸给孩子了,自己舍不得花几百块买个百万医疗,更别说寿险了。
很多业务员就吃准了父母疼孩子这点,上来就推少儿寿险,佣金拿得舒服,坑的是普通家庭。
怎么快速排顺序?给你个极简判断方法
不用搞什么复杂的算法,你就拿笔出来,对着家里人写收入:谁的收入占比高,谁先买。
就这么简单。
比如一对夫妻,丈夫每个月固定两万多进账,妻子做兼职一个月五千,负责照顾家里,那肯定先给丈夫买。
要是两个人收入差不多,那两个人一起买,额度可以根据收入分配,不用分那么清楚你先我后。
哦对,那自由职业者呢?一样的,你每个月能给家里拿多少钱,就按这个占比排,没差。
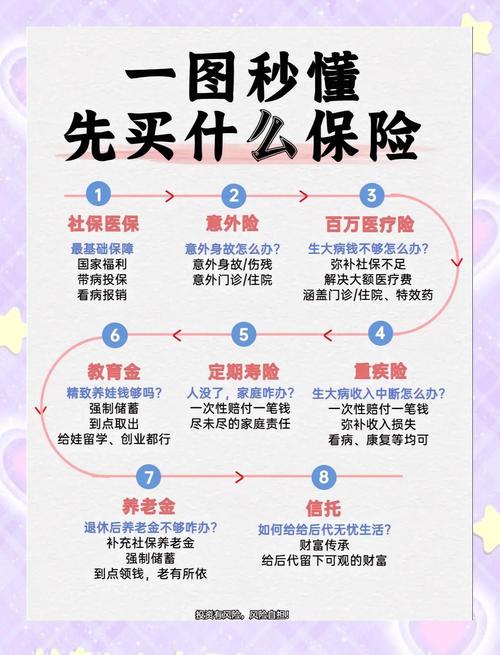 三口之家寿险投保顺序排序图
不过话说回来,很多人会问,那全职太太/全职丈夫一分钱收入都没有,就不用买了?
当然不是。
你想想,全职的人每天要做饭接娃打扫卫生,还要照顾老人,真要是出事了,你是不是得花钱请人做这些事?光一个住家保姆,一个月不得大几千?一年下来小十万,这也是隐形成本啊。
所以全职的不用排在第一个,但也不能落下,排在经济支柱后面就对了。
这些误区,别踩
 这些误区,别踩
第一个误区:我年轻,身体好,不用先买。
真不是,寿险年轻人买便宜啊!三十岁买一百万保额,一年才两三千,你等到四十岁再买,直接贵出去快一半,犯不上。而且三十多岁刚好是上有老下有小的时候,责任最重,当然先买。
第二个误区:我有单位团险,不用自己买。
团险是单位给的福利,你离职了,团险就没了啊。哪天你换工作,新单位没这个福利,那你不就裸奔了?而且团险的身故额度一般都不高,够不上你的房贷缺口,自己配才踏实。
第三个误区:老人年纪大了,得先给老人买。
老人年纪大了,买寿险要么贵的离谱,要么直接买不了,而且大部分老人都已经退休,没有家庭责任了,房贷也还完了,孩子也长大了,优先级真的不高,不如把钱拿出来给顶梁柱买,性价比高多了。
说白了,买寿险本来就是给家人托底的一件事,先托最大的那个底,再补小的,就不会错。别乱了顺序,花了钱还没买到该有的保障。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|小北
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
下班接娃路上我被问爆:买寿险先给谁买?
文章链接:https://www.xinminbao.com/r/991.html