“我身体没毛病,买寿险不用认真填健康告知”
很多人都这么想对吧?反正寿险是挂了才赔,我现在身体好好的,填不填都无所谓。甚至不少人听了销售的话,“反正没住过院,都选否就行,快得很”。
就这么一句话,坑了多少人。
健康告知是寿险投保的核心核保依据,不是走流程的形式。你没填的结节、囊肿、既往症,真到理赔的时候,都是保险公司拒赔的理由。

我表姐前年单位体检查出甲状腺结节,她自己觉得不是病,销售也说不用填,就这么过了。现在每次想到这个事她都睡不着,补充告知怕被加费,不补怕以后孩子拿不到赔款,进退两难。
说实话,真没必要冒这个险。健康告知问到的就如实说,没问到的不用自己往上凑,没必要瞎坦白,但也绝对不能故意瞒。
寿险保额越高越好,堆得越高越安心
不少人觉得,反正留给家人的,肯定越多越好啊。销售也爱往高了推,毕竟佣金多。
但你有没有算过,你要交二三十年的保费啊。
50万保额和200万保额,每年保费差出两三千,交三十年就是小十万,不是小数目。对于普通工薪家庭来说,本来就是挤出来钱做保障,硬堆高保额,很容易交个三五年交不起,中途退保,本金亏一大半,啥保障都没了。
寿险的保额,匹配你的实际责任就够了。算算剩下的房贷、车贷,加上孩子要养到成年的花费,再给父母留几年赡养费,加起来就是你需要的额度。别跟别人比,适合自己就行。
不过话说回来,如果你预算充足,那当我没说。
买了重疾险医疗险,就没必要再买寿险了
这真的是我见过最多的误区。很多人觉得,我都有保险了,生病能赔能报销,还要寿险干嘛?
完全不是一回事啊。
重疾险是给你得病之后养病、弥补收入损失的,医疗险是给你报销看病住院花的钱,这俩都是给活人用的。那如果人走了呢?剩下的房贷谁还?孩子的学费谁出?老人的养老钱谁给?
这些钱,重疾医疗险不会给你出,只有寿险会赔。
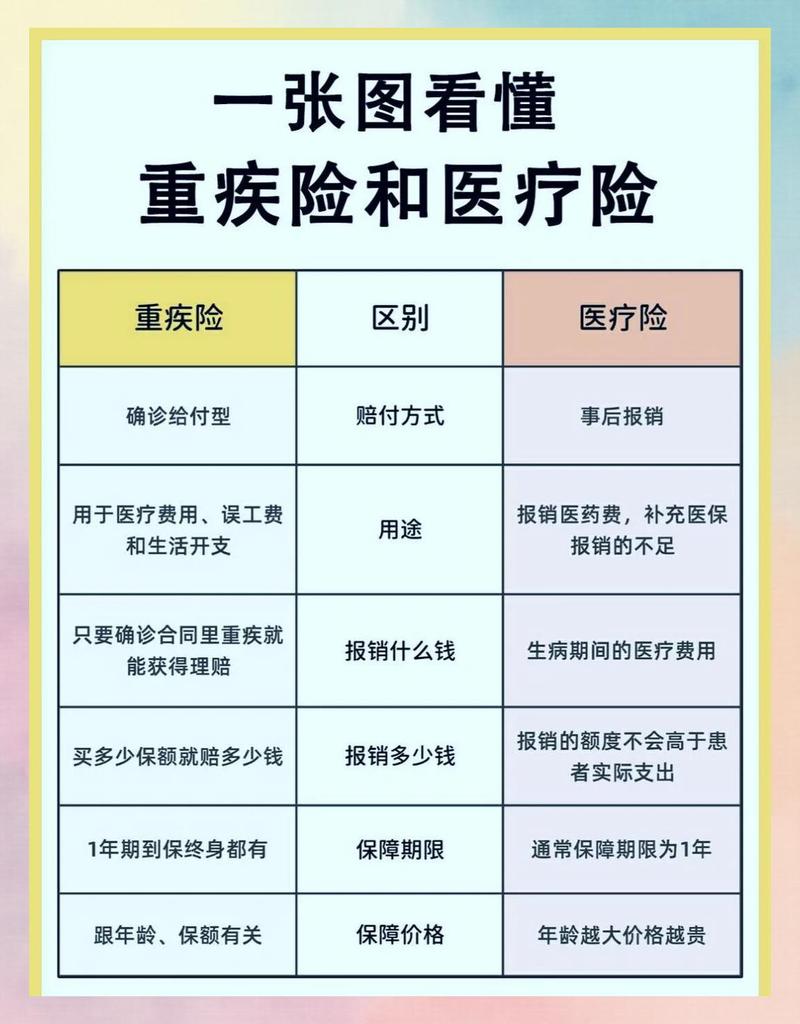
举个最简单的例子,30岁的男主,背了300万房贷,上有老下有小,真要是出点事,重疾医疗险救的是他的命,寿险还的是他的债,给家人留的是活路。完全没法互相替代。
还有个常见的误区,有人说寿险只能买一份,买多了也赔不了。其实定期寿险只要你如实投保,符合要求,买多份是可以叠加赔付的,当然没必要为了叠加盲目买多,够自己的责任就好。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|见微