赔的钱,用途天差地别
重疾险是你得了合同约定的大病,满足理赔条件,保险公司直接把钱打给你。这笔钱你想怎么花就怎么花,没人查你账本。 说白了,重疾险赔的钱,是帮你撑过没办法上班的那三五年。你得了大病要休养,不能上班就没收入,房贷要还,孩子学费要交,老人要养,日常开销不能断。这笔钱就是替你填补收入缺口的。 寿险呢?寿险大多是身故或者全残才赔。这笔钱不是给你自己花的,是留给你家人的。 举个最简单的例子,30岁的人买50万重疾险,交20年,一年大几千。要是确诊合同里的重疾,直接赔50万,你拿去付治疗费也好,拿去海边休养也好,没人管你。 同样30岁买50万定期寿险,交20年保到60岁,一年只要几百块。但只有发生身故或者全残,才会把50万赔给你的受益人,也就是你指定要留钱给的那个人。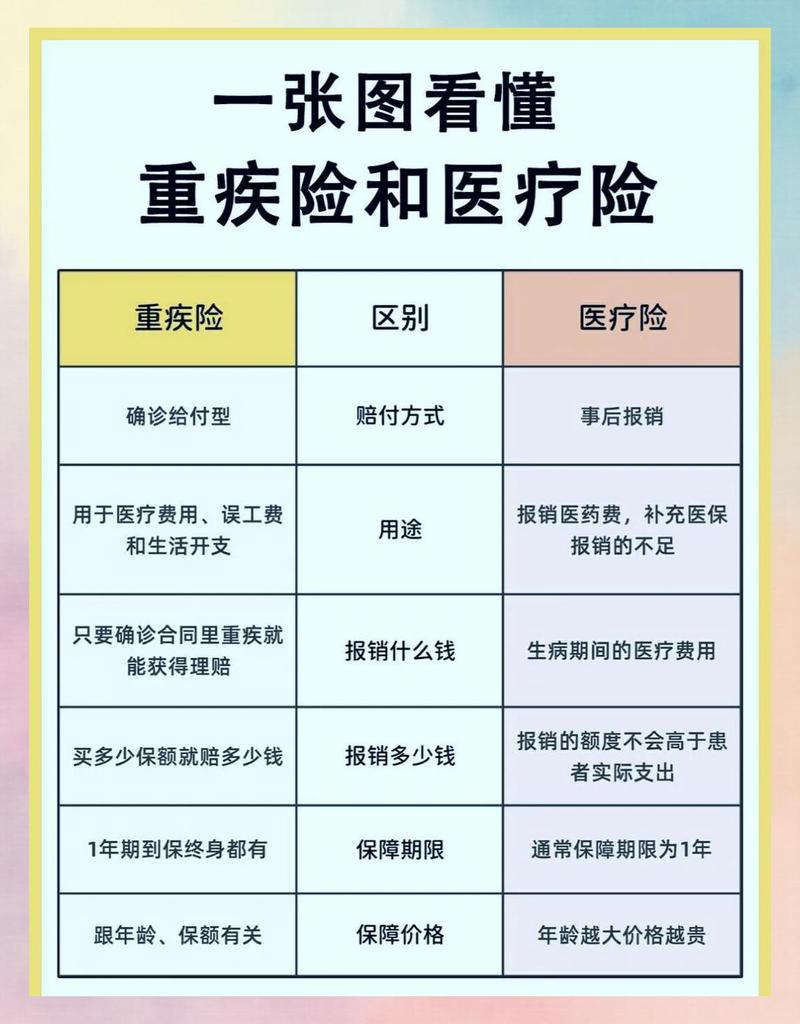
解决的问题,根本不是一回事
很多人绕不清这个问题:我都买重疾险了,为什么还要买寿险? 说实话,一句话就能说清。重疾险保的是你活着的时候,没法赚钱的风险,寿险保的是你不在了,家人还要继续生活的风险。一个保自己,一个保家人,完全不重叠。 我见过有人把重疾险当寿险买,真出事走了,才发现产品只退保费,不退保额,留给老婆孩子的钱连房贷都不够还。也有人把寿险当重疾险买,得了癌症要花钱,才知道没达到理赔条件,一分钱都拿不出来。 这种事,想想都难受。 那预算有限,先买哪个? 看你身上扛的责任。要是你上有老下有小,背着几百万房贷,是家里主要赚钱的人,那先买定期寿险,杠杆高,几百块就能买几百万,先把家人的未来兜住。要是你刚工作单身,没什么家庭负债,那先买重疾险,真出事了,自己手里有钱,不用一直啃老。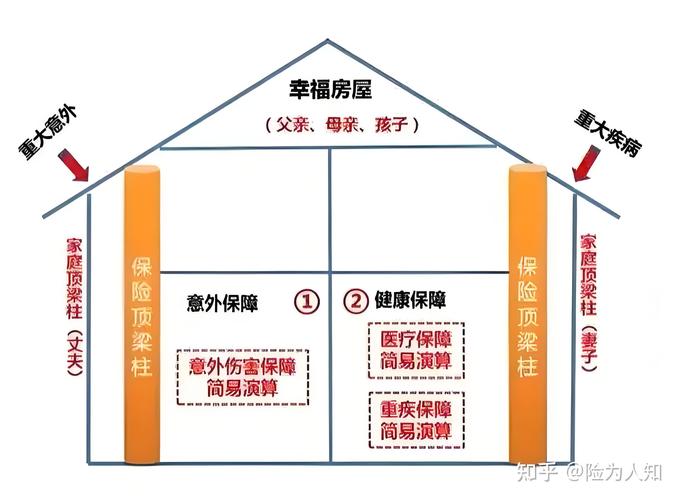
最容易踩的两个误区

作者|dananjin
排版|dananjin
审核|阿辰