俩险种保的,根本不是一回事
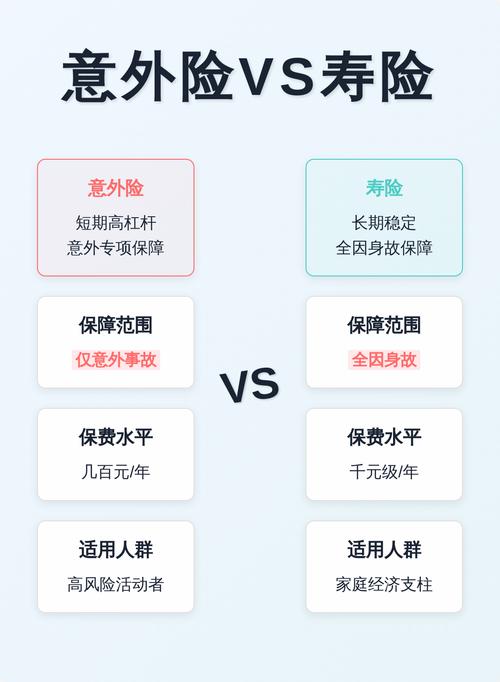
寿险的核心,就是保身故或全残。不管你是意外走的,还是生病走的,只要不在合同免责列表里,都赔。对吧?
意外险不一样,从头到尾,只认外来的、突发的、非疾病的意外。只有意外导致的身故、伤残,还有意外导致的医疗费用,它才管。疾病导致的任何问题,它都不沾边。
赔起来,差别比你想的大太多

举两个最常见的例子。
第一个,中年男性常年熬夜加班,突发心梗走了。这时候,寿险符合条件直接赔。意外险呢?不赔。因为心梗是疾病,不是意外。哦对了,还有大家常问的猝死,绝大多数普通意外险都不赔,除非特意附加了猝死责任,寿险就没这个说法,只要符合约定就赔。
第二个,下楼倒垃圾踩滑摔了,断了一根肋骨,休养大半年,留下了九级伤残。这时候,意外险会按伤残等级赔保额的20%,够你补这大半年没上班的收入缺口。寿险呢?没到全残,一分不赔。
价格差得也离谱。同样是一百万保额,三十岁的健康男性,一年交意外险两三百就拿下,定期寿险要两三千。差了快十倍。为什么?保障范围宽了这么多,贵点不是应该的?
这些误区,别随便踩
第一个误区,我买了一百万意外险,不用买寿险了。
真不对。我真见过不少人,稀里糊涂只买了意外险,出事了才发现不赔,哭都没地方哭去。刚才说了,疾病身故、猝死,普通意外险都不赔。现在上有老下有小,背着几百万房贷,真出点事,意外险不赔,一家子房贷谁还?
第二个误区,我买了寿险,意外险可以省了。
也不对。寿险只赔身故全残,你摔断个腿,住俩月院,花几万医药费,没到全残,寿险一分不出啊。意外险不仅能报医药费,还能按伤残等级赔钱,这不香吗?
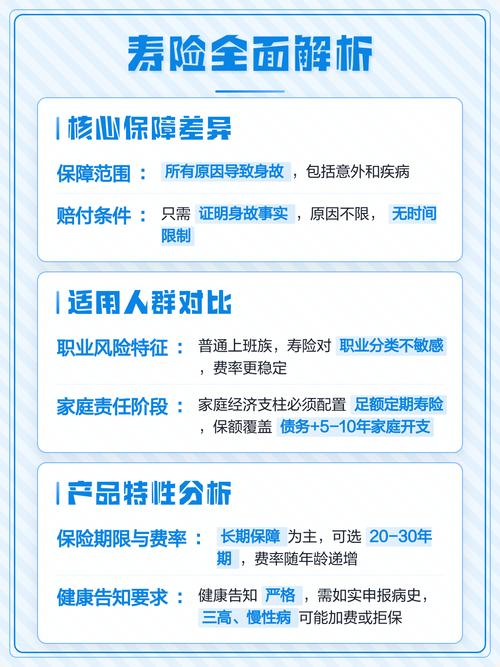
不过话说回来,也不是说所有人必须俩都买足。比如已经退休了,没负债,孩子也工作了,寿险可以少买甚至不买。但意外险不管啥年纪,都可以备一个,一年百八十块,买个安心,挺值。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|乐乐