当你再也没法工作赚钱时,全残保险金到底能帮什么
2026-09-29 05:10:06
前阵子帮朋友整理理赔资料,碰到一个案子。开长途货车的老陈,高速上避让行人急打方向,翻了车。命保住了,一条腿膝盖以下截了,左手也落下了残疾,再也握不住方向盘。家里两个孩子一个读高中一个读大学,还有二十年房贷没还。一家人的顶梁柱,突然就站不住了。
别被定义绕晕,全残≠全伤≠普通残疾
很多人听到全残,第一反应就是缺胳膊少腿的重度残疾,还能有啥说法?不对。绝大多数保险里的全残,和残联发的残疾证认定标准,完全是两回事。
我见过外表看起来没缺啥,最后拿到全残理赔的;也见过拿了一级残疾证,不符合保险合同定义拿不到钱的。
就说常见的全残定义,大多是这么几种情况:要么是永久失去了一肢以上的机能,要么是双眼永久失明,要么是永久不能从事任何工作,完全丧失劳动能力。不同合同写的不一样,有的宽松一点,有的严格很多,没有统一标准。
 人寿保险合同全残定义条款示例
说白了,全残保险金保的核心,从来不是“你身体缺了多少”,而是“你还能不能靠自己赚钱生活”。
不同保单里的全残保险金,用处完全不一样
不是只有意外险才有全残责任,很多你买过的保单都可能带,用处差得很远。
最常见的是终身寿险里的全残保险金,一般是和身故保险金二选一。就是说,你全残了,赔给你和身故一样多的保额,赔完合同就终止了。这笔钱最直接的用处,就是帮你还掉剩下的房贷,给家里留够开销,不用你走了之后才给,你活着要用的时候就能拿到。
然后是重疾险里的全残责任,很多产品会把全残作为额外的保障责任,有的是和重疾共用保额,有的是额外赔。这笔钱一般可以用来付康复费、护理费,要是你想换个轻松点的小生意糊口,也能当启动金。
还有意外险里的全残给付,一般对应一级伤残,直接赔100%保额,本质上就是伤残赔付的最高档位,很多也会叫全残保险金。
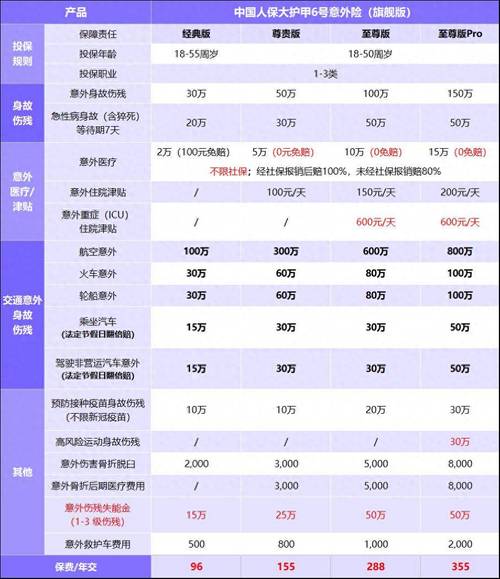 不同险种全残保险金责任对比表
说实话,90%买保险的人,都没注意过自己的保单里,全残责任是怎么写的。反正也没出事,谁会翻那几十页的条款看呢。
最容易踩的两个误区,捋清楚少踩坑
 最容易踩的两个误区,捋清楚少踩坑
第一个误区:我身体好,这辈子都不会摊上全残,用不着这个责任。
全残发生的概率确实比身故重疾低,但真不是只有天灾人祸才会遇上。比如遗传性的渐冻症,比如严重的脑中风后遗症,伤到神经之后,根本没法再从事任何工作,哪怕你外表看起来好好的,符合条款定义就能赔。谁也没法保证自己一辈子顺风顺水,对吧?
第二个误区:我买了重疾险意外险,肯定就有全残保障了,不用管。不要默认所有保单都自带全残责任,一定要自己核对清楚。
有的重疾险,只保约定的几十种上百种重疾,根本没有单独的全残责任。万一你真的遇上的情况,达不到重疾的理赔标准,但确实全残了,那不就没得赔?
不过话说回来,也不是说不带全残的产品就不能买。只是你买的时候,花个三五分钟扫一眼条款,知道自己买的到底保什么,总比出事了之后拍大腿强。
还有人问,全残赔了之后,我的其他保障还有效吗?这个真不一定,看你买的是什么产品,寿险的全残赔完合同就结束了,重疾险额外的全残责任,赔完重疾保障还在,没有统一答案,看合同就行。
其实说白了,全残保险金,就是买一个兜底。万一真的惨到再也没法干活赚钱了,不用靠家人打几份工供孩子读书,不用把房子卖了治病还债,手里有一笔钱,起码能保住自己和家人的基本生活。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|知知
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
当你再也没法工作赚钱时,全残保险金到底能帮什么
文章链接:https://www.xinminbao.com/r/987.html