深夜整理旧物翻出保单,读懂身故保险金这份最后的托底
2026-09-29 04:46:02
前阵子帮家里长辈整理旧储物柜,翻出一张落灰的泛黄保单。
纸边上都磨起毛了,第一行的“身故保险金”几个字,印得比别的字都粗。
当时围过来几个人,你看我我看你,居然没一个能说清这钱到底是什么,该怎么拿。
第一个误区:只有走了才能碰这笔钱?
其实说白了,身故保险金就是被保险人去世后,保险公司按合同约定给受益人的钱。
很多人一听“身故”两个字就觉得晦气,避之不及,说什么“我都死了,要钱有什么用”。
错得离谱。
这笔钱从来不是给死者的。是给活着的人留的。
顶梁柱走了,房贷还剩十几年没还,孩子还要上学,老人还要养,这笔钱就是给一家子续上口气的托底。
说实话,我见过太多本来安稳的家,因为顶梁柱突然走了,经济一下垮掉的。不多说,懂的都懂。
 人寿保险身故保险金受益人填写示例
你一定要知道:身故保险金不是遗产
这一点,真的太多人忽略了。
如果保单明确指定了受益人,这笔钱就不属于被保险人的遗产,既不用拿来抵被保险人生前的债务,也不需要按照继承法来分割,更不用走复杂的继承公证流程。
钱直接给受益人,就是这么干脆。
之前听业内朋友说过一件事,有人创业欠了外债,突发疾病走了,名下的房和车都被拿去抵债了,但是早年买的寿险,指定受益人是老婆和孩子,那一百万的身故保险金,债主一分都拿不走。
换个情况,如果当初没填受益人,那这笔钱就变成遗产,要先还债,剩下的才能分给家人,差别不是一点半点。
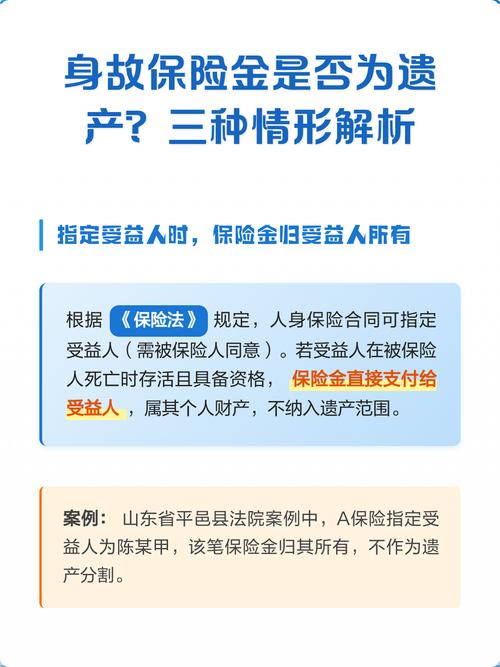 身故保险金与遗产的法律区分说明
买的时候一定要盯紧这几个细节
 买的时候一定要盯紧这几个细节
第一个,受益人一定要填,别空着。
别嫌麻烦,空着的默认按遗产处理,本来家里出事就够乱的,还要跑各种开证明公证,折腾半天才拿得到钱,何必呢。
第二个,别只填一个受益人,比例写清楚。
比如很多人上有老下有小,买了寿险,给父母留三成,给配偶留五成,给孩子留两成,提前写进合同里,比走了之后家里人为了钱闹僵强太多。我见过亲兄弟姐妹为了分这笔钱闹上法庭的,不是人心坏,是钱的事,说清楚比含糊着好。
第三个,不是只有大富大贵才需要配身故保险金。
普通人,家里有房贷,有孩子要养,有老人要靠,每个月拿出几百块买个定期寿险,几十万保额,换的就是万一出事,家人不用卖房卖车还债,孩子能继续读书,老人能安稳养老,这就是一个普通人对家最后的责任。
不过话说回来,也没必要盲目买多。算清楚家里欠多少钱,家人未来大概需要多少钱开销,对应买够就行,没必要给自己添太多保费压力。
还有人问,我单位有团险,有意外险,还要自己买吗?
团险是跟着单位走的,你离职了就没了。意外险只赔意外导致的身故,疾病导致的不赔。真要给自己留足托底,还是得自己配一份带身故责任的人寿保险。
对了,还有人混淆,身故保险金和社保的丧葬费抚恤金是一回事吗?当然不是,社保给的那笔钱没多少,够办个后事就不错了,起不到托底的作用,这个要分清楚。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|安然
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
深夜整理旧物翻出保单,读懂身故保险金这份最后的托底
文章链接:https://www.xinminbao.com/r/986.html