前几天陪一个刚买房的发小买寿险,他盯着投保页的缴费选项愣了十分钟。
一次性缴?10年缴?20年缴?30年缴?
每个选项算出来的钱都不一样,到底选哪个?
翻了一圈网上的攻略,全是模棱两可的正确废话,看完还是拿不定主意。今天就说点实际的。
多数人选分期,真的适合你吗?
九成以上卖保险的都会劝你选分期,核心原因是每年交的钱少,普通人门槛低,容易下单。
但很多人没说,分期缴费的总保费一定会比一次性缴(也就是趸交)高。你可以理解成,保险公司给你分期,相当于给你垫了剩下的保费,自然要收你一点成本。
说实话,趸交真不是一无是处。
手里有一笔长期不用的闲钱,怕自己乱造,又想做个长期规划,趸交总保费更低,交完之后再也不用惦记每年扣费,真的省心。
可反过来想,要是你刚凑完首付,手里只剩几万块应急资金,你非要拿十万出来趸交寿险,把应急钱都砸进去,真的没必要。哪天家里有个急事要用钱,你还要去退保取现金价值,折腾不说,还可能亏本金。
缩短缴费年限,真的能省钱吗?
很多人抱着“欠着不如结清”的想法,能选10年缴就不选20年,觉得少交好几年利息,总保费更便宜。
这笔账,很多人算错了。
寿险有个隐藏福利,大部分人都没注意:如果在缴费期内出险,剩下没交的保费全部不用交了,直接赔全额保额。
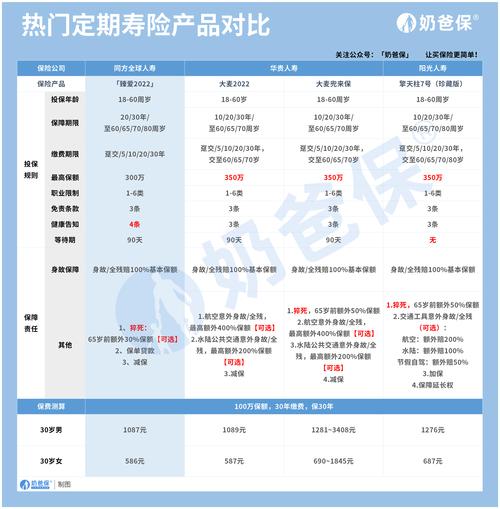
举个简单的例子,30岁男买100万保额定期寿险,保到60岁。10年缴每年大概5000,总保费5万;20年缴每年大概3000,总保费6万,总保费差了1万。
要是投保第5年出事,选10年缴的已经交了2.5万,选20年缴的只交了1.5万,最后拿到的都是100万保额。你说,哪个更划算?
越是长缴费期,杠杆越高,你用最少的每年投入,撬动了最高的保障额度。就这么简单。
选缴费方式,只要想清楚这两件事
没有放之四海而皆准的选项,只有适合自己的选择。你不用听别人说一定要选哪个,想清楚两件事就够了。
第一件,你手头的现金流稳定吗?
每个月除去房贷车贷生活费,剩下来的钱够不够覆盖每年的保费?要是剩下来的钱本来就不多,那直接选能选的最长缴费期就对了。每年几千块分摊到每个月才几百,压力几乎可以忽略,余钱留着当应急资金,或者拿去投资自己,都比提前交保费有用。
要是你手里有一大笔三五年都用不到的闲钱,收入波动又大,说不定哪天就没稳定收入了,那趸交或者短缴费期也没问题,早交完早省心。
第二件,你买寿险是要保障还是要规划?
如果就是买定期寿险,就是给家里顶梁柱做兜底,怕出事了家人还不起房贷过不好日子,那纯保障就选最长缴费期,把杠杆拉满,绝对错不了。
如果你买的是终身寿险,用来做财富传承,本身就是长期放着不用的,那选短缴费期,现金价值涨得更快,更早能拿到你想要的额度,也符合需求。
不过话说回来,别纠结那万八千的总保费差价。
我见过生意时好时坏的小老板,选了30年缴,说每年两千多,哪怕今年赚少了也拿得出来,不会断保。也见过继承了一笔闲钱的小姑娘,直接趸交了终身寿险,说就是放着给爸妈留个保障,自己不用惦记每年扣费。
适合自己的,就是对的。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|白杨