蹲了大半个保险圈,终于说清终身寿险适合谁
2026-09-29 03:02:57
好多人找我问保险的时候,都会绕到这个问题上。
买完重疾、医疗、意外险了,要不要加点终身寿险?
它到底是不是谁都能买?
手里攥着企业资产的私营企业主
很多人对终身寿险的第一印象就是“死了才赔”,没用。
其实啊,它的作用远不止身故赔偿这一件事。
对于私营企业主来说,最头疼的就是企业债务和个人资产扯不清。
做生意起起落落太正常了,今天你账上躺着几百万,明天可能就因为一笔坏账要兜底。
如果没提前做好隔离,个人名下的房、车、存款都可能被执行,一家人的生活都受影响。
终身寿险的现金价值是受法律保护的,提前配置好,等于给家人留了一笔拿不走的兜底钱。对吧?
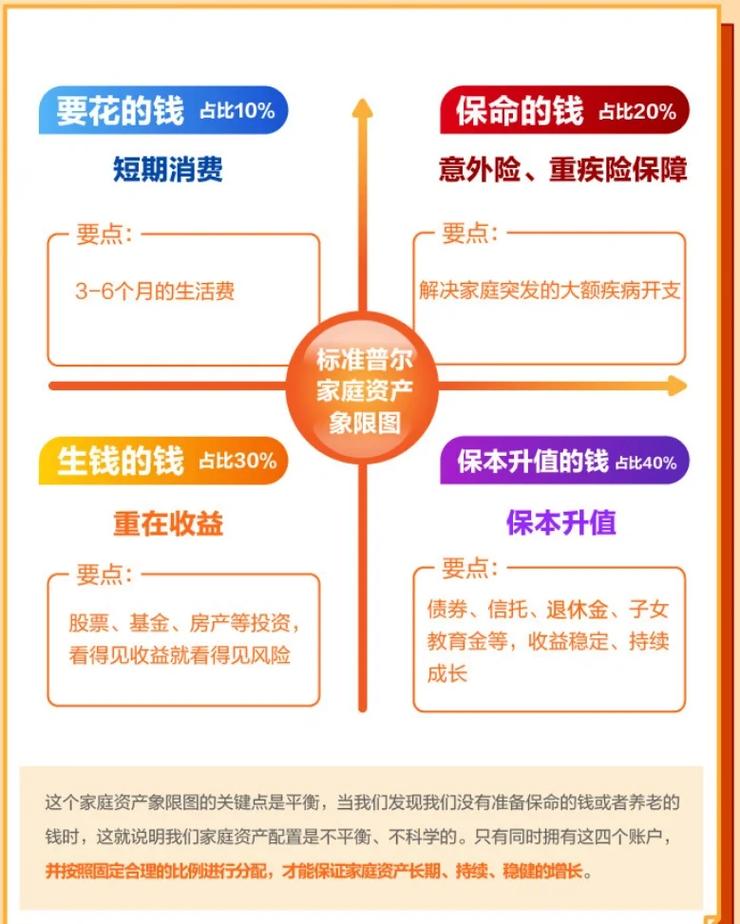 私营企业主家庭资产隔离终身寿险示意图
当然,这得是在合规的前提下提前配置,真出事了再买肯定没用。这个道理不用我多说。
要给孩子留确定财产的父母
我见过太多父母,拼了一辈子,就想给孩子攒点家底。
怕孩子年轻时创业失败翻不了身,怕孩子遇人不淑被分走财产,怕孩子年纪轻轻手握巨款乱造败光。
这些担心,终身寿险能帮你解决大半。
它可以直接指定受益人,你想把钱给谁就给谁,这笔钱不会被当成遗产分割,也不会算作夫妻共同财产,完完全全是你指定的那个人的。
我前两年听朋友提过一件事,一个开饭馆的大姐,早年丧偶带大女儿,女儿嫁人前她悄悄买了终身寿险,受益人只写女儿一个人。
她说,我给的嫁妆肯定是小两口的,但这笔钱,就是我女儿的退路。
听完挺感慨的,上一辈的爱,原来都藏在这种地方。
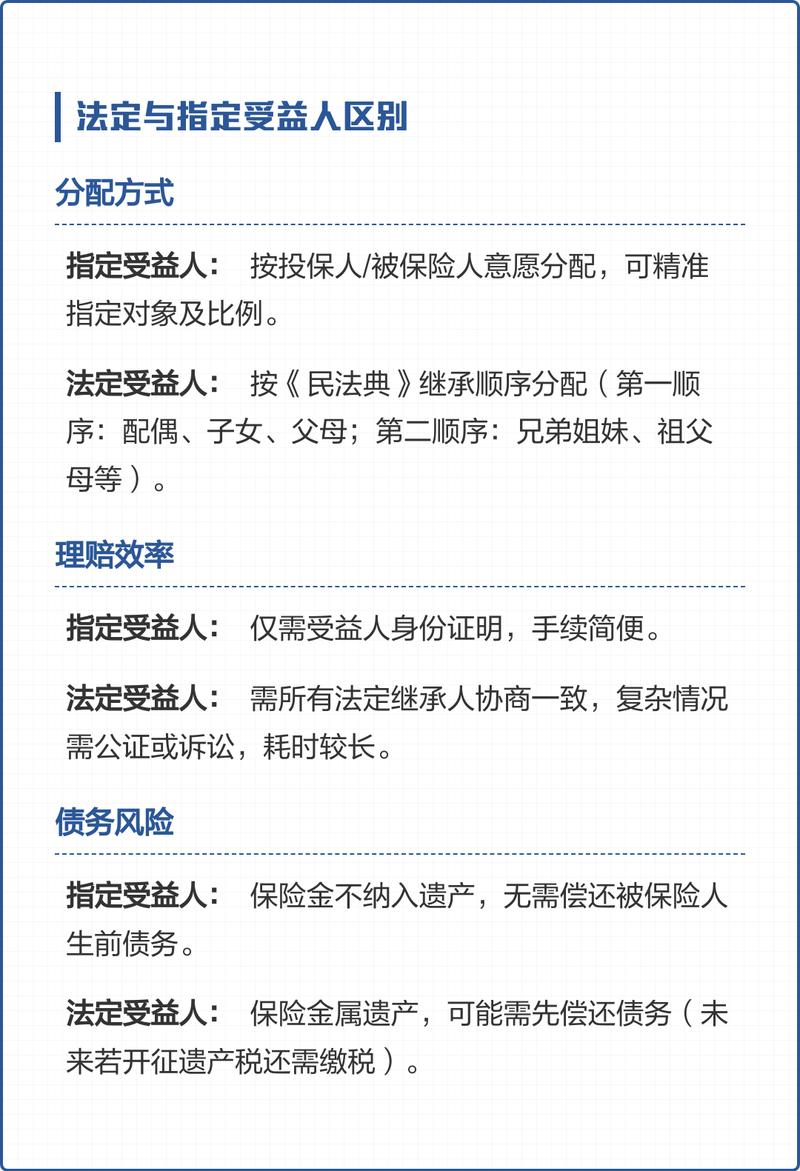 终身寿险指定受益人填写示例图
不过话说回来,如果你只有一套房的存款,还要留着给孩子结婚用,就没必要硬挤钱买。
它适合本来就有多余资产要安排的人,不是让你勒紧裤腰带给孩子攒的。
配齐基础保障,有长期闲置资金的中产
 配齐基础保障,有长期闲置资金的中产
现在很多中产,手里攒了点闲钱,放银行每年利率往下降,投股票基金又天天睡不好觉,找来找去想找个稳的地方放钱。
如果你已经把基础保障都配足了,每年剩下的钱三五年用不上,放个二三十年都没关系,终身寿险确实是个可选的方向。
它不是用来赚快钱的,不要想着买了就能发大财,它就是给你一笔确定的、长期增值的钱,未来想怎么用都可以。退休了减保取出来当养老金补充,孩子上学用,或者哪天想环游世界取出来花,都没问题。最后走了,剩下的保额直接给受益人,不用遗产继承手续,很方便。
很多人问,刚工作的年轻人要不要买?
大概率没必要。
你每个月工资还完房贷花呗剩不了多少,优先买定期寿险,几百块就能买几百万保额,覆盖房贷负债足够了,便宜又实用。硬要买终身寿险,每年交大几千,压力大不说,短期要用钱取出来还可能亏本金,太不划算。
还有人问,已经有社保有重疾了,要不要买?
看你需求,要是你符合上面说的三种情况,手里又有钱,就可以考虑。要是你连基本的重疾医疗都没配齐,先买保障型的,别上来就碰终身寿险。
别听别人瞎吹它万能,它就是一个工具,适合需要的人用,不适合的人硬买,就是给自己添累赘。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|柚子
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
蹲了大半个保险圈,终于说清终身寿险适合谁
文章链接:https://www.xinminbao.com/r/982.html