上周陪远房表姐跑保险公司营业厅办投保。
填到缴费那栏,代理人笔尖点着两个选项:趸交,期交。
表姐当场懵。转头问我:啥是趸?啥是期?
这不光是她,好多人买保险都卡在这一步。名字都认不全,哪敢随便选。
先把两个词掰碎了说,别整虚的术语
说白了,趸交就是一次性缴清所有保费,买这份保险该交多少钱,一口气给完,完事。
期交就是分多期缴纳保费,一般分5年、10年、20年、30年,每年交一次,交完约定的年限就完事。
好多人第一次见“趸”字都要愣三秒,我第一次见还念成dun呢,闹了好大一个笑话。本质上就是缴费节奏的区别,没什么玄乎的。

哪些人适合趸交?别瞎跟风
说实话,趸交最大的优点就是省心。交完之后再也不用惦记每年银行卡扣费的事儿,也不会因为忘了交保费,导致保单失效耽误事。另外,总保费算下来,确实比同期的期交要便宜一些。
那谁适合选?
第一种,手上刚好有一笔长期用不上的闲钱,没什么刚性支出要用这笔钱,也不想常年惦记缴费的事儿。比如说卖了闲置的老房子,手里多出来一笔钱,拿一部分出来配置终身人寿险,一次性交完,后续几十年都不用管。
第二种,就是就想一次性安排好,不想后续有任何牵扯,比如想给孩子留一笔确定的钱,手头刚好有足额资金,那趸交一步到位。
不过话说回来,真不是所有人都碰趸交。你本来手里就几万块积蓄,还要留着给家人看病、孩子上学,你一下子全砸进去交保费,真遇到急事要用钱,退保还要扣费用,得不偿失。
为什么大多数普通人买长期人寿险都选期交
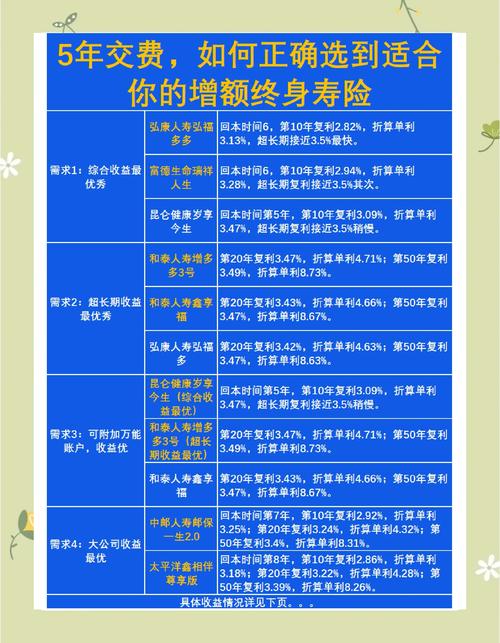
我接触过的买保障型人寿险的朋友,十个里八九个选的都是期交。不是趸交不好,是期交太适配普通人的情况了。
第一个核心,杠杆够高。同样买100万保额,趸交可能要二三十万,分20年交的话,每年可能只需要一万多。你第一年交了一万多,就拿到了100万的保障,这才是买保险的意义对吧?要是你一下子掏几十万,那还叫什么保障,那叫存钱。
第二个,分摊压力,还能沾通胀的光。你刚工作没几年,年收入十几万,不可能一下子掏出几十万买保险,分几十年交,每年几千几万,完全不影响日常开销。再说了,十年前的一万块和现在的一万块购买力差多少,现在你每年交一万,二三十年后的一万,可能真不算什么,相当于变相帮你减轻了缴费压力。
举个很简单的例子,刚工作三年的小林,年收入12万,想买100万保额的定期寿险,趸交总保费要15万,他手里存款也就20万,还要留着攒首付,那选20年交,每年只要三千多,完全没压力,第一年就有100万保障。换做五十岁的陈阿姨,手里有20万闲置资金,想存一笔终身寿留给孩子,没别的用途,也不想每年惦记缴费,那趸交就很合适。
对吧?哪有什么绝对的好坏,只有适不适合。核心从来不是哪个更划算,而是哪个适配你当下的现金流情况。你要是拿不准,就先想想,这笔保费交出去之后,你留的应急钱够不够,你未来有没有稳定的收入交后续的保费,想清楚再选。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|小准