房贷还没还清:聊聊定期寿险适合谁
2026-09-29 02:37:54
我前阵子跟初中老同学吃饭,他32岁,头顶已经秃了一块,饭吃到一半叹口气,说上个月刚给自己买了定期寿险。
我问怎么突然想起买这个?他搓了搓手,说房贷还剩260万,孩子刚上幼儿园,我爸妈去年都查出来高血压,每个月要吃药,我要是哪天没了,这一大家子,总不能把债都留给老婆吧。
说实话,我那时候没说话,挺感慨的。很多人活了半辈子,都不知道定期寿险是什么,更不知道自己到底需不需要。
背着长期房贷的家庭经济主力
这是第一位,真的刚需。
什么叫家庭经济主力?就是全家一大半收入都靠你赚,你停下来,整个家的现金流直接断了。尤其是背着几十年房贷的,每个月还款日就悬在头上。
房子是整个家最大的资产,也是最大的负债。银行不会因为你家里出了事,就给你宽限几年月供。真到那个地步,卖房子是唯一的出路,老婆孩子连住的地方都没了。
之前听小区物业说过一件事,有个业主35岁,突发心梗走了,剩下老婆带两个学龄前的孩子,房贷还剩180万,撑了大半年实在撑不住,把房子卖了搬去远郊的出租屋,孩子也转了学。
其实要是提前买一份两百万保额的定期寿险,一年也就千八百块,相当于每个月喝一杯奶茶的钱,就能把剩下的房贷全填上,家人不用搬地方,孩子不用换学校。
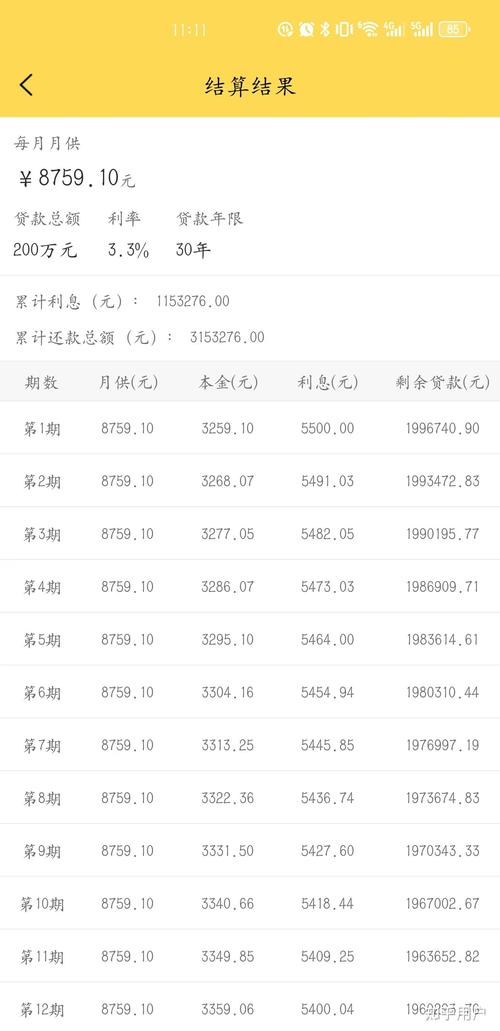 中青年家庭房贷月供对账单实拍
很多人说,我命都没了,哪管得了身后事?可人活着,不就是为了家人能过好日子吗?真到那一步,留一笔钱,比什么都强。
要给老人孩子留兜底的赚钱主力
除了房贷,还有生活开支啊。
你走了,房贷清了,孩子还要上学,爸妈还要养老,这些钱从哪来?
很多人说我有单位的意外险,有社保,够了。社保保基本生活,意外险一般只赔意外导致的,疾病导致的极端情况不一定赔。定期寿险不管是意外还是疾病,只要是符合合同约定的情况,都会赔,这笔钱就是给你家人留的生活费。
刚当上爸妈的二三十岁年轻人,其实特别适合。选保到孩子大学毕业,保额够覆盖孩子十几年的学费生活费,再加上房贷,一年保费真的不贵,普通人都能承担。
说白了,这个保险就是,你在,你赚钱养全家;真发生极端情况,这笔钱替你接着养。
 年轻父母带小孩逛公园实拍图
不过话说回来,要是你本来就不赚钱,全家人不靠你吃饭,那确实没必要凑这个热闹。
这些人真没必要花钱买定期寿险
 这些人真没必要花钱买定期寿险
很多人一听说保险好,不管自己需不需要就买,纯属浪费钱。
第一种,已经退休的老年人。大多房贷已经还清,孩子也都成家立业了,没人靠你养,也没什么大额负债,真没必要买。而且年龄越大,定期寿险的保费越贵,很多时候交的保费加起来都快赶上保额了,不划算。
第二种,没成年的孩子。孩子本身不赚钱,也没负债,家里根本没人靠孩子吃饭,给孩子买定期寿险,完全是交智商税。
第三种,已经实现财务自由的人。家里存款够多,几套房子收租,就算你不在,家人靠资产也能过得很好,那确实不需要,这个钱省下来旅游不好吗?
纠结的人常问,我收入不高,能不能买?其实定期寿险是所有寿险里最便宜的,门槛真的很低,普通工薪族完全负担得起。恰恰是普通家庭,抗风险能力弱,顶梁柱出一点事,整个家就垮了,才更需要这么一份兜底的保障。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|小北
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
房贷还没还清:聊聊定期寿险适合谁
文章链接:https://www.xinminbao.com/r/981.html