说实话,这不是个例。大多数人买保险,眼睛全盯在保额、保费、健康告知上,这一栏随便填填就过去了。反正看也看不懂,那一大串分类表,谁耐烦翻啊。
为什么人寿保险会卡职业类别?
很多人觉得,保险公司就是事儿多,不就是个工作吗,至于分三六九等?
其实真不是故意为难你。人寿保的是身故和全残,风险高低直接和职业挂钩。天天坐写字楼敲键盘的文员,一年到头出意外的概率有多大?天天在几十米高空搭脚手架的工人,风险又有多大?差得可不是一点半点。
定价要跟着风险走啊。风险高的职业,保费本来就会高一些,甚至有些风险特别高的,保险公司暂时不承保,也很正常。
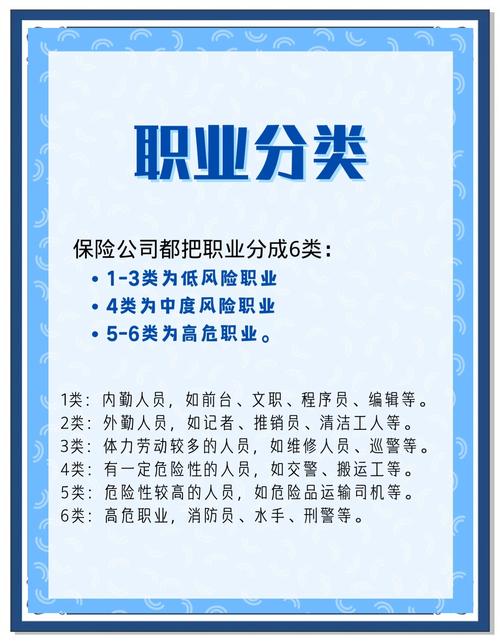
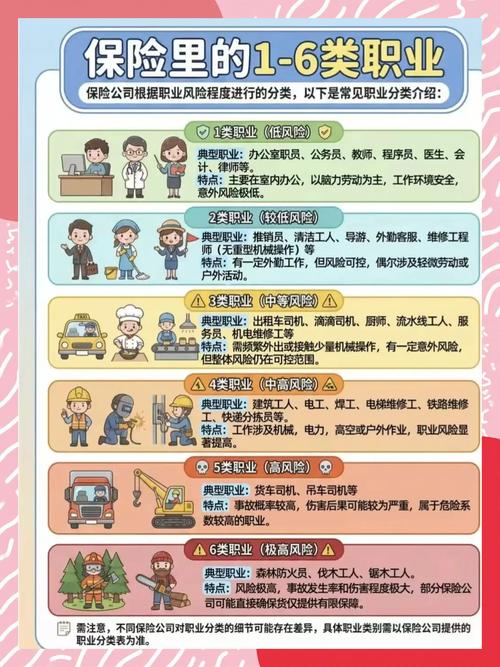
保险业对职业的分类,一般是按风险从低到高分1-6类,部分公司还有专门的拒保职业类。一类就是低风险的办公室人群,五类六类就是高风险的户外、高危作业人群。逻辑很简单,就是风险和保费匹配,对大家都公平。
最容易踩坑的几种职业情况
第一种,自由职业者不知道怎么填。
很多人干自由职业,填的时候要么选“无业”,要么随便选个“其他”,这都不对。你做新媒体插画师,天天在家干活,那本质就是一类职业,和文员没区别。你要是做户外旅行博主,天天跑野线爬山漂流,那风险直接升个两三级都不奇怪。填之前,先想想你日常工作的主要内容是什么,别瞎选。
第二种,换工作了没改。
原来买保险的时候是行政,后来转去做装修木工了,原来的职业类别就不对了。有人说我买都买了,还要改吗?
要看产品条款。有的产品看投保时的职业类别,投的时候对就行,后续变了不用改。有的产品看出险时的职业类别,要是出险的时候你的职业不在承保范围里,就会麻烦。
第三种,隐瞒高危兼职。
白天做文员,晚上下班开网约车赚外快。大部分情况只要网约车不是你的主要收入,其实不会有问题,但要是你天天开,把它当主要收入了,最好还是主动告诉保险公司。别藏着。

不过话说回来,真不是说只要错一点就一定会怎么样。很多时候差个一级两级,又是无心之失,不会直接拒赔,别自己吓自己。但故意隐瞒的情况另说。
填错了职业类别要怎么补救?
刚买完,还在犹豫期。直接退了重新买就行,改对职业信息,没损失,最方便。
已经过了犹豫期,别慌。先找你的保险公司,翻一下最新的职业分类表,看看你现在的职业能不能保。能保的话,直接在公众号或者找代理人做个职业变更保全,大多数公司都免费,几分钟就搞定。
要是你的职业风险比原来高,保险公司说需要加费,你能接受就加,不能接受,也可以申请解除合同,按合同对应的现金价值退给你,没人能拦着你。
要是已经错了好几年,你也一直没换工作,就是当初填错了。比如说你本来就是普通的外卖骑手,当初瞎选成了文员,现在想补,直接去找保险公司改就行。别拖着,早改早安心。
真的。别存侥幸心理。也不用过度焦虑。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|柚子