上次体检出结节,我差点被拒保了
2026-09-28 21:38:57
上周陪闺蜜办投保核保,亲眼见她收到拒保通知的时候,脸瞬间白了。
蹲在保险公司楼下的奶茶店哭了十分钟,说自己才29,怎么就买不了保险了,是不是身体已经烂到没人敢接了。
其实真不是这么回事。
被拒保,真不是你身体“不合格”
很多人对拒保的误解太深了。
一收到拒保通知,先自我否定三分钟,再对着体检报告哭半小时,仿佛已经给自己判了“无保可买”的死刑。
保险公司的核保,本质是算风险。它不是给你的身体健康做评级,只是从它自身的风险承受能力出发,判断接下你这个保单,会不会亏。
同样是4a级甲状腺结节,有的公司风控严,直接拒保;有的公司愿意接受除外责任,甚至碰到边界清晰随访两年没变化的,还能标准体过。
这不是说你身体变好变坏了,只是不同公司的风险承受标准不一样而已。
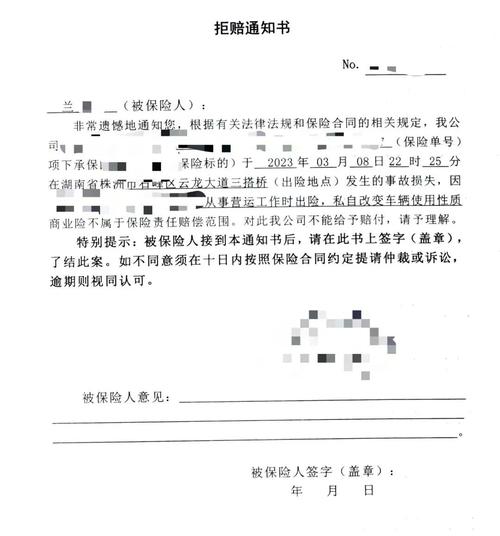 人寿保险纸质拒保通知书实拍
我还见过32岁男生,BMI35,其他什么毛病都没有,也被拒了重疾。你能说他身体不合格吗?不能啊,只是肥胖带来的三高、心脑血管风险比普通体重的人高太多,保险公司不想担这个风险罢了。
这些常见情况,最容易触发拒保
说几个大家经常碰到的,提前心里有数。
第一个,未明确性质的异常包块/结节。
就是你体检出来,结节、囊肿、息肉,医生让你定期随访,还没做穿刺或者手术确定是良性的——这种是核保里最容易碰拒保的,因为性质不明确,风险不确定,保险公司直接给拒了很常见。
第二个,已经确诊的慢性病,控制不达标的。
比如高血压三级,吃了药血压还是降不下来;比如糖尿病已经出现并发症,这种大多会拒保。不是说你不能买,是风险真的太高了。
第三个,既往有严重疾病史,治疗结束没满足观察期的。
比如得过恶性肿瘤,结束治疗才一两年,大多保险公司都会拒,要等满5年甚至更久,才会考虑承保。
还有挺多人想不到的,长期吸烟+严重肺结节,也容易被拒。
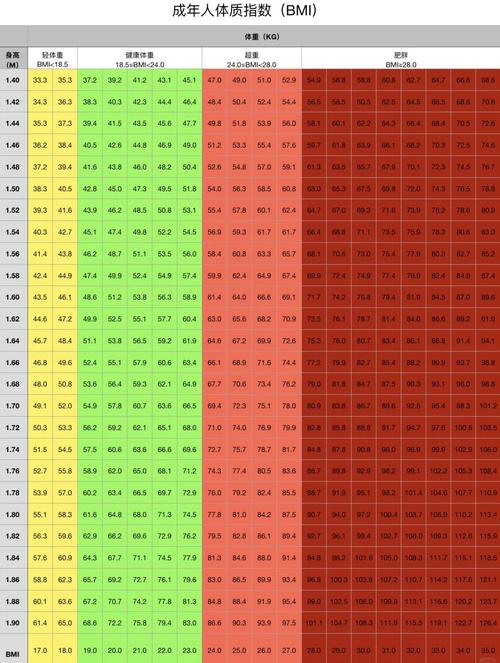 成人健康体检BMI指数对照表
不过话说回来,也不是说有这些情况就一定会被拒,还是要看具体的报告和公司的核保规则,别自己对号入座吓自己。
被拒保之后,你还能做这些
 被拒保之后,你还能做这些
很多人被拒一次,直接就放弃了,说反正我买不了,就这样吧。
其实一次拒保绝对不等于终身买不了任何保险。
第一个办法,换一家公司投。不同公司核保尺度差很多,我那个闺蜜,甲公司拒了,换了乙公司人工核保,提交了两年的随访报告,最后除外甲状腺责任承保了,不是完全不能买。
第二个办法,走人工核保,别死磕智能核保。智能核保是固定问卷,只要你选了“是”就直接拒,但是人工核保会看你全套的报告,比如你结节一年没长大,边界清晰,很多人工核保都会放。
第三个,要是真的身体情况差,所有商业重疾寿险都拒了,还可以买当地的普惠型医疗险,那个大多没有健康告知,不管你有什么病都能买,好歹有个基础保障。
说实话,最坑的就是那种说“我帮你隐瞒病史,就算拒保过了也能帮你搞定”的中介。隐瞒病史投保,后续理赔大概率会被拒,钱交了几年最后一分钱拿不到,亏到姥姥家。别碰这种歪门邪道。
还有人问,拒保记录会不会一直跟着我?现在大多保险公司核保信息都是联网共享的,所以下次投保如实说就行,不用藏,一次拒保不会进什么终身黑名单,不用太担心。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|见微
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
上次体检出结节,我差点被拒保了
文章链接:https://www.xinminbao.com/r/970.html