很多人买寿险,签字快得离谱。健康告知勾完,价格聊满意。免责那几页,直接一滑到底点确认,连一个标点都没扫过。
毕竟在很多人眼里,寿险不就是身故就赔吗?搞那么多条款干嘛?其实真不是,免责条款是你买保险前,必须摸清楚的内容。
说白了,免责就是保险公司列的「不赔清单」
买任何保险都有免责,寿险也不例外。保险公司不是慈善机构,有些情况本来就不该它赔,提前说清楚,对双方都好。
比如你刚买完保险,就故意犯罪导致身故,换做任何一家公司都不可能赔对吧?总不能让保险公司为故意违法的行为买单,这个逻辑说通了,你就懂免责条款存在的意义了。
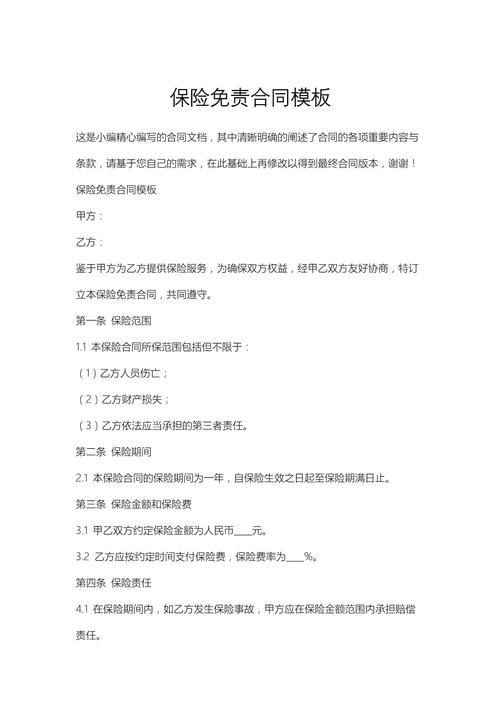
这几个常见免责,90%的人买完都没认真看过
我整理了几个最容易被忽略,也最容易出纠纷的点,你可以对着自己的合同对着看。
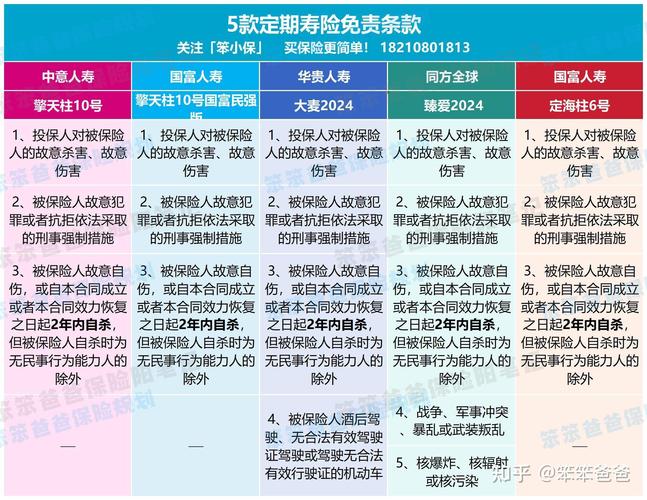
两年内的自杀身故,几乎全是免责
这个是行业的常规约定,防止有人恶意骗保。大部分寿险都是两年后自杀会赔,两年内绝对不赔,写得明明白白。
违法犯罪行为,一律不赔
说实话这个真不坑,醉驾、吸毒、故意犯罪,这些行为本身就触碰了法律红线,保险公司当然不赔。之前听过好几个例子,酒驾出意外身故,家属找保险公司理赔,拿出合同一看,免责第一条就写了醉驾不赔,怎么闹都没用。
高风险运动,很多都列在免责里
比如你去玩蹦极、潜水、攀岩、赛车,这些非日常的运动,很多寿险都会把这些列进免责。如果是日常出门旅游摔了碰了,那肯定没问题,但要是特意去玩这种高风险项目,没买专门的意外险,寿险大概率不赔。
还有一些比较特殊的,比如战争、暴乱、核辐射,不少老牌寿险都会把这些列进去,当然现在也有很多产品把这些去掉了,还是那句话,看条款。
看不懂密密麻麻的免责,记住两个笨办法
免责条款大多印得密密麻麻,很多人看着头大,不想看。其实不用逐字逐句读,抓住重点就行。
第一个办法,先找加粗标黑的内容。保险公司都会把重要的免责内容加粗标出来,你先把这些看完,基本就掌握了90%的核心信息,那些没标的大多是通用的法律条款,不会出大问题。
碰到看不懂的名词,别自己瞎猜,直接问卖你保险的人,或者打保险公司客服电话,让对方用大白话给你讲清楚,别不好意思。
第二个办法,别信口头承诺,只看白纸黑字。我见过太多销售为了快点出单,说“这些免责都是走形式,真出事都能赔”,这话听一半就好。写进合同的免责才作数,嘴里说的不算,哪怕说的天花乱坠,真到理赔的时候,只认合同。
不过话说回来,也不用谈免责色变。不是说免责条款越多产品就越差,有的产品只是把内容写得更细更透明,反而比那种写得模棱两可的,更少扯皮。
花十分钟翻一遍,没你想的那么麻烦。真出了问题,再后悔没看,才是真的麻烦。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|见微