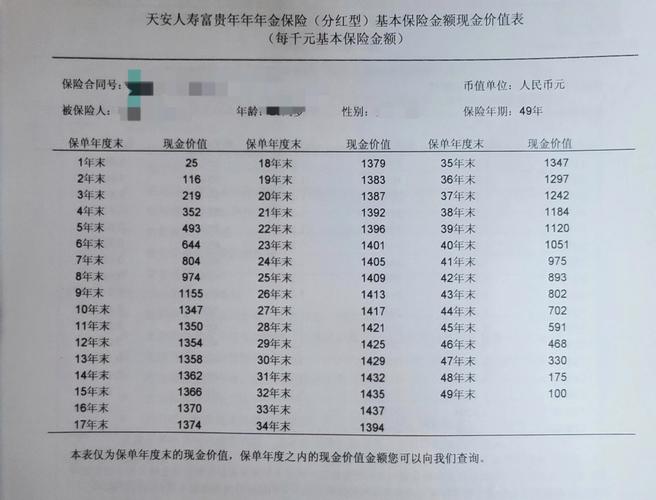
前几天帮朋友捋压箱底的旧保单,她翻到内页那串忽大忽小的数字,戳着屏幕问我:这玩意儿到底是什么?退保能拿的钱?怎么我交了一万,第一年才退一千多?
到底什么是现金价值?不是你交的保费都能退
说白了,就是长期人寿保险里,你如果要提前终止合同,保险公司给你的钱。
很多人想不通:我交的钱,为什么不能全拿回去?
其实很简单,你买的是长期保障,保险公司一开始要给你承担整份合同的风险,还要扣除初始运营费用、代理人佣金这些成本,剩下的部分才会积累成现金价值。
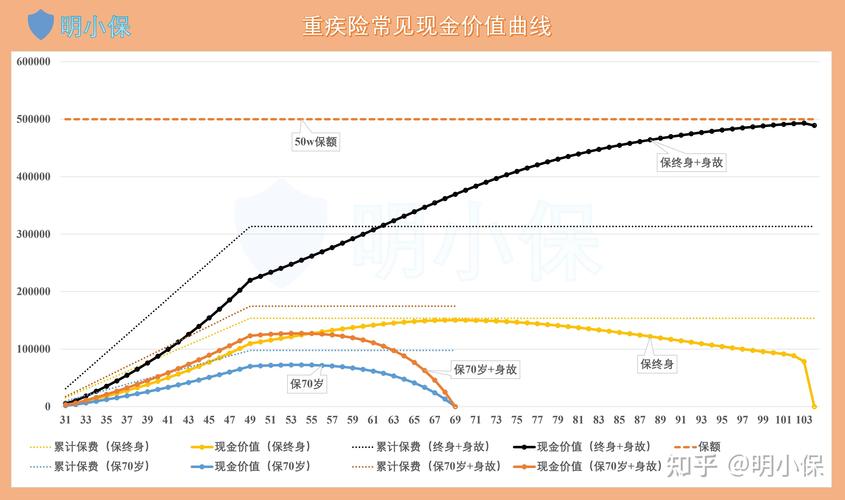
所以大部分长期险,前期现金价值都比你交的保费低。交了一两年就退保,亏一点是正常的。
时间放长了看,现金价值会慢慢涨,多数终身型产品,到后期现金价值会超过你交的总保费。
除了退保,现金价值还有这些用处
很多人以为现金价值只有退保才用得到,其实不是。
最常见的是保单贷款。如果你急用钱,又不想退保丢了保障,可以按当期现金价值的一定比例从保险公司贷出钱来,期限通常不长,结清之后保障继续有效。
还有减额交清。如果你后续不想交保费了,也不想退保,可以申请把现金价值折算成保费,降低保额,合同继续有效。
还有不少储蓄类的人寿保险,生存金、分红的计算基数,就是当前的现金价值。说白了,你能拿到多少回报,和它直接挂钩。
说实话,大部分买保障型寿险的人,这辈子可能都动不到这笔钱。但它就像你银行卡里的活期存款,不用的时候放着,真要用的时候拿得出来。
买保险,要不要盯着现金价值比来比去?
我见过太多人踩这个误区:拿现金价值高低评判所有保险的好坏。
这真的错得离谱。
如果你买的是纯保障型的终身寿险,核心作用是身故后给家人留一笔钱,你大概率不会中途退保,那现金价值高低真的没那么重要,不用为了追求前期现金价值涨得快,去换一个保障杠杆更低的产品。
就像你买一件冲锋衣,重点是防水保暖,不用纠结它旧了之后能卖多少二手钱,对吧?
不过话说回来,如果你买的是储蓄类的人寿保险,比如用来规划养老、给孩子留教育金、做资产传承,那现金价值就是你一定要看的核心指标。
你要存二十年,计划六十岁开始用这笔钱,那就要看六十岁的时候,对应的现金价值能不能达到你想要的规模,增长曲线是不是符合你的用钱计划。
还有人说“所有保险现金价值低都是坑”,我每次听到都想笑。保障型产品前期本来就要把钱花在保障成本上,现金价值自然低,要是硬要求它现金价值和保费一样高,那保费得贵出一大截,得不偿失。
不同产品有不同的定位,拿A的长板去打B的短板,本来就是耍流氓。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|阿辰