上个月帮发小整理保单,她攥着两张A4纸掉眼泪。同样保100万寿险,她每年交的保费比别人贵出快两千。交30年,差出来的六万,够给她家刚上幼儿园的娃报三年兴趣班了。
很多人买寿险,只盯着保额够不够,从来没回过神:保费为啥差这么多?那些约定俗成的「省钱经验」,会不会反而让你多交了钱?
不是说年龄越小保费越便宜吗?怎么我同岁反而更贵?
这话没错,但只说对了一半。我刚接触保险那会也以为,同年龄买同保额寿险,保费大差不差。真翻了几十张保单才知道,差得能超出你想象。
核心原因绕不开预定利率。说白了,保险公司收了你的保费,拿去投资赚钱,提前预估出来的投资收益率,就是预定利率。预定利率定得越高,保险公司预计赚得多,你需要交的保费就越少。
前几年保险行业预定利率高的时候卖的产品,放到现在看,保费可能比新产品便宜三分之一都不止。反过来,你现在买同保额产品,就是比几年前买贵。
还有个很多人忽略的点:吸烟体和非吸烟体的定价是分开的。不吸烟的人,整体死亡率更低,保费能比吸烟的便宜10%-30%。发小就是吃了这个亏,当年业务员图省事,直接给她填了默认的吸烟档,平白多交了十几年钱。
保障期拉越长,保费真的更划算吗?
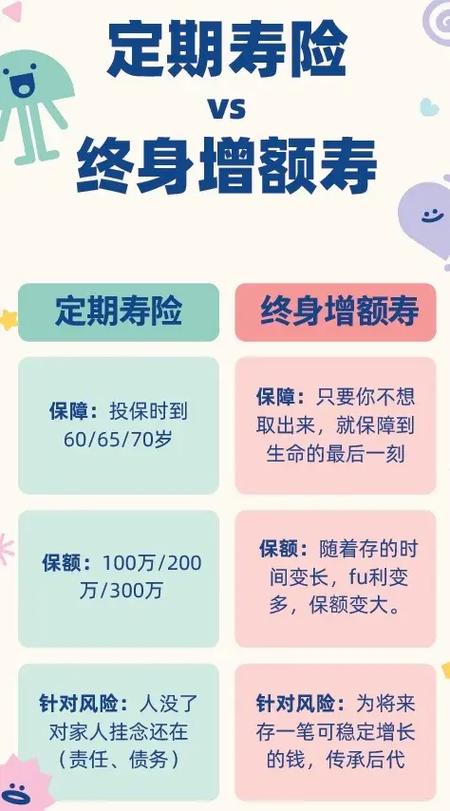
不少销售都爱说,买寿险就得一步到位买保终身,拉长时间算下来每年保费不贵,还能给孩子留一笔钱。
我见过刚毕业26岁的小姑娘,背着200万房贷,月薪才九千,硬着头皮买保终身的寿险,每年交八千多,占了快十分之一工资,交了两年交不动,只能退保,亏了小一万本金。
实话讲,保障时间越长,保险公司要承担的风险周期越长,总保费本来就会越高。保终身的总保费,往往是保到60岁或者70岁的两三倍,哪来的「更划算」一说?
当然不是说保终身不好,只是你得匹配自己当下的口袋。你30岁背30年房贷,房贷还完你都60了,退休之后孩子也成家了,本来就不需要那么高的身故保额,买个保到70岁的,把省下来的几万保费拿去还房贷,或者存起来当养老钱,不好吗?
网红产品保费低,就一定适合我吗?
现在网上卖寿险,不少产品都把保费压得很低吸引客户,很多人一看保费便宜,眼睛都不眨就下单。
保费低从来不是错,但你得搞清楚便宜在哪。有的产品是健康要求更严,别人有点甲状腺结节都能标体过,你这个便宜产品要求除外责任,甚至直接拒保,你买都买不了,便宜和你有啥关系?
还有的产品是砍掉了部分责任,比如有的产品只赔身故,全残不赔,保费自然就低了。全残的概率虽然不高,但真出事了,家里的负担不比身故小,你为了省几百块一年砍掉这个责任,真犯不上。
不过话说回来,也不是说便宜没好货,只要责任符合你的要求,健康能过,便宜当然是好事。保费这东西,本质就是匹配你的需求、身体条件和预算,没有绝对的好与坏。
很多人买寿险上来就找最便宜的,忘了先想清楚:我要保多久?我要保多少?我身体能不能买?想清楚这些再比保费,才不会交了冤枉钱。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|安然