体检报告拿出来,箭头比正经结果还多。找懂的人问投保,对方说,大概率会出除外承保。不少人听到这四个字,心直接凉了半截。
什么情况下会拿到除外承保?
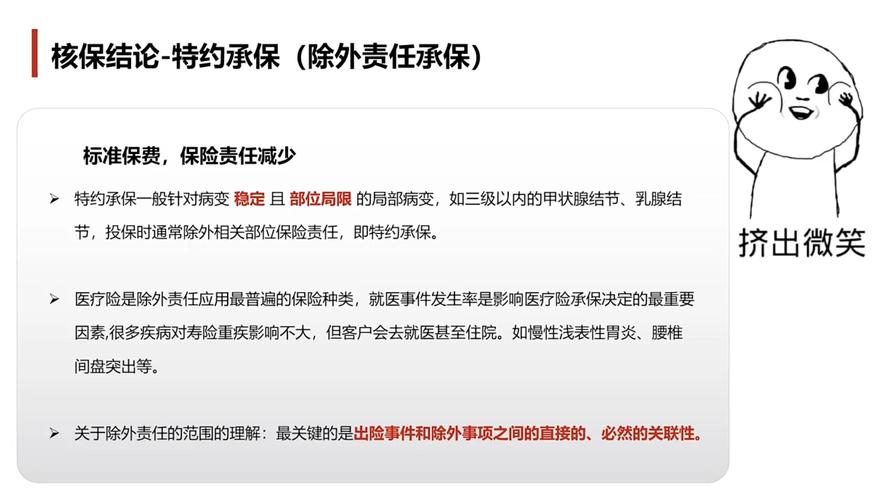
除外承保不是保险公司故意挖坑,是人身保险核保的正常结论之一。简单说,就是你投保的时候,身体已经查出了某方面的异常,保险公司算过风险,觉得这个异常未来发病概率太高,不能给你赔,所以把这个异常相关的责任去掉,剩下的保障,还是正常给你,你也正常交保费。
最常见的就是甲状腺结节、乳腺结节、肺结节,这几样,十个体检有八个带,核保加除外的概率特别高。还有子宫肌瘤、乙肝病毒携带,也不少见。
核保结论一共就几种:标体正常承保,加费承保,除外承保,延期,拒保。排序看,除外其实比延期和拒保要好太多了。很多人没搞懂顺序,一看到除外就觉得自己被嫌弃了,转头就走,其实错过了能买到保障的机会。
除外承保,真的吃亏吗?
说实话,我见过太多人死磕标体,非除外不买。我之前碰过一个朋友,40岁,肺磨玻璃结节,6mm,找了三家公司,两家给除外,一家说延期。他觉得除外就是坑钱,我凭什么要买个不全的保险?死活不签,说再等等,说不定结节消了就能拿标体。
结果呢?不到一年,结节增大,确诊肺癌。那时候别说买保险了,已经发病了,啥都赔不了。房贷还没还完,整个人垮了。
不过话说回来,也不是说所有除外都必须接。对吧?如果你除外的是整个重疾责任,那肯定不能要啊,那还保什么。绝大多数情况,除外的只是你已经有异常的那一个器官或者那一类疾病。比如甲状腺结节除外,就是除外甲状腺癌和甲状腺相关的转移癌,剩下的上百种重疾,还有身故责任,全都是正常赔的。
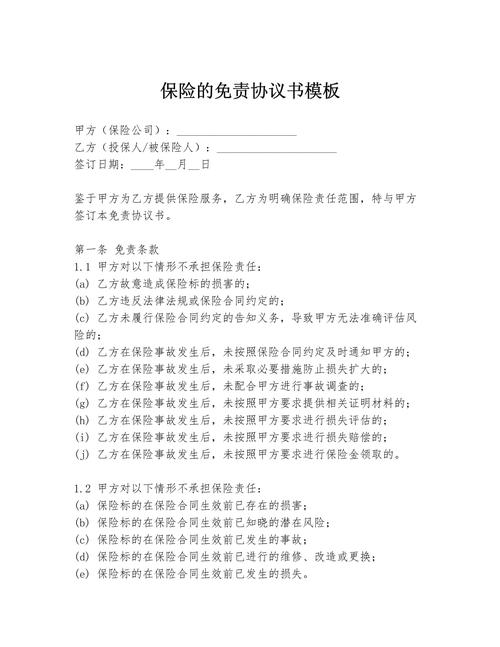
你想想,30岁的人,未来还有四五十年要过,癌症有上百种,出了甲状腺还有肺癌、胃癌、肠癌一大堆,还有心梗脑梗这些,这些都能保,总比你啥都没有,全靠自己扛强吧?
哪有那么多百分之百完美的事啊。年轻的时候觉得什么都要完美,真的到了年纪才知道,有得选就已经不错了。
拿到除外承保,接下来该怎么选?
我给你捋几个最实用的点,都是日常帮人处理核保攒下来的经验。
第一,先看除外范围,别急着直接拒保。如果只是单个部位的常见异常除外,比如甲状腺结节、乳腺结节,其他保障正常,真的可以接。别死磕标体,拖来拖去,身体出了新问题,连除外都买不到了。
第二,可以试试多投1-2家,不要超过三家。不同保险公司的核保尺度真的不一样,同样的结节,分级一样,这家给除外,那家可能给标体,或者只是加费。不过别一口气投七八家,每家保险公司都能看到你的核保记录,投多了反而会让核保更严,得不偿失。
第三,别忘了问清楚能不能复议。很多公司支持复议,就是你投保之后,原来的异常解决了,比如结节切掉了,病理是良性,复查一年都没事,你可以申请重新核保,把除外的责任去掉。当然,这个不是一定能成,最终还是看保险公司的核保结论,但是有这个机会,总比没有好对吧?
还有,有人说,我买了医疗险除外,买重疾险也得除外吗?不一定,两个险种的核保尺度不一样,重疾核保可能比医疗险松,说不定重疾就能标体,这个也可以试。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|白杨