体检查出结节被告知加费承保,我到底要不要买?
2026-10-02 23:56:03
前阵子刷后台,好多人问同一个问题:体检查出小结节,投保人寿保险,保险公司说要加费才能保,这事儿靠谱吗?要不要答应?
没人想多掏钱。换我我也会皱眉头。
毕竟买保险本来就是图踏实,平白无故多交好几千,任谁都会犯嘀咕。
什么情况会遇上加费承保?
简单说,就是保险公司核保的时候,发现你的身体状况,比平均的标准体风险要高一点,但又没高到要拒保,也没高到要把某类疾病直接除外。
说白了,保险公司愿意卖给你,就是多收点钱,对冲多出来的风险。
比如常见的:甲状腺结节3级、轻度脂肪肝、血糖稍微偏高、血压临界,甚至BMI超了一点,都有可能触发加费。
举个小例子,30岁女性买50万终身寿险,标准体每年大概4500块。要是因为甲状腺结节加费20%,每年就多交900块,换50万的终身保障。
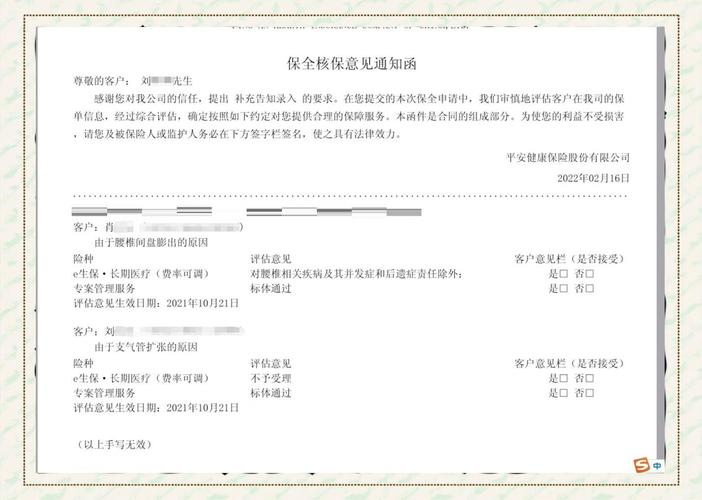 人寿保险加费承保核保通知书示例
加费承保会不会埋坑?
 加费承保会不会埋坑?
说实话,我听过最多的吐槽就是“保险公司就是变相加价坑消费者”。
真不是。
你反过来想,要是你的身体已经有异常了,保险公司直接拒保,你连买的资格都没有,是不是更难受?能拿到加费承保的结论,其实已经是不错的结果了。
很多人担心,我加费买了,以后理赔会不会被找借口拒赔?
这里给你说清楚:只要你如实做好了健康告知,保险公司核保已经同意了加费承保,就等于认可了你的身体状况,后续不会因为这个加费的异常项卡理赔。
加费只是对应你当前的风险多收保费,合同里写清楚的保障,该赔都会赔。别瞎担心。
不过话说回来,加费也分不同情况,有的加得多有的加得少,不是所有加费都必须咬牙接。对吧?
遇上加费承保,该走哪步?
第一步,先换家公司再问问。
不同公司的核保规则真的不一样。同样是甲状腺结节3级,甲功能正常,有的公司加费20%,有的公司直接标准体承保,真的遇见过这种事。多投几家,说不定就能省掉加费的钱。
第二步,算清楚到底多交了多少钱,别一看“加费”两个字就直接拒了。
很多人一听加费30%,就觉得要多交好多钱,其实摊到每年,真没多少。比如刚才说的,每年多交一千块,也就是出去吃两顿火锅的钱,换几十年五十万的保障,其实不算亏。
第三步,要是所有问下来都是加费,你又真的有投保需求,别拖着。
我之前碰见过一个朋友,35岁,血压偏高,第一次投保加费10%,他嫌多,说我减减肥降降血压再来买。结果减了一年,血压还是没降到标准范围,再去投,直接被拒保了。现在想买都买不了,说起来就懊恼。
 人寿保险投保核保决策路径图
别信那些说“加费一定不能买”的话,也别脑子一热直接签字就买。先核,再算,再决定。
有人说,我不如实告知,蒙过去拿标准体行不行?别干这个傻事。真出事理赔的时候,一查病历就露馅,最后钱交了,赔不到,才是真的血本无归。
还有人说,我先买了,以后身体好了,能不能申请取消加费?一般来说不行,核保结论是按投保时候的身体状况定的,合同签了就不会改,所以别抱这种期待。
还有人说,加费太亏了,我不如买别的险种行不行?如果有人寿保障的需求,别的险种替代不了,该买还是得买,别因为一点保费,把该有的保障拖没了。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|柚子
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
体检查出结节被告知加费承保,我到底要不要买?
文章链接:https://www.xinminbao.com/r/1182.html