深夜刷手机。刷着刷着就刷到了人寿保险的投保页。想起自己的体检报告上那行该死的「甲状腺结节」,犹豫半天还是点了下一步。
填到健康告知,果不其然,中了。瞬间后背有点发紧——不会又要折腾好几天吧?这个时候,系统自动跳出来一个页面,就是它:智能核保。
什么情况下你会碰到智能核保?
现在线上买人寿保险,只要你健康告知没法全选“无异常”,基本都会触发智能核保。
不像十几年前买保险,要填好几张纸质问卷,把自己十几年前住过院的病历都翻出来寄给保险公司,等大半个月才有消息。现在智能核保就是把核保规则做成了在线问答,你对着自己的检查报告一步步选就行。
比如你有甲状腺结节,它会一步步问:结节分级是多少?有没有手术?术后病理结果是不是良性?最近半年的超声有没有异常?你挨个选选项,不用写一句多余的话。
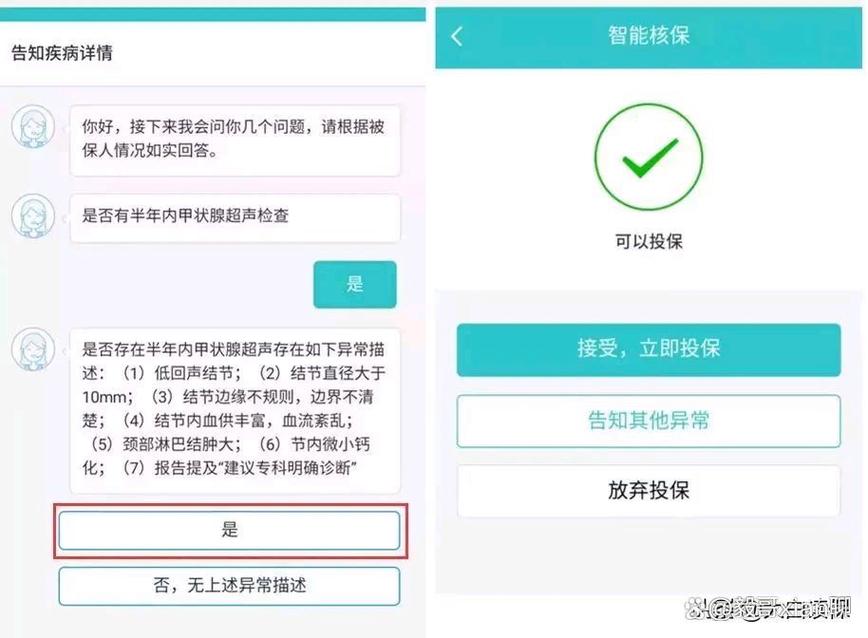
智能核保到底方便在哪?
第一个,匿名试错无记录。说实话,这是大部分人最喜欢的一点。很多人担心我核保不通过,会留下记录,影响以后买其他保险。只要你没最后提交投保单,大部分智能核保的测试记录都不会进保险公司的系统,你大可以一家一家试,找到最合适的结论再提交。
第二个,出结果快。快到什么程度?你答完最后一道题,点确认,三五秒就出结论。是标体承保,还是除外某个器官的责任,还是要加费,直接给你说清楚。不用等,不用催,不用找代理人问进度,自己就能搞定。
我去年帮一个朋友看投保,他体检出来有个小结节,走智能核保,前后换了两家,不到四十分钟就拿到了除外承保的结论,要是换人工核保,光等结果就要两三天,还得整理各种报告上传,太折腾。
不过话说回来,智能核保不是万能的。如果你的健康情况比较特殊,智能核保的问题里根本找不到对应你的选项,那还是乖乖转人工核保,别乱选凑数。
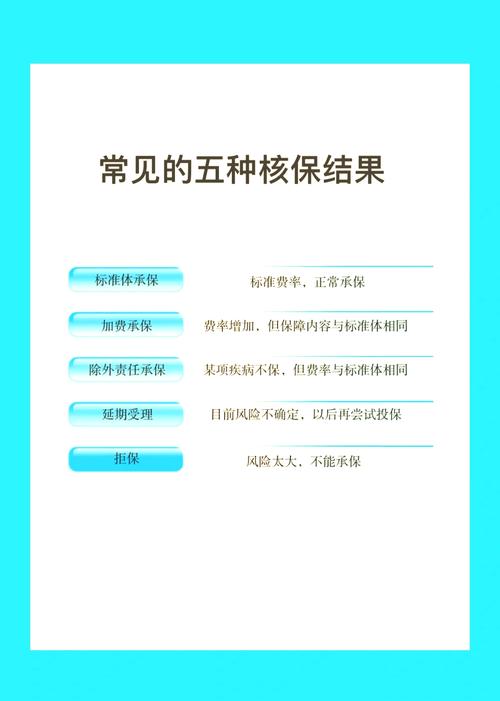
用智能核保别踩这几个坑
第一个坑,不看问题瞎蒙选项。很多人嫌问题啰嗦,扫一眼就随便选。比如问题问的是“是否曾被诊断甲状腺结节”,你是三年前查出来的,想着又不是最近的,就选了“否”,这就是给自己埋雷,后续理赔很容易出纠纷。看不懂问题就停下来琢磨,别瞎选。
第二个坑,一家拒了就彻底放弃。智能核保过不了,不代表你买不了人寿保险。每家公司的核保规则不一样,对同一种异常的宽松程度也不一样,这家智能核保拒了,换一家试试,或者直接转人工核保,提交最新的检查报告,说不定就能通过。
第三个坑,觉得智能核保没人查就不如实说。别抱这种侥幸。智能核保只是换了个形式问你健康情况,本质还是健康告知,该如实说的一定要说,现在医疗数据越来越透明,真到理赔的时候一查一个准,别因小失大。
其实说白了,智能核保就是把核保这件事从保险公司的办公室,搬到了你的手机上,让普通人自己就能操作,不用麻烦代理人,不用等,省了很多时间。它就是个工具,不用把它想的太玄乎,也不用太抵触,按自己的真实情况填就好。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|见微