“合同里写的这个保险金额,到底是什么啊?我买200万和100万差别在哪?会不会我交了钱,最后拿不到写的这个数?”
说实话,不止她一个人问。好多买了好几年保险的人,都没搞懂这个最基础的概念。
别听别人瞎扯,保险金额不是你最后能拿到的钱
很多人的惯性思维是,我买多少保险金额,最后就拿多少钱。
可真不是这么回事。
保险金额本质上只是合同约定的一个基准数值,至于你最后拿多少钱,得看你买的是什么产品,得看合同里的规则。
举个最常见的例子,你买增额终身寿,30岁一次性交10万保费,合同写的初始保险金额是12万。要是你刚买完第二年就想取钱,你能拿到的现金价值大概只有10万出头,根本达不到12万的保险金额。要是你放个二三十年,现金价值又会涨到二三十万,比当初写的保险金额高多了。
说白了,这个数字就像是服装店的尺码,只是一个参考基准,不是说你穿M码就一定是100斤,不同品牌的M码还不一样呢。
不同人寿险产品,保险金额的作用完全不一样
不说复杂的,就说普通人最常买的两种人寿保险,保险金额的作用天差地别。
第一种,纯保障型的定期寿险。
这个简单,你买100万保险金额,保障期内身故了,符合合同约定的话,保险公司就赔100万。这个时候保险金额就是你拿到的理赔款,规则很直白。
第二种,储蓄型的增额终身寿。
这里的保险金额,根本不是你要拿的钱,它是用来计算后续收益增长的基数。
绝大多数增额终身寿,每年的有效保险金额,都会按约定的比例复利增长,而现金价值又和有效保险金额挂钩。所以初始保险金额的高低,直接影响后面的增长速度。
很多业务员卖产品的时候,喜欢拿更高的初始保险金额说事儿,忽悠人说“你看我这个一开始就比别家高,以后肯定更多”,可要是后续增长比例更低,时间长了反而不如别家产品。
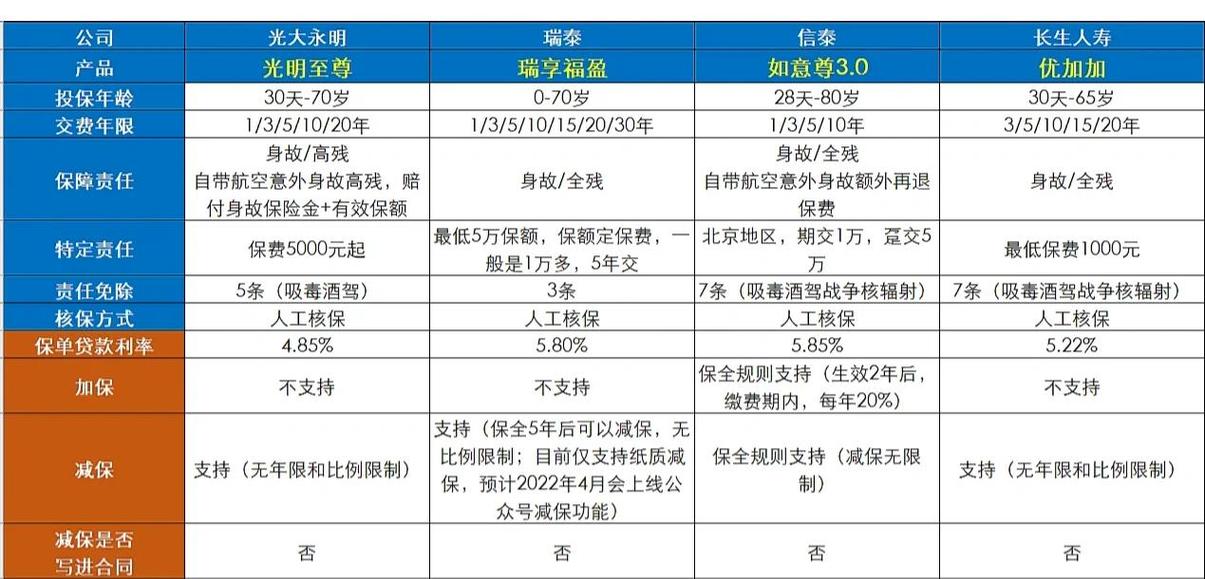
说实话,不少干这行的自己都没理清楚这里的逻辑,张口就乱说,坑了不少人。
选对保险金额,两个逻辑就够用
不用记复杂公式,也不用算一堆绕人的数据,分情况来就好。
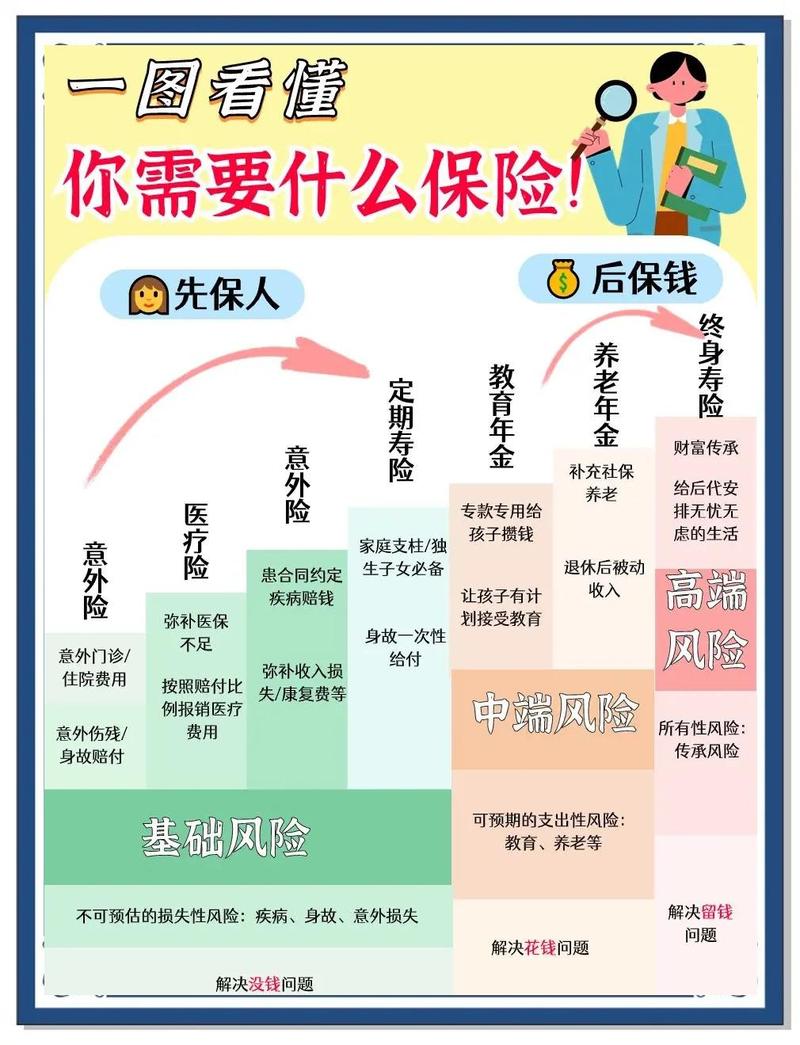
如果你买的是保障型定期寿险,目的就是万一出事了给家人留钱还债、过日子,那你的保险金额就等于:你剩下的房贷车贷+需要供养的家人未来10年的基本开支。
比如你房贷还有150万,孩子上学到成年还要70万,那选200万到250万就够。不用盲目跟风买大额度,毕竟保费也会更贵,没必要给自己添额外负担;也别图便宜只买几十万,真出事了不够用,等于白买。
如果你买的是储蓄型人寿险,目的是存养老钱或者给下一代留钱,那别只盯着初始保险金额的高低比。
要重点看你打算存钱的年限对应的现金价值,而不是合同上写的初始保险金额。有些产品初始保险金额低一点,但现金价值增长更快,放二十年之后拿的钱反而更多。
不过话说回来,不管你买哪种,先想清楚自己买这份保险是要解决什么问题,再去看对应的保险金额,别被乱七八糟的数字绕晕。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|安然