你去银行办房贷,签字的时候有没有见过这么一页——问你要不要附一份寿险,说万一你出事,剩下的房贷保险公司帮你还。大部分人第一反应都是,捆绑销售吧?又要赚我钱。其实这款跟房贷绑定最多的寿险,就是今天要聊的递减定期寿险。
它到底跟普通定期寿险有啥不一样
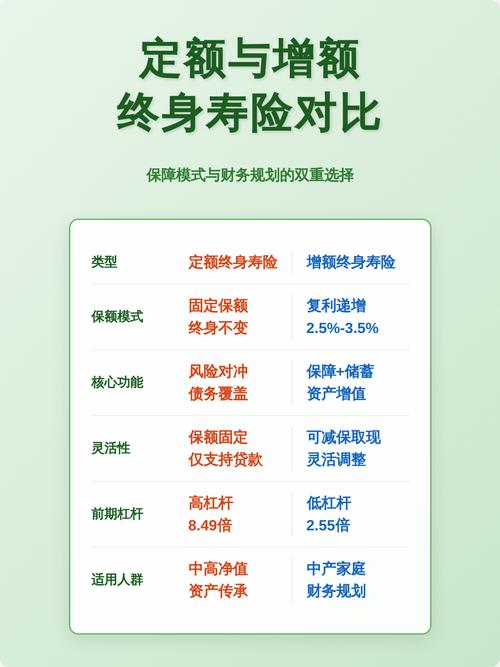
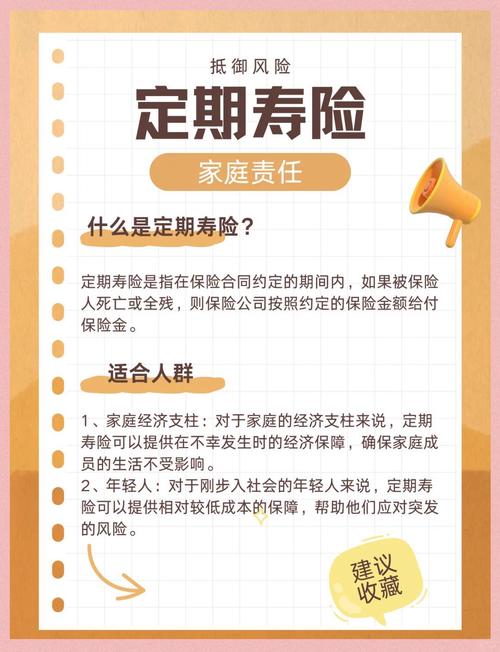
我们常说的普通定期寿险,是定额定期寿险,从买的那天到保障期满,保额一直是固定的,你买100万就是100万,出事就赔100万。
但递减定期寿险不一样,保额是逐年(或者按月)递减的,一开始保额高,越往后越低,保障期满的时候保额可能接近0。
举个最简单的例子,你贷了100万,分30年还清,买一份保30年的递减定期寿险,第一年保额100万,刚好对应你刚放款时候的房贷本金,之后每年跟着你房贷剩余本金往下降,第二年变96万,第三年92万…到最后一年,保额可能就剩几万块,刚好对应你剩下没还的本金。
哪些人真的需要买递减定期寿险
说实话,90%买它的人,都是为了覆盖房贷风险。
你想啊,买寿险的核心需求之一,就是万一家庭支柱走了,别把房贷债务留给老婆孩子爸妈。那你房贷本来就是越还越少,需要保险公司帮你cover的部分本来就在降啊,为什么要一直买100万保额的定额寿险,多交那么多保费呢?
价格差得真不少。同样30岁男性,不抽烟,买100万保额保30年,定额定期寿险一年大概要两千多到三千,递减定期寿险可能只要一千出头,差了快一半。对一个每个月紧巴巴还房贷的家庭来说,每年省一千多,攒起来给孩子报班不好吗?
还有一类人,就是有其他逐年减少的债务的,比如生意上给伙伴做担保,或者有大额分期要还,保额跟着债务走,也合适。
反过来讲,也不是所有人都适合。如果你买寿险不只是为了还房贷,还想给家人留一笔固定的钱,比如留几十万给孩子上学,给爸妈养老,那还是选定额定期寿险更合适,毕竟递减到最后,保额没剩多少,满足不了你这个额外需求。
买之前一定要捋清楚这几件事
第一,看保额递减规则。有的是每年减一次,有的是按月减,总体来说按月减更贴合房贷每个月降本金的规律,不过差的额度真的不多。不用太纠结,重点看总保费差多少就行。
第二,保障期一定要匹配你的贷款期限。别你贷了30年,图便宜买个20年的保障,那最后十年房贷还没还完,你保障已经到期了,等于白买。
第三,别迷信“递减比定额好”这句话。没有好不好,只有合不合适。如果你贷款额度不高,每年差的那点保费对你来说根本不算事,买定额反而更省心,出事了赔的钱除了还房贷,还能剩下一大笔给家人,性价比也不低。
还有大家常问,银行办贷款时候推的递减寿险能不能买?其实你可以拿它的报价去跟市面上其他产品比一比,大多时候银行卖的会偏贵一点,现在也不允许强制捆绑,你完全可以选合适的自己买。
不过话说回来,如果你身体有一些小问题,自己买寿险核保过不了,银行那边批量核保要求比较松,能买到就已经很不错了,该买就买。对吧?本来买保险就是能买到就行,挑再好买不了也没用。
说白了,寿险就是帮你托底的工具,你有什么需求,就选对应的工具,不用听别人吹得天花乱坠。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|满满