刚毕业。兜里没几个闲钱。要给爸妈兜底,要还刚上车的房贷,挤来挤去也就几百块买保险。
大部分人这时候选的都是定期寿险,几百万保额一年几百块,杠杆拉满,够用。
等过了五六年,结婚生娃,收入翻了倍,回头看,又觉得光有定期寿险不够了。想要一辈子都有保障,想要给孩子留一点东西,这时候想换终身寿险,麻烦就来了。
刚买定寿时想不到的尴尬
我身边真有这样的例子。朋友25岁买了一百万普通定期寿险,保到60岁,一年三百多。31岁的时候,升了部门经理,年薪涨了三倍,想要换两百万终身寿险,结果体检查出甲状腺结节3类,投保直接被除外责任。
原来的定寿再过二十多年就到期,新的保障买不到合适的,不上不下卡在那里,悔得他连喝三瓶冰啤酒吐槽。
要是他当初买的是带转换责任的呢?情况完全不一样。
可转换定期寿险的核心:那是一张免核保的入场券
说白了,可转换定期寿险就是你买定期寿险的时候,合同给了你一个专属特权:在约定的期限内,你不用重新体检,不用过新的核保,直接可以把这份定期寿险转换成保险公司的终身寿险,或者其他类型的人寿保险。
你买定寿时候的身体健康状况,保险公司直接认。不会因为这几年查出来点小毛病就给你加费,更不会拒保。
这才是这个责任最值钱的地方。
二十多岁买定寿的时候,你身体好得能跑全马,谁能想到三十多岁会查出来结节、脂肪肝这些小问题?现在医疗设备越来越先进,一点点小异常都能查出来,好多人再投保就卡壳了。
转换的时候,一般是把原来定期寿险的现金价值,抵扣新保单的保费,大部分人只要补一点点差价就能拿到新保单,不用额外折腾太多。
不过话说回来,转换权不是无限制的。绝大多数产品都会给转换加限制,比如必须在保单生效前10年转,或者必须在你50岁之前转,有的还只能转同一家保险公司的产品,这些都要提前看合同。
哪类人适合选可转换定期寿险?
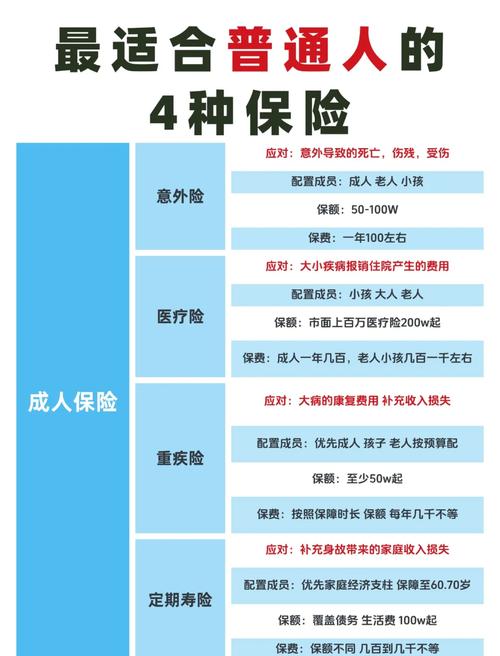
第一类,就是刚入职场预算有限,但明确未来想要终身寿的年轻人。
刚工作钱少,拿不出大几千买终身寿,先买一份可转换定期寿险,花多十几块钱买个转换权,相当于提前把20多岁的身体健康状况锁死,等以后收入涨了,再转成终身寿,一步到位,太稳妥。
第二类,就是本身身体现在没问题,但家族有遗传病史,或者平时工作压力大、经常熬夜,担心未来身体出问题买不了保险的人。
提前占个坑,比以后想买买不了强太多,一年多花一杯奶茶钱,买个踏实,值。
说实话,不是所有人都需要这个责任。如果你已经想好这辈子就买定期寿险,保到退休就够了,那完全没必要多花那点钱买转换权,普通定期寿险就够。
也别觉得有转换权就一定划算。转换之后新保单的保费,你要自己算,有的时候算下来和现在直接买新的差别不大,自己对比过再决定,别冲着转换权就盲目买。
可转换定期寿险从来不是什么神产品,它就是给我们多留了一条后路而已。未来的你收入变了,需求变了,它能接住你的变化,不用让你当初的钱白花,也不用让你因为身体变化买不到新保障。
就这么简单。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|小准