别再信“全楼连坐”的老黄历了
很多人一听到高空坠物,第一反应就是“找不到肇事者就整栋楼业主一起赔”。这话放现在,真不对。
现在民法典写得明明白白,高空坠物发生后,第一责任人是侵权人——也就是掉东西的那户人家,谁掉的谁赔。如果是外墙、公共瓷砖这种物业负责养护的部分掉了,那只有物业没尽到管理义务的时候,才担责任。
什么叫没尽到管理义务?比如物业早就知道外墙开裂,业主也反映过,就是不修,那掉了砸到人,物业全责。要是刚做完检修,来了场超标准台风刮掉一块,那物业真没责任。
那真找不到肇事者呢?比如有人从楼上扔了个烟头,没烧到人但是烧了车,调遍监控也找不到是谁扔的。这个时候才会触发“可能加害的建筑物使用人补偿”,也就是咱们以前说的“全楼连坐”,但现在也不是让整栋楼赔,物业只要能拿出证据排除大部分住户,比如监控证明那层以上才扔得到,那就只有那几户补偿,而且只是补偿,不是全责赔偿,后续找到肇事者还能追回去。
真的,别再拿老观念套现在的事了。
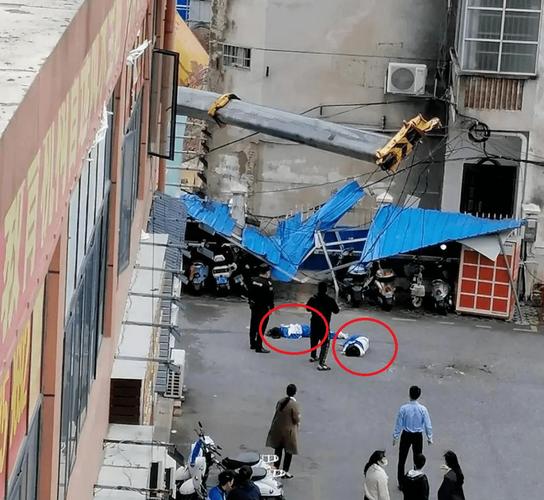
哪些保险管高空坠物责任,哪些不管
讲完责任划分,说回大家最关心的——保险到底怎么赔?
这里分三种身份说,清楚得很。
如果你是车主:现在车险改革之后,车损险本身就已经包含了高空坠物导致的车辆损伤,不用额外买。哪怕找不到肇事者,你也可以走自己的车损险理赔,剩下的事交给保险公司代位追偿就行,不用你自己去挨家挨户要钱。
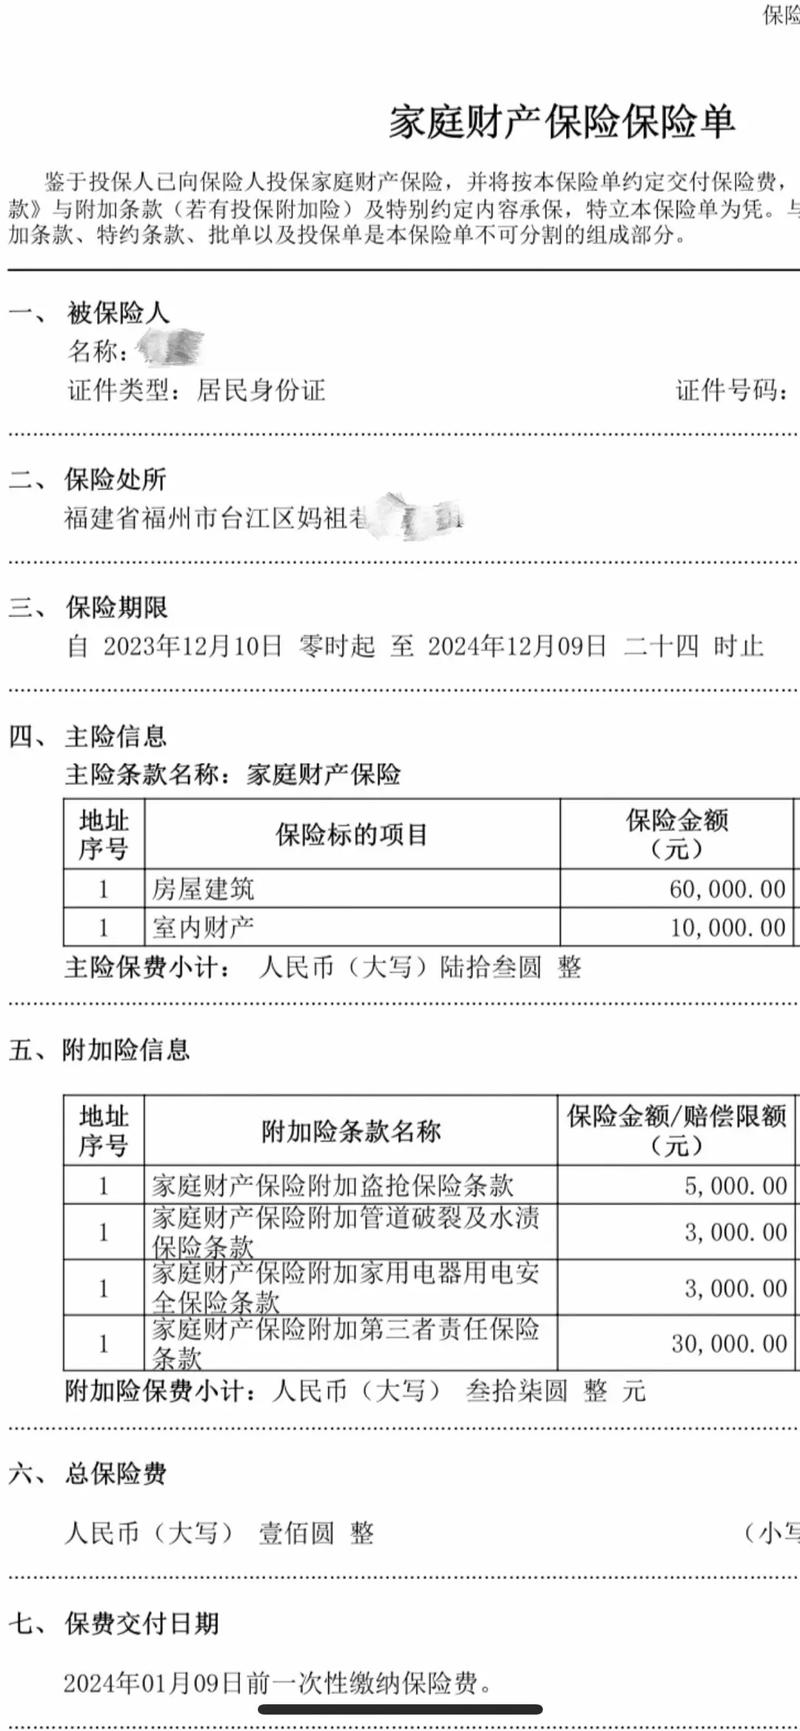
如果你是普通业主:你需要关注的是家财险里的第三者责任部分。这个部分保的,是你家东西掉下去砸了别人的人或者东西,该你赔的时候,保险公司帮你赔。比如你家阳台摆的花盆被风吹掉砸了楼下的路人,你要担责任,这个就符合条款约定的赔付条件。
那不保什么?故意往下扔东西伤人违法,这个所有保险都不保。另外,第三者责任险是赔你给别人造成的损失,要是别人掉东西砸了你家,这个不能用你自己家的第三者责任险赔,得找对方的,找不到就走你自己的车损或者人身意外险。
如果你是物业:物业买的公众责任险,会赔付依法应当由物业承担的高空坠物责任,前提是物业确实没尽到管理义务,符合条款约定。
不过话说回来,我见过不少小区物业图便宜买的责任险,保额特别低,真出了大事也不够赔,但那是物业的事,跟咱们业主没关系。
真遇上事,这几件事别做错
说实话,大部分人一辈子碰不到一次高空坠物,但真碰上了,别乱操作,耽误理赔。
第一件事,先报警,留好记录。不管砸的是车还是人,第一时间打110,让民警过来做记录,拍现场照片,调监控,这些是后续定责任理赔的核心依据。别觉得跟物业熟,不好意思报警,或者觉得损失小先修了再说,到最后没证据,有理都说不清。
第二件事,别乱揽责任,也别乱讹人。该是谁的责任就是谁的,是业主的就找业主,是物业责任就找物业,别一出事就堵大门闹,最后搞成不必要的冲突,反而自己理亏。
第三件事,投保的时候别踩坑。要是你准备买家财险,一定要翻一下条款,看看高空坠物导致的第三者责任是不是在保障范围内,不少几块钱的超低价引流家财险,会把这个责任除外,真出事了赔不了,白买。
其实只要你住在高层小区,不管你住几楼,都建议多留意这份保障,毕竟你阳台总有花盆、空调外机对吧?万一掉点什么,真赔起来可不是小数目。经常把车停在楼下的,只要你买了车损险,其实就已经有保障了,不用额外加钱。
高空坠物这事,说恐怖也恐怖,说平常也平常,大部分时候都是小概率意外,只要你搞清楚责任,买对保险,真出事了也不用慌。对吧?
作者|dananjin
排版|dananjin
审核|柚子