开了十年车才搞懂:第三者责任险到底帮你兜了什么底
2026-09-24 00:10:54
前阵子跟开网约车的老陈喝茶,他叹口气说去年碰了个宝马七系,前杠加翼子板修下来快四十万,自己当年图便宜三责只买了30万,去掉交强险赔的2000财产,剩下小十万全得自己掏。差点把攒给女儿读大学的钱掏空。
很多人开车三四年,甚至十几年,对第三者责任险的理解,还停留在「反正买了交强险就行」的地步。
别被名字绕晕,它本质是帮你扛赔偿的
说实话,不少新司机提车的时候,业务员说啥就是啥,根本没搞懂三责到底赔谁。很多人以为是赔自己的车、赔自己车上的人,错了。
它赔的,是你开车出了事故,给第三方造成的损失。第三方,就是除了你、你的车、你车上的人之外的一切人和物。
你蹭了路边的劳斯莱斯,修车身的钱三责出。你闯红灯没刹住撞了行人,医药费、伤残补偿金三责出。你方向盘打滑冲进路边商铺,撞坏了人家的门和货,三责也出。
就说去年那个新闻,杭州一个车主倒车撞坏了路边百年古樟树,园林部门定损十几万,这个钱也是三责赔,只要额度够。
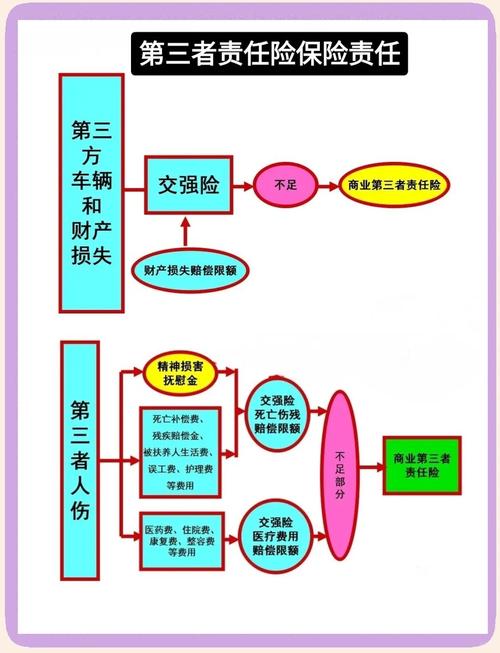 道路交通事故第三者责任险赔付场景示意图
说穿了,交强险是国家强制你买的基础三责,额度低到根本不够用,三责就是给交强险补缺口的——你撞了别人赔不起,保险公司帮你赔。就这么简单。
这些误区,我见过太多老司机踩
第一个误区,我在小县城开车,车速慢车也少,买50万足够了。
真的吗?你保证你一辈子碰不到豪车?你保证你不会撞到人?现在随便一个重伤住院,治疗费加康复费加营养费,分分钟几十万出去,真定个伤残,一级伤残光是赔偿金就可能过百万。五十万够干嘛?
还有人说,我买了全险,肯定没问题。
全险这俩字就是坑。很多保险公司说的全险,就是交强险加车损加三责,但是三责给你做多少额度?很多业务员为了让你保费看起来低,偷偷给你做20万、30万的额度,你不仔细看保单根本发现不了。等出事了才一拍大腿,晚了。
还有个离谱的误区,我有医保,撞了人医保能报,不用买高额度三责。先不说交通事故医保本来就不赔,就算能报,对方的误工费、护理费、车损,医保管吗?不管的对吧?
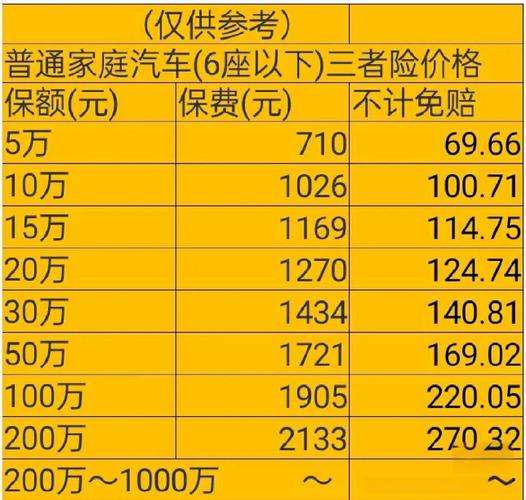 2024家用车第三者责任险额度保费对比表
说实话,现在三责涨额度真的没多贵。我自己去年买保险,50万三责是五百多,200万三责才六百出头,差不到一百块钱。一百块买一百多万的保障,怎么算都不亏啊。
这些情况,三责真不赔,提前心里有数
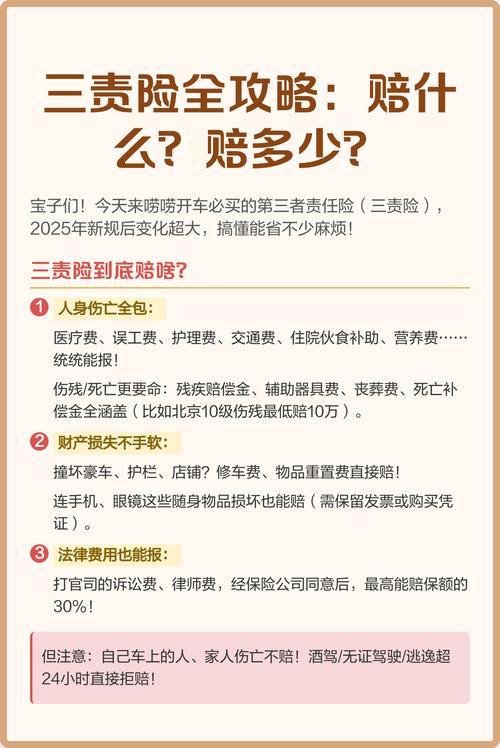 这些情况,三责真不赔,提前心里有数
讲完保什么,得说说什么情况三责不赔,别到时候扯皮。
最常见的,撞了被保险人及家庭成员不赔。比如你早上开车出门,倒车没看见你老婆停在院子里的车,蹭了一大块,这个修车钱三责不赔。条款里本来就把被保险人及其家庭成员的财产损失列在除外责任里了,这个是为了防止道德风险,没办法。这种情况其实你的车损险能赔你自己的车,对方(你老婆)的车…只能认倒霉。
然后,你买的是非营运车险,偷偷跑网约车拉活,出事了三责不赔。因为营运车辆风险比家用高太多,保费本来就不一样,你偷偷改了使用性质,保险公司当然不赔。
还有,酒驾、毒驾、故意撞车,这些违法的行为,肯定不赔。不用多说。
还有一种,你自己私下跟对方签了和解协议,答应赔多少,完事找保险公司报销,保险公司不认。为什么?因为该赔不该赔,该赔多少,保险公司要核损啊,你自己答应的,凭啥让人家掏钱?
不过话说回来,投保也没什么复杂的,记住一句话:额度能往高买就往高买,一线城市尽量200万起,二三线也别低于100万,真差不了几十上百块。别听人说什么买1000万没必要,其实一千万比两百万也就多几十块,不嫌额度多的话买了也不亏。
理赔的时候也简单,出了事第一时间报警报保险公司,别随便私了。对方要多少你就给多少,最后超过保险额度的部分都得你自己掏,让保险公司去谈就对了。
谁都不想出事,三责就是买个万一。真出了事,它就是你的最后一道防线,总不能因为一次失误,把半辈子攒的钱都搭进去对吧?
一句话总结:三责保额买足,开车才能真踏实。
作者|dananjin
排版|dananjin
审核|柚子
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
开了十年车才搞懂:第三者责任险到底帮你兜了什么底
文章链接:https://www.xinminbao.com/c/692.html