别只盯着三者险:聊聊被忽略的车上人员责任险
2026-09-24 00:33:52
去年帮发小处理过一起交通事故理赔。变道没留够距离蹭了对面的SUV,车速不算快,但副驾他老婆没系安全带,额头直接磕到挡风玻璃边缘,缝了五针,前前后后医药费加复查花了八千多。
翻保单一看,车上人员责任险只买了每座1万的保额,扣除免赔之后,保险公司只报了不到两千,剩下的六千多全得自己掏。发小蹲在交警队门口抽烟,骂自己当初听了业务员的,说“不用买那么高,哪那么容易出事”,省了一年不到三十块的保费,亏了快七千。
好多老司机都踩过的认知坑
说实话,十个买车险的,八个对车上人员责任险没概念。
很多人默认,我自己买了百万意外险,家人也有,不用多买这个。不对。意外险是保你个人不管在哪出事,可要是朋友坐你的车出门,出了事故,受伤的医药费该谁出?总不好意思让朋友动自己的意外险吧?人情债可比保费贵多了。车上人员责任险保的,就是你作为车主,应该承担的车上乘客、司机的赔偿责任,跟个人的意外险不冲突。
还有更大的误区,我买了两百万三者险,怎么可能不够用? 醒醒啊。三者险是赔对方的,对方的车、对方的人,跟你自己车上的人半毛钱关系都没有。真出事了,交强险不赔自己,三者险不赔自己,你不买车上人员责任险,只能自己掏腰包。
我见过开了十年车的老司机,到理赔的时候才搞清楚这个逻辑,拍脑袋都没用。
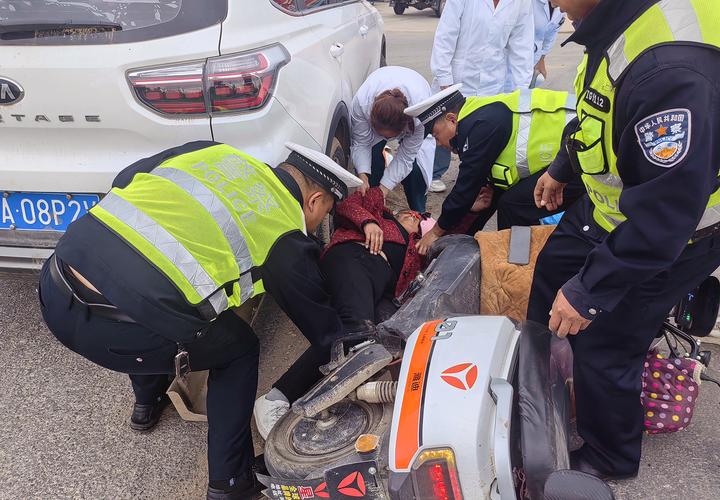 交通事故车内乘客受伤理赔场景
这些情况,它真的不赔
 这些情况,它真的不赔
讲清楚了保什么,得说说哪些不在保障范围内,别到时候理赔闹误会。
最常见的一种,人已经下车了,在车外被自己的车撞了,不赔。去年有个车主,停在坡上没拉手刹,车溜了,他冲上去想拦,结果被车蹭伤了腿,找保险公司理赔,拒赔了,因为他已经不属于“车上人员”了。
还有,故意行为不赔,酒驾毒驾无证驾驶不赔,违法上下车比如车没停稳就跳车受伤,也不赔。因为这些本来就是投保人自己的违规行为,保险公司当然不担这个责任。
还有一种情况,你拉的是营运生意,比如跑顺风车没提前给保险公司告知,出事了也可能拒赔,因为私家车改营运,风险等级不一样,这个要提前说清楚。
投保和理赔,记这几条就够
适合谁买?只要你开上车,就该买。尤其是经常拉家人朋友出门,跑长途多的,这个险真的是刚需。
怎么选保额?我见过90%的车主,买车险的时候默认勾选的都是每座1万,说实话,1万保额真的就是聊胜于无。现在随便住个院拍个片做个小手术,几万块就没了。
一般来说,司机座位建议投20万以上,乘客座位每座投10万以上,五座车全买下来,一年也就一百多块钱,相当于你少喝两杯奶茶,换个安心,真的不贵。
别觉得我危言耸听,运气不好的时候,真就是一次事故掏空你大半个月工资。
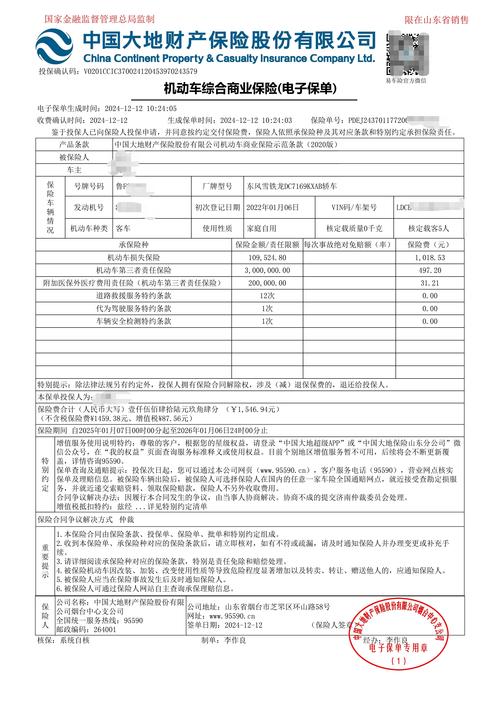 车险电子保单车上人员责任险保额栏
不过话说回来,也不用盲目追求超高保额。如果你和家人都已经买了足够的寿险和意外险,嫌保费贵,乘客座买个5万到10万也够,主要是应付朋友坐你车出事的情况,不至于太被动。
很多人会问,那它和现在卖的很多驾乘意外险哪个好?其实没谁好谁坏,就是定位不一样。车上人员责任险是跟车不跟人,只要开这个车、坐这个车的人出事都能赔,适合车经常借给别人开、经常拉不同的人出门的车主。驾乘险很多是跟人不跟车,你自己开任何车出事都能赔,适合经常开不同车的人,你按需选就好。
理赔要注意什么?第一,出事第一时间打保险公司电话报案,别想着私了完事再找保险公司,很多私了的赔偿没有正规单据,保险公司没法核赔,最后吃亏的是你自己。第二,所有的医疗费发票、病历、交警的事故认定书都留好,别弄丢了。
花小钱补保障缺口,别等出事才想起保额没买够。
作者|dananjin
排版|dananjin
审核|白杨
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
别只盯着三者险:聊聊被忽略的车上人员责任险
文章链接:https://www.xinminbao.com/c/693.html