前几天跟发小撸串,他一坐下就骂街。说自己车停小区围墙根,睡一觉起来四个轱辘加备胎全没了,车身用四块空心砖垫着,侧裙刮得一塌糊涂。
他翻遍手机里的电子保单,越看心越凉。买了三者险买了车损险,就是没搞懂盗抢险到底管啥。最后确实没拿到赔偿,几千块打了水漂。
这事不是个例。接触车险这些年,十个车主里有八个说不清楚盗抢险的规则。
别搞混:现在的盗抢险早就不是原来的附加险
很多开了五六年以上车的老司机,印象里盗抢险还是要额外加钱买的附加险。
这个印象,早就过时了。
2020年车险综合改革之后,机动车盗抢险已经正式并入车损险主险责任。也就是说,只要你买了车损险,自动就带了盗抢险保障,不用再单独掏钱买。
不过话说回来,总有例外。有些开了十年以上老车的朋友,觉得车不值钱,就只买交强险不买车损险。这种情况,你就没有盗抢险保障,真被偷了只能自认倒霉。
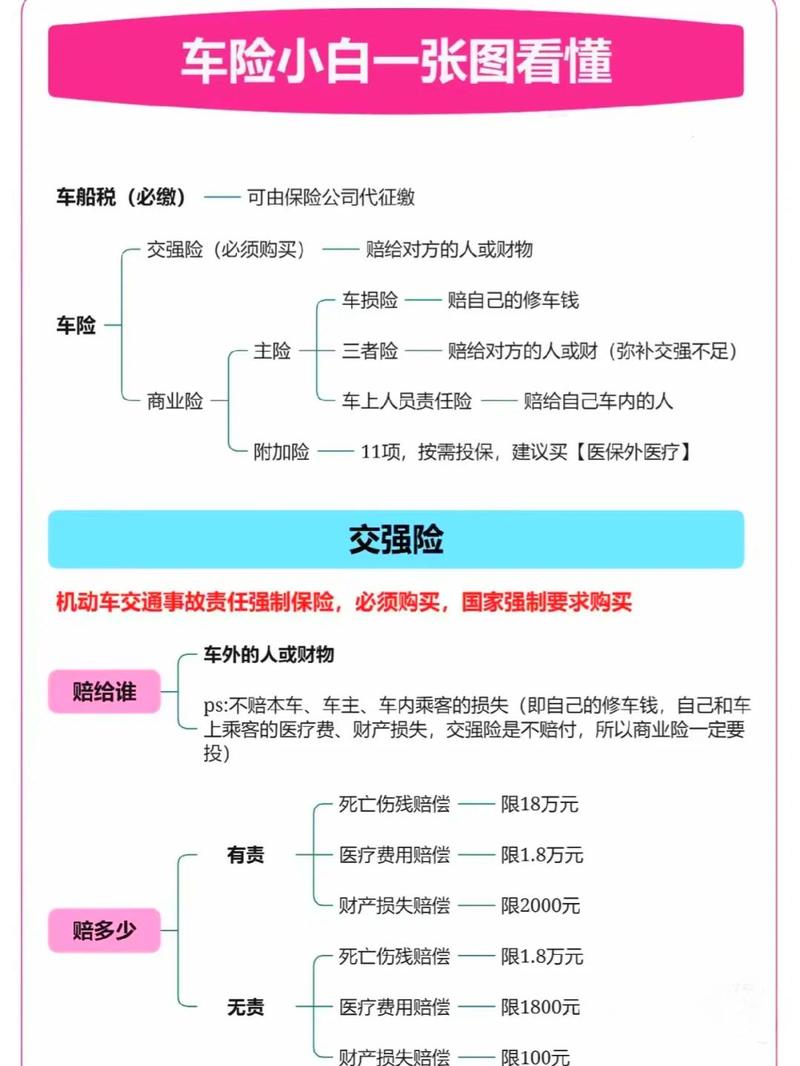
那现在还有没有能单独买的盗抢险?有的,少数保险公司针对没买车损险的老车,推出了单独的机动车盗抢险,想要的可以自己找保险公司问,价格也不贵,一年百八十块的样子。
哪些赔哪些不赔?大半车主都踩过这个坑
讲真,盗抢险的保障逻辑,说穿了一句话:只赔整台车的被盗抢,零部件被偷基本不赔。
刚才我发小的情况,就是只丢了轮胎,车还在,所以不赔。
就是这么硬的规则。
那具体来说,到底保啥?
第一种,整台车被偷走被抢走,超过条款约定的时间(多数是60天)还找不到,赔。第二种,车辆被盗抢过程中,弄坏了车身玻璃、门锁这些部件,维修的费用,也赔。
那哪些不赔?我列几个最常见的:
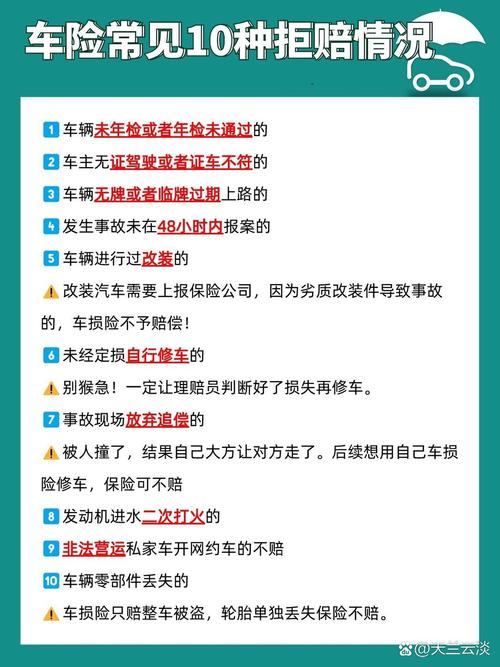
第一,仅丢失零部件,不赔。轮胎、轮毂、后视镜、放在车里的包包行李,这些单独被偷,都不在盗抢险保障范围内。除非你整台车一起被偷了,这些才跟着一起赔。
第二,被家人、熟人“偷”走,不赔。比如家庭纠纷,一方把车开走藏起来,你报盗抢,这种情况不属于条款定义的“盗抢”,保险公司不会赔。
第三,因经济纠纷被抵押、转卖,不赔。比如说你把车借给朋友,朋友欠了钱把你车卖了抵债,这属于民事纠纷,不算盗抢,保险公司不赔,得自己走司法程序解决。
说实话,我见过最多的拒赔,就是只丢零部件的情况,跟我发小一样,真的挺窝火。别抱着侥幸觉得这事不会落在自己头上,老小区没监控的,路边乱停车的,偷轮胎的贼真的不少见。
投保和理赔,这几个细节一定记牢
哪些人要特别盯紧这件事?
经常把车停在没有监控的老小区、路边非正规停车场的,还有你的车刚好是市面上热门的保值车型,本身失窃率偏高,一定要先打开保单确认,自己有没有买车损险——有车损就有盗抢险,不用额外瞎花钱。
如果你是没买车损险的老车,又常年停在不安全的地方,那可以问问保险公司能不能单独买一份盗抢险,花不了几个钱,买个安心,没错的。
真出事了别乱,记住两个关键步骤,别耽误理赔:
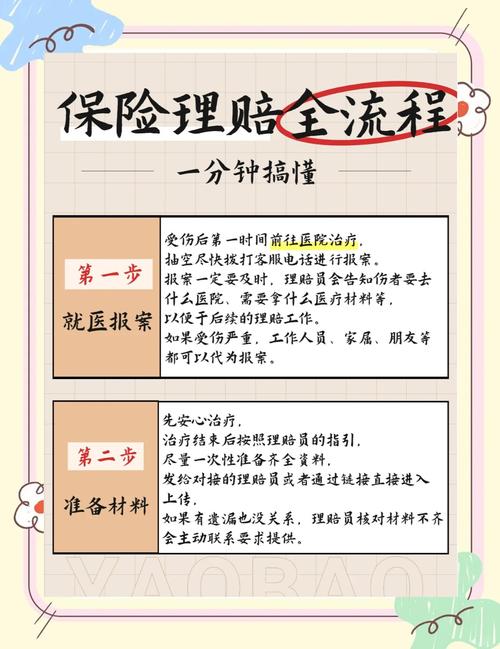
第一,先报警,再报保险公司。顺序别错,警方出具的立案证明是理赔的必须材料,没有这个,保险公司根本没法走流程。哪怕你只是确定不了车是不是被偷了,先报警准没错。
第二,提前把该准备的材料备齐。行驶证、购车发票、原车车钥匙,缺一样都可能添麻烦。尤其是车钥匙,如果你原车有两把,只能交出一把,多数保险公司会按照条款扣除相应的免赔额,一般是保额的5%左右,这个是规则,提前知道就不会觉得是保险公司坑你。
还有一个误区很多人搞不清:车被偷了,找回来的时候已经撞坏了,修的钱给不给赔?给的,只要是盗抢过程中造成的车辆损坏,维修费用都在保障范围内,这点不用太担心。
别听网上瞎忽悠说盗抢险全是坑,其实只是大多数人没认真看过规则罢了。说白了,一百个人买盗抢险,可能九十九个用不上,但真用到的时候,就是救大命的事。
最后提一句,不管买啥保险,花两分钟看看核心保障范围,比啥都强。
作者|dananjin
排版|dananjin
审核|小准