老巷失火后我才懂:火灾保险不是有钱人的专属
2026-09-23 21:18:45
去年清明回老家,碰着远房二伯蹲在村口抽烟,脚边全是灭了火的黑炭块——他开了二十年的巷口副食店,前一晚电线老化走火,整间店烧得只剩架子。二十多万的货,还有攒了好久准备给侄子装修房子的钱,全砸进去填坑了。我问他怎么没买份保险,他说,火灾保险?那不是大商场大工厂才买的东西吗?我一个小破店,买这玩意儿干嘛?
多数人对火灾保险的误解,比你想的更离谱
不止二伯,我接触过好多开小店的,开美甲店的、卖卤味的,都觉得火灾离自己远,买保险就是浪费钱。还有人说,我买了商铺租金险,或者买了家财险,不就包含火灾了吗?
说实话,真不一定。很多基础款的家财险,火灾保额也就几万块,连重新装修客厅都不够,更别说存货了。很多中小微企业买的普惠型企财险,火灾保额也就十几万,赶上一场火烧掉半层货,根本不够赔。
还有人觉得,我店里消防设备齐全,物业天天检查,怎么可能轮到我头上?可哪一场火灾,不是所有人都觉得“不可能”的时候烧起来的?老化的电线、忘记关的蚊香、炸炉旁边溅出来的油,哪一个不是不起眼的小细节?
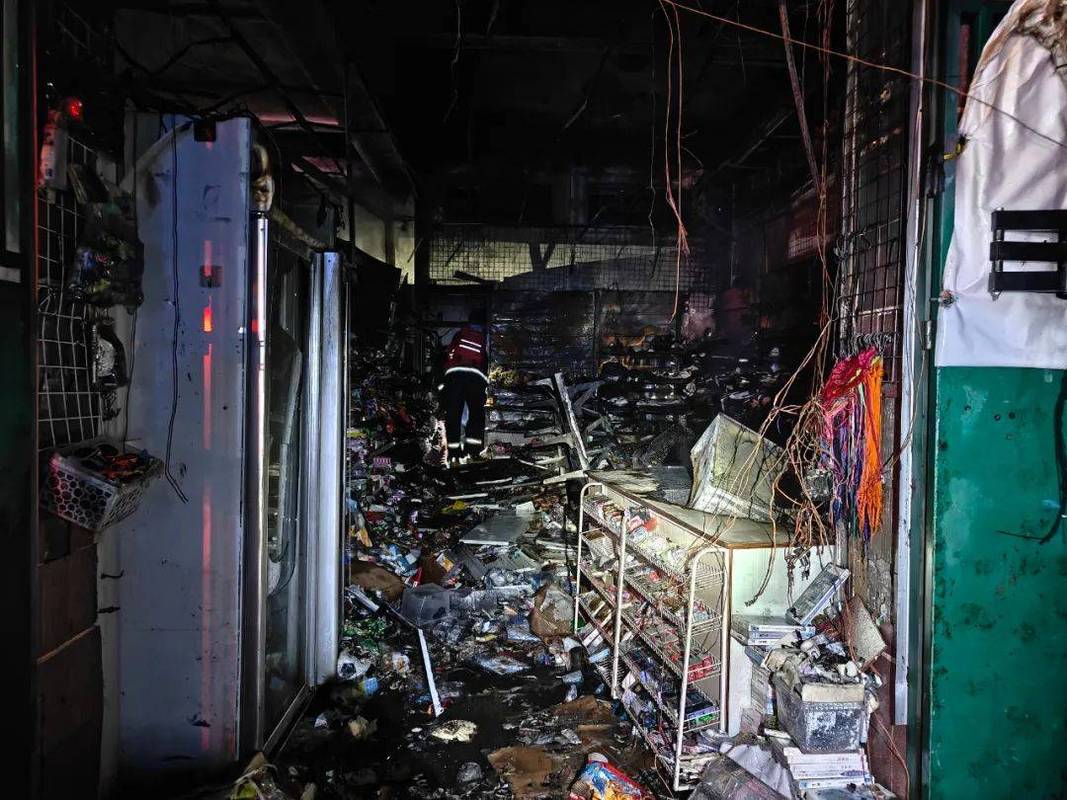 街边小店火灾后清理现场实拍
直白说:火灾保险到底保什么,什么不赔
别听那些卖保险的扯一堆绕晕人的术语,火灾保险本质上就是,你花点小钱,把万一失火造成财产损失的风险转给保险公司。就这么简单。
核心保的三类损失:
第一,房屋或者店铺本身的建筑损坏,烧裂的墙、烧变形的梁,重建维修的钱,都能赔。第二,你放在里面的所有财产,大到中央空调、生产设备,小到店里的零食衣服存货、家里的家具家电,全算。第三,大部分产品可以附加停业损失,比如你店烧了,装修三个月没法开业,这期间的租金和固定成本损失,也能赔,这点对做小生意的太友好了。
这几条别存侥幸,一律不赔:
故意纵火骗保,不可能赔,这个大家都懂。地震、雷击引发的火灾?多数基础款不保,要额外附加责任。自己家电器老化,没起火只烧坏了电器本身,不算。还有,你把货物堆在露天或者无防护的雨棚里,烧了也不赔,除非你提前买了对应的特约责任。
我之前碰过一个开建材店的老板,图省事把一批管材堆在店门口,晚上有人扔了烟蒂进去引了火,整批货烧没了,最后因为是露天堆放,合同里写了除外责任,一分钱没拿到,你说可惜不可惜?
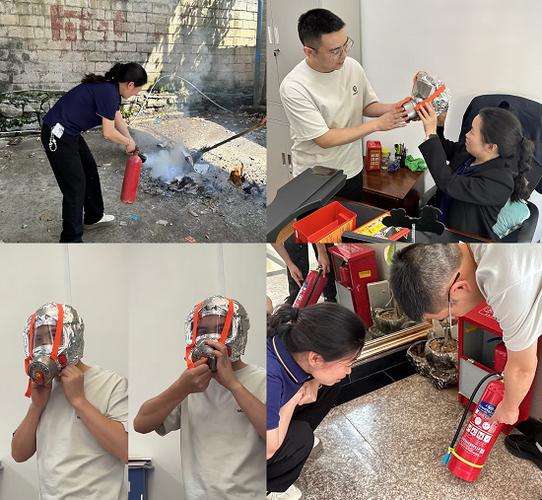 火灾保险财产损失清点现场图
投保理赔这几点,记下来不吃亏
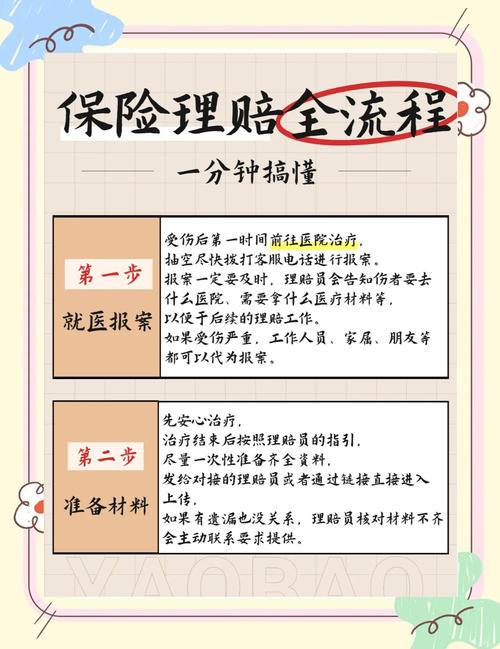 投保理赔这几点,记下来不吃亏
什么样的人该买?
开线下门店的、农村自建仓储放货的、城里租了办公室开工作室的,哪怕你是做自媒体的,一屋子几十万的摄影器材、直播设备,都值得配一份。一年保费也就几百块,换算下来一天一块多,买个安心不算贵。哪怕是城市里的自住房,觉得家财险保额不够的,也可以单独买一份火灾保险补充。
投保要留神两个坑:
第一,保额别瞎填。别觉得我多买点没坏处,保额高于实际价值,多交的保费白花,赔的时候也只按实际损失赔。也别为了省保费少买,不足额投保,最后赔的时候按比例赔,亏的还是自己。比如你实际有100万货,只买了50万,最后损失20万,保险公司只赔10万,这个规则一定要提前知道。
第二,一定要如实告知。你店里有没有存易燃易爆的东西?货物是不是堆在露天?这些一定要说清楚,别隐瞒,不然真出事了,保险公司有理由拒赔,哭都没地方哭。
理赔也有两个要注意的:
真出事了,先打119报火警,拿到消防出具的火灾事故认定书,这个是理赔的核心依据,没有这个,说啥都没用。
别着急忙着清理现场重新开业,先拍好照片视频,留好残骸,等保险公司过来清点完再说,提前毁了现场,定损都定不了,吃亏的还是自己。
不过话说回来,谁也不盼着出事,买保险本来就是买个万一。就像二伯现在,逢人就说,早知道花几百块买份火灾保险,也不至于掏光一辈子积蓄。
一句话总结:几百块换一个兜底的后路,对任何放了真金白银财产的地方,都不亏。
作者|dananjin
排版|dananjin
审核|满满
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
老巷失火后我才懂:火灾保险不是有钱人的专属
文章链接:https://www.xinminbao.com/c/685.html