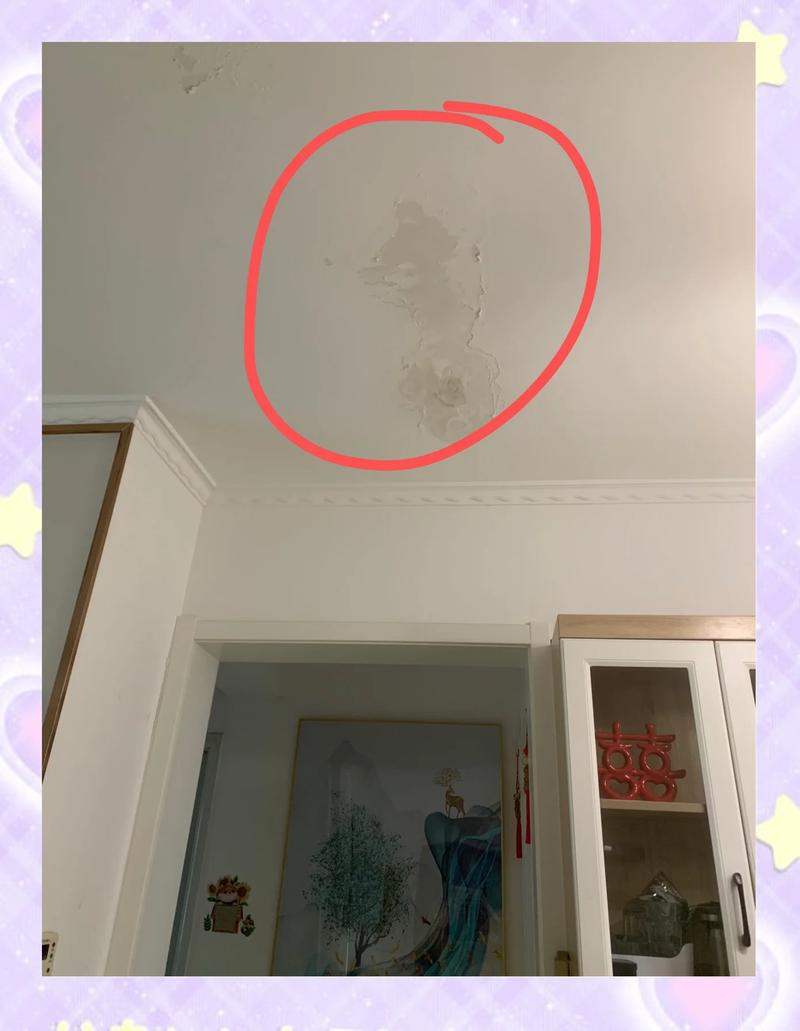
去年梅雨季,我家楼下漏水泡了天花板。找上门才知道,是楼上业主家阳台水管爆了。对方没买保险,八千多块维修费全自掏。那段时间两边扯来扯去,脸都僵了。
在此之前我也没在意过房屋保险,总觉得这是可有可无的东西。直到亲眼看见这件事,才翻出来各种资料捋了一遍,发现好多人都和我之前一样,误会大了。
很多人对房屋保险的理解,从根上错了
第一个误区,我交了物业费,出事物业会赔。真不是。物业只负责公共区域的维护,你家自家管线漏了,漏到别人家,锅是你自己背。我楼上那个邻居,找物业说理,物业说你家水管是你自己用的,我们只负责小区主管道,最后还是自己掏钱。
第二个误区,我办房贷的时候银行已经让我买过了。你买的那个一般是「房贷抵押物保险」,只保房屋主体因为自然灾害或者意外坍塌,你家漏水泡装修泡楼下,那种根本赔不了。别搞混。
还有人说,我房子才住三年,能出什么事。意外这东西,谁说得准呢?说不定哪天水管老化说爆就爆,说不定厨房忘关燃气出点小火灾,真轮到你,就是大几千出去。
房屋保险到底保什么?又有哪些绝对不保?
说白了,房屋保险就是给你的房子和屋里的东西买个兜底保障。常规的责任分三块,我掰碎了说。
第一块是房屋主体+装修保障,比如火灾、爆炸、暴雨、台风、水管爆裂这些意外,把你家墙体、装修弄坏了,修的钱保险公司出。
第二块是室内财产保障,你家冰箱、沙发、电视这些家电家具,因为刚才说的那些意外坏了,也能赔。当然,自己用坏的不算哈。
第三块,也是最实用的一块,第三者责任保障。刚才说的你家漏水淹了楼下,你家阳台花盆掉下来砸了路人或者车,都是你赔,买了这个,保险公司帮你出。去年广州有个业主,台风天阳台窗被吹掉砸了楼下的车,就是走的房屋保险的第三者责任,赔了八千多。
那哪些不保?说几个最常见的。
自然损耗不赔,比如你家墙皮几十年了自己掉下来,水管本来就锈得快断了你不修,爆了也不赔。地震基本都不保,要保得额外加钱买附加险。危房、违建肯定不赔,你房子本来就不符合安全标准,人家肯定不接。还有你家被盗,大部分常规房屋保险也不保,要额外附加。
哪类人该买?哪类其实不用急着买?
说实话,不是说所有人都必须立刻买一份,看你自己的风险情况。
房龄超过20年的老小区住户,一定要买。老房子管线老化严重,说爆真的就爆,你漏一次楼下,修自己加赔别人,小一万就没了。现在一年房屋保险也就两三百块,这点钱换个兜底,太值了。
住顶层、一楼带院子的,优先买。顶层漏雨是常态,一楼夏天暴雨容易被淹,这都是高发风险。
出租房屋的房东,必须安排上。租客出门忘关水龙头,或者烧水忘关火,出事了,租客跑了或者掏不出钱,最后找的还是你房东。你花几百块买个保险,出事保险公司兜着,省多少麻烦。
反过来,刚交房的新房,所有管线装修都是全新的,小区物业也靠谱,你暂时不买也没事。等住个五六年再考虑也不迟。
投保理赔踩过坑的人,告诉你要注意什么
别听销售瞎忽悠堆额度,第三者责任买100万额度就足够用,日常出事根本用不到更高的,多买就是多花钱。
买之前先看房龄限制,很多产品只接房龄30年以内的房子,超过30年的老房要买专门的,别瞎买,买了也赔不了,白扔钱。
理赔记住一个原则:先留证,再维修。不管是你家坏了还是把别人家弄坏了,第一时间拍照拍视频,把坏的地方全拍下来,别一上来就砸了修,没证据保险公司核不了损,很容易拒赔或者少赔。我之前帮朋友处理过一次,他着急住,把泡坏的地板全撬了扔了,最后只拿到七成赔款,亏了小两千,挺难受的。
还有,别私下和对方签赔偿协议。你说你觉得要赔十万,就签了十万,结果保险公司核定下来只值五万,多出来的五万就得你自己掏,亏不亏?让保险公司去谈就好了。
不过话说回来,房屋保险从来不是什么发财的工具,就是个兜底的东西。你买了一辈子没用到,那是好事,说明你平平安安。真用到了,也就帮你扛一次大的支出,不至于伤筋动骨。
说白了,就是几百块买个心安。总比出事了,邻里反目、自己掏大半年工资填坑强。
作者|dananjin
排版|dananjin
审核|白杨