被低估的财产险保险价值:不是用来发财,是帮你托底
2026-09-16 12:19:43
去年冬天跟发小凑饭,他刚把自己社区家常菜馆的新门头装好,整个人松下来。半个月前半夜,一个酒驾的女司机失控冲过来,把整扇门头连带着进门的吧台、冷藏柜全撞烂了,店没法开,只能停业整改。
我之前跟他念叨过好几次,让他买份营业用财产险,他那时候嫌麻烦,说我这小破店能出什么事,后来架不住我磨,花了不到三千块买了。最后算下来,维修费加停业期间的固定损失,一共赔了八万多。
他接过赔款那天跟我说,这几千块扔进去,我之前一直觉得是打水漂,现在才知道,这钱买的是什么啊。
对,这就是最实在的保险价值。
大多数人对财产险的保险价值,从根上就搞反了
很多人买保险,默认逻辑都是“我花了钱,就得赚回票”,没出事就是亏了,出事就得赔得比我损失多,才叫值。
说实话,这观念放在财产险里,完全错了。
财产险里说的保险价值,本质就是你投保的财产本身值多少钱,保险公司承担的最高责任,不会超过这个数。财产险的核心是损失补偿,不是让你获利。
我见过不少人踩坑,想着我房子市价一千万,我买两千万保额,出事就能赔两千万,躺着赚钱。可能吗?不可能啊。哪怕你多买了一倍,超额部分不算数,真出事了最多还是赔你实际损失的钱,多交的保费全打了水漂。
还有反过来的,为了省点保费,故意少报财产价值,不足额投保。真出事了,保险公司是按你投保的比例赔,你本来值一百万,只买了五十万,那损失十万也只赔五万,亏不亏?
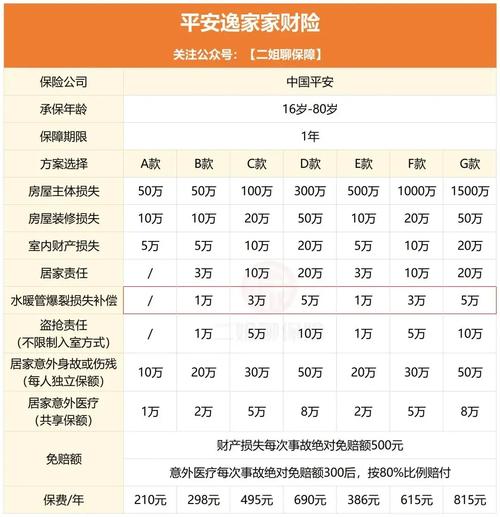 城镇家庭财产险保额参考对照表
说白了,保险价值这事儿,就是个“刚刚好”的事儿,多了没用,少了吃亏。
搞懂保险价值,先理清楚保什么、不保什么
很多人买财产险,只看多少钱保额,从来不看保的是什么,这不踩坑才怪。
举个最常见的例子,你买城市住宅的家财险,一般来说,保房屋主体结构、室内装潢、室内的家用财产,比如你家水管爆了淹了楼下,赔楼下损失也都在责任里。
那什么不保?举个例子,大部分基础款家财险,是不保地震、海啸这类巨灾的,想要保得额外附加。还有你私拉电线给电动车充电把房子烧了,违规装修砸了承重墙导致房屋损坏,这些也都不在保障范围内。
之前碰到一个业主,自己把老房子的承重墙拆了,墙裂了找保险公司赔,直接被拒,完全合理,你自己故意违规操作,凭什么让保险公司买单啊。
很多人说,那我怎么确定我买的保额对不对?其实很简单,投保的时候对着你的财产实际价值算,房子就按重建成本算,不要按市价,市价包含了地价,房子塌了地还在,不用把地价算进去,室内家具电器就按实际折旧后的价值算,不用按全新价格算。
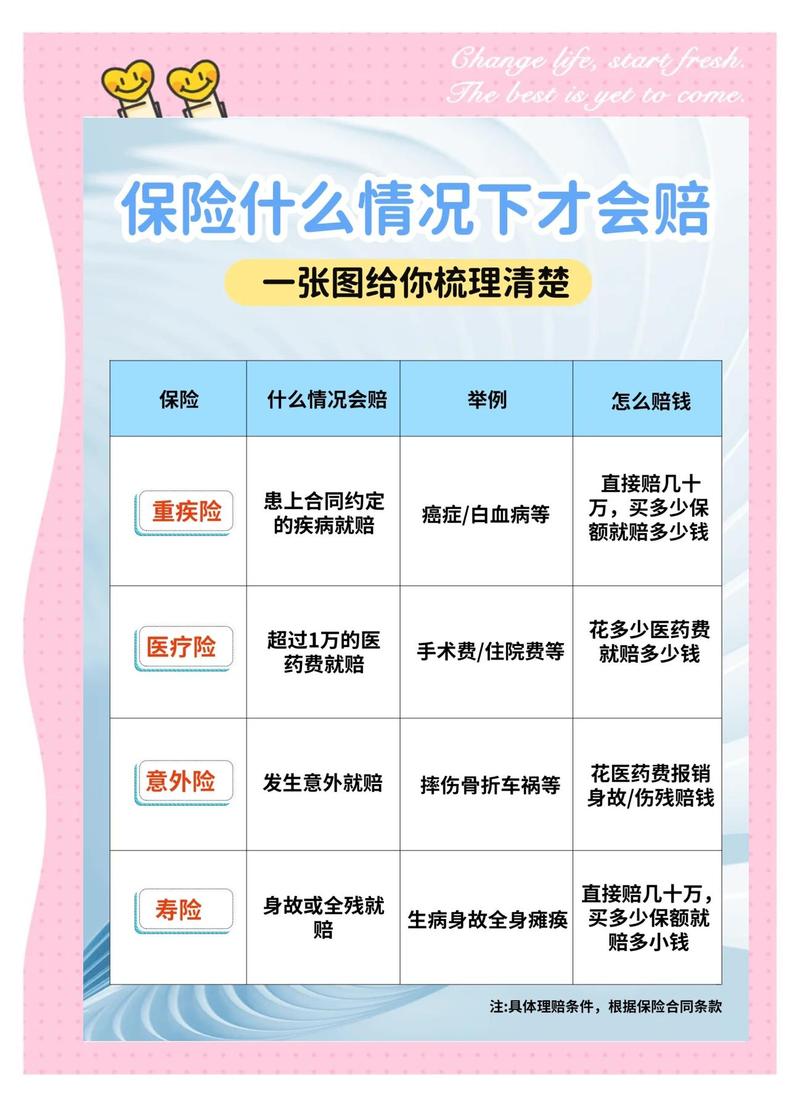 财产险不足额投保比例赔付计算示例
很多误区,其实只要你盯着保险价值算,就避开了八成。
不过话说回来,也不用算得一分不差,大概准就够了,差个几万块也不影响什么,别差太多就行。
到底哪些人该盯紧财产险的保险价值?
 到底哪些人该盯紧财产险的保险价值?
不是只有大老板大别墅才需要买财产险,普通人更需要。
你有正在还房贷的房子,一定要买。房子没了,贷款一分不少还要还,有保险顶着,至少不用你半辈子积蓄砸进去,最后还无房可住。
你开街边小店,不管是水果店、理发店还是小餐馆,一定要加保营业中断责任。就像我发小那次,撞了之后停业十几天,房租人工一分不能少,要是没有保险,这几万块就得自己掏,小本生意,一次意外就能把大半年利润吞了。
我自己家也买了家财险,一年几百块,买个心安。我见过太多普通人,一辈子攒钱买一套房,一场意外一场火,回到解放前,这点保费,换个托底,值不值?太值了。
最后说几个提醒,别嫌啰嗦:
投保别瞎报数字,别多报也别少报,如实说你财产值多少就好,多花的保费真的没用。
家里的大件财产,购买凭证拍个照存云端,真出事理赔快很多,不用跟保险公司扯半天你这家具到底买成多少钱。
买完一定要翻两页免责条款,不用全看,就看看哪些情况不赔,心里有数比什么都强。
财产险的保险价值,从来都不是让你从中获利,是当你辛辛苦苦攒下的那点家底,遭遇飞来横祸的时候,它能帮你托住底,让你不用从头再来。
作者|dananjin
排版|dananjin
审核|小准
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
被低估的财产险保险价值:不是用来发财,是帮你托底
文章链接:https://www.xinminbao.com/c/294.html