免赔额到底是什么?本来就不是坑人的套路
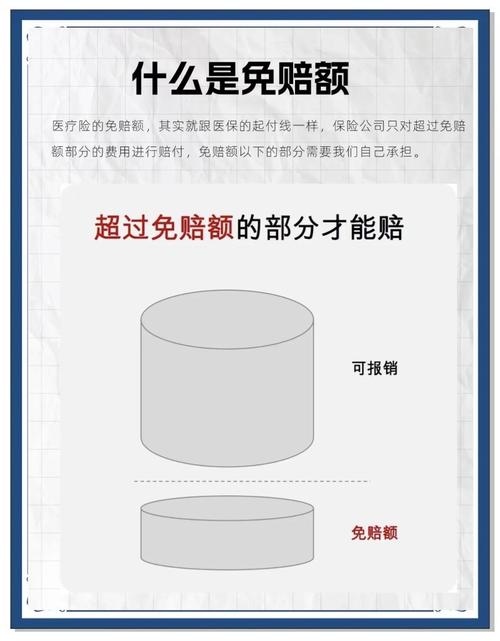
说直白点,免赔额就是理赔的时候,要你自己承担、保险公司不赔的那部分钱。很多人觉得这是保险公司抠门,不愿意掏钱,其实最早设计免赔额,就是为了筛掉那些鸡毛蒜皮的小理赔,降低所有人的保费成本。 举个最简单的例子,家财险里的室内财产盗抢责任。如果没有免赔额,丢个一百块的充电宝都要找保险公司理赔,一来一回人工成本都不止一百块,最后这些成本都会摊到所有投保人的保费里,反而所有人都要多花钱。 现在国内财产险里,最常见的就是两种:绝对免赔和相对免赔。很多人分不清楚,我给你掰碎了说: 如果是500块绝对免赔额,你的损失是400,一分不赔,全你自己出。你的损失是1000,保险公司赔500,剩下500你出。 如果是500块相对免赔额,你的损失不到500,一分不赔。超过500,保险公司全赔,一分不扣。 现在市面上绝大多数财险产品,用的都是绝对免赔,相对免赔已经很少见了。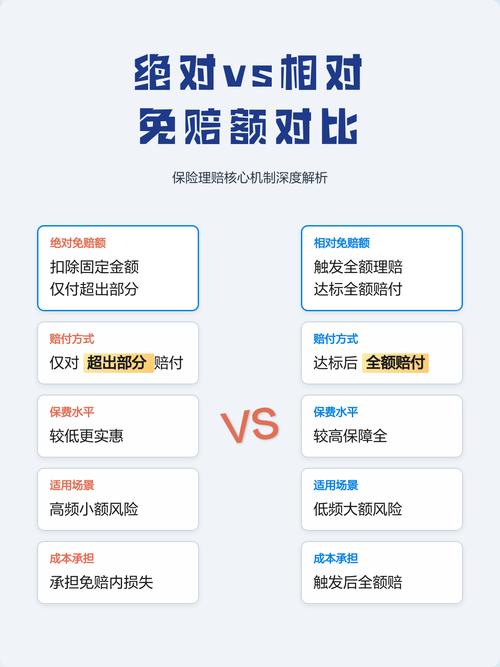
我见过最多的三个免赔额误区
第一个误区:买了不计免赔就等于啥都赔。这绝对是错的最多的。很多老司机买车险,都记得买不计免赔,觉得买了之后所有免赔都没了,其实根本不是。不计免赔主要是赔你本该自己承担的那部分责任比例,比如你全责,本来要承担20%,买了不计免赔保险公司给你出,但一些本身约定好的绝对免赔,它管不着。比如车身划痕险,很多产品默认有15%的绝对免赔,哪怕你买了常规不计免赔,理赔的时候还是要扣这15%。还有一些特殊的责任,比如医保外用药责任险,很多产品的不计免赔不覆盖这部分,别想当然。 第二个误区:免赔额越低越好,最好是0免赔。真不是。免赔额越低,保费越贵,这是固定的规律。我见过一款家财险,100块免赔的一年50块,0免赔的一年就要80块,贵了六成。你算算,你买家财险多少年能出一次理赔?大部分人三五年都未必报一次,多花的30块,早就够付那100块免赔了,怎么算都不划算。 第三个误区:免赔额都是固定的钱,不会变。不对哦,有些财险的免赔额是比例免赔,或者按损失额走的。比如一些工程财产险,免赔额是损失金额的10%,或者2000块,两者取高。也就是说,1万块损失,免赔是1000,比2000低,就扣2000。10万块损失,免赔是1万,比2000高,就扣1万。这点很多人不注意,理赔的时候才觉得不对。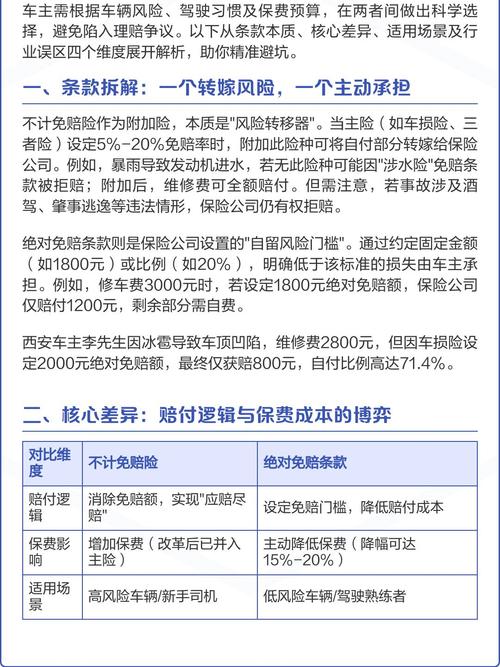
选免赔额的核心思路,其实就一件事
作者|dananjin
排版|dananjin
审核|见微