前阵子跟开奶茶店的发小吃饭,他一坐下就唉声叹气。说三年前租门面的时候,房东让他买份财产险图个安心,他乖乖听话,按房东说的房子估值投了两百万保额,每年交小两千保费。去年冬天线路老化着火,房子烧了小半,他去找保险公司理赔,人家一句话就把他打发了——你对这套房子没有保险利益,不赔。
他到现在都想不通,我钱交了,合同签了,凭啥不赔?说白了,他从一开始就踩了最基础的坑,连保险利益是什么都没搞懂。
说白了,保险利益就是你会不会跟着亏钱
别给你扯法条上的定义,绕来绕去听不懂。
一句话:这件东西坏了、丢了、没了,你是不是真金白银的吃亏?是,你就有保险利益,就能买,就能赔。不是,哪怕你掏再多钱买保险,出事也轮不到你拿赔款。
就说发小这件事,门面是房东的,烧了之后,亏房子的是房东,不是他。他亏的是什么?是自己花八万装的吧台、冻坏的几十箱原材料、烧坏的制冰机封口机,这些才是他的东西,这些才是他有保险利益的部分。他非要给房东的房子买保险,不是白给保险公司送钱吗?
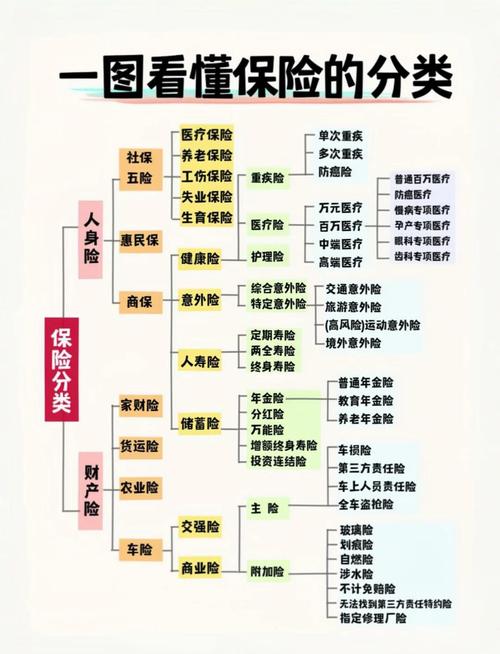
有人可能会问,那我租房子住,我就不能买保险了?当然能。你自己买的沙发、电脑、衣服包包,这些都是你的,烧了偷了你亏,你当然可以买,买对部分就行。
还有更离谱的,朋友出国玩,车放我这放半年,我能不能给他买个保险?你想啊,车撞坏了,亏的是朋友,不是你,你就没保险利益,买了也白买。除非朋友书面委托你,真出事了你帮他处理,那另说。
保险从根上说是帮你转移自己的损失,不是让你靠着别人的出事赚钱。没有保险利益的保险,跟赌博没差,当然不受法律保护。三个最常见的误区,九成的人都中过
第一个误区,我有保险利益,出事就一定赔?当然不对。
保险利益只是入门门槛,是前提,不是万能护身符。你自己买的车,你当然有保险利益,但是你酒驾撞了护栏,该不赔还是不赔,那是责任免除的事,跟有没有保险利益没关系。别搞混了。
第二个误区,我的东西我就能随便买,买多高保额都没问题。
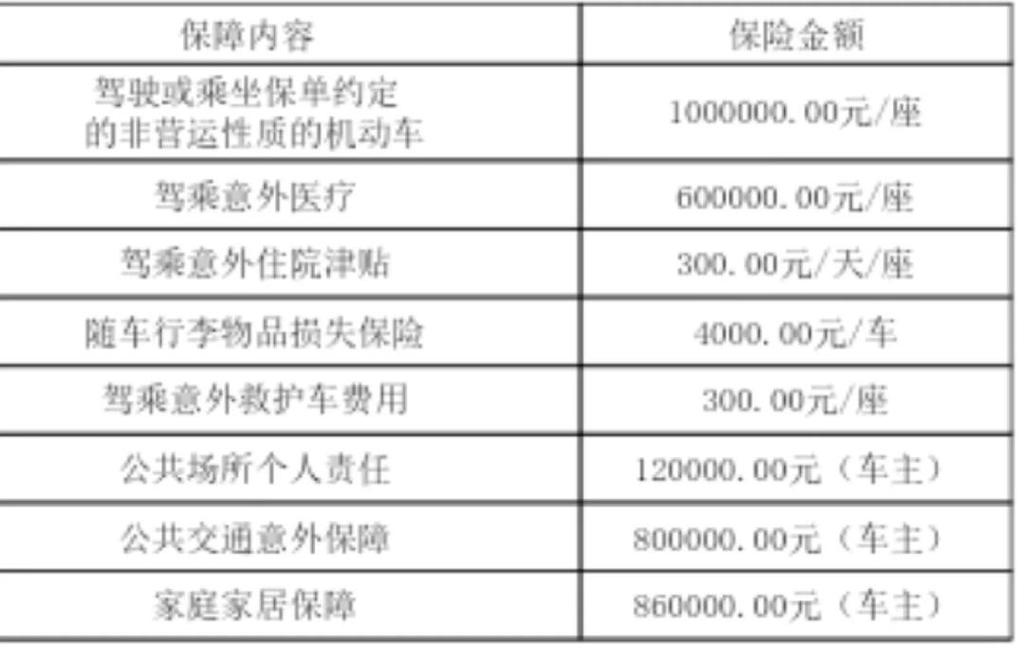
不对。你那个开了五年的笔记本电脑,买的时候五千,现在估值也就一千,你非要投五千保额,真偷了,保险公司也只会赔你一千,因为你最多也就亏一千。你多交的四千保额的保费,纯纯打水漂。这就是超额投保,很多人不知道,白扔钱。
第三个误区,保险利益买完就一劳永逸,不用管了?
哪有这么好的事。比如你买了二手车,钱付了,车开了,就是没过户,这个时候你有没有保险利益?有啊,车是你在用,撞了你亏,当然能买。但是你要是卖了车,钱收了,车交给买家了,就是没过户,这个时候车撞了,你还能找保险公司赔吗?不能啊,因为你已经不亏钱了,保险利益早就随着车交出去转移了。
说实话,我见过不少人就是栽在这,卖了车忘了改保单,出事了才想起来,根本拿不到钱。
买对财产险,只要做好这几步
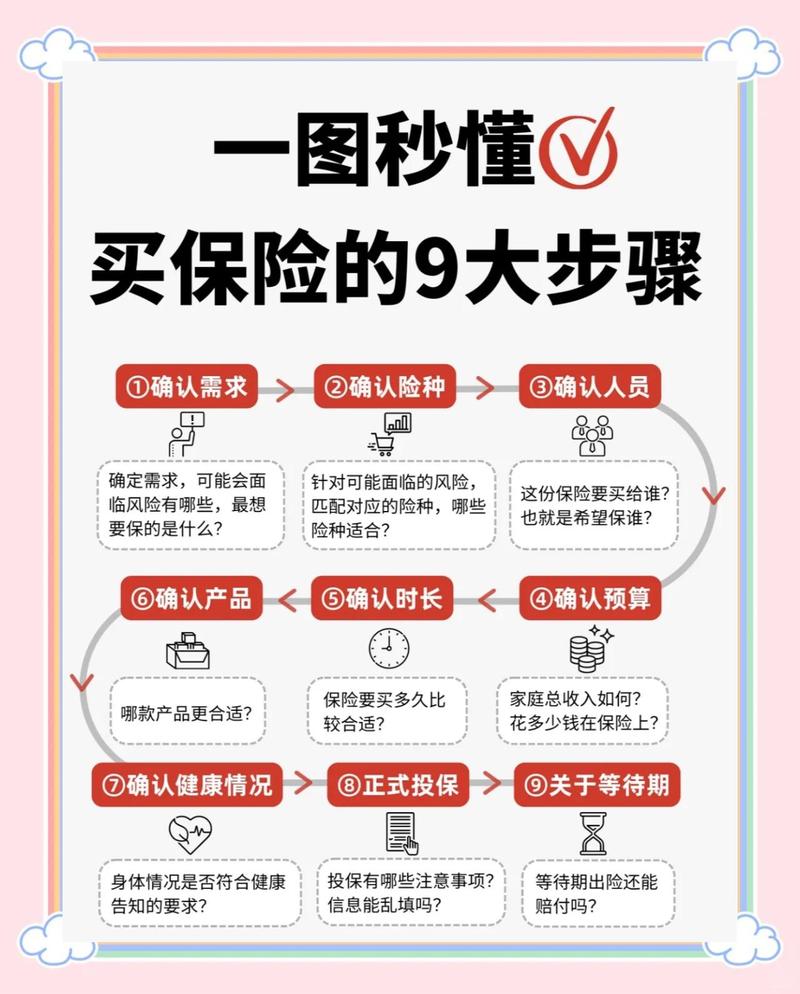
买之前,先掰扯清楚,哪些东西亏了算你的。
开小店的,囤的货、装的修、买的设备,这些是你的,房子不是,所以你只需要给这些东西投保就行了,别听人忽悠给房子也加保额,没用。住出租屋的,只需要保自己的室内财产,房子那部分让房东去操心,轮不到你。自己家买房的,那房子装修家电全是你的,那你全保没问题。
特殊情况也别慌,比如你抵押房子贷款,你对房子还是有保险利益啊,还不上贷款房子被拍卖,亏的是你,当然能买。帮人保管一批货,货坏了你要赔,那你也有保险利益,也能买。
不管什么情况,核心判断标准就一个:这个东西没了,会不会从你口袋里掏钱补?会,就保,不会,就别瞎花钱。买的时候,别想着靠保险赚钱。你的东西值多少钱就买多少,别为了求心安买高出实际价值好几倍的保额。多交的钱,真的打水漂。财产险是损失补偿,你亏多少补多少,不可能让你赚差价,这是规则,改不了。
理赔的时候,记得带证明你有保险利益的材料。进货单、购买发票、转让合同、租房合同里标注装修的条款,这些都留好。很多人理赔卡壳,不是没保险利益,是拿不出证据证明这东西是你的,真的挺亏的。
不过话说回来,很多人买财产险,上来就问多少钱一年,能赔多少,从来没人问一句,我对这个东西有没有资格保。说白了,保险利益就是财产险的根,根错了,后面全错。
最后说一句,搞懂保险利益,买保险的时候能省一半冤枉钱,理赔的时候少掉一半头发。
作者|dananjin
排版|dananjin
审核|阿辰