你逛的餐厅买了吗?聊聊公众责任险的那些坑和真相
2026-09-16 04:00:52
上个月帮朋友处理理赔的事儿,我印象特别深。
小区门口开糖水铺的张姐,下雨天没来得及放防滑垫,一个阿姨进来摔了,尾骨骨裂,张口要八万赔偿。
张姐当时脸都白了,开个小糖水铺一年赚不到十万,这一下半年白干。
后来翻保单才想起,去年办营业执照的时候顺便买了公众责任险,100万额度,一年才两百多。
最后保险公司算下来,赔了七万多,张姐只出了两千块的免赔额。
你说这钱花得值不值?
很多人对它的误会,比奶茶全糖还腻
很多小老板觉得,我就十几平的小店,哪那么多人出事?犯不上花这个钱。
说实话,意外这东西,真不挑门店大小。
上个热搜的那种商场扶梯伤人是少见,门店地面滑摔了、吊灯螺丝松了掉下来砸了、玻璃门夹伤小孩手,哪件不用赔钱?
还有人说,我租的商场铺子,物业买了保险,我还买啥?
错了。
物业买的公众责任险,保的是商场公共区域,比如大堂、电梯,你自己店铺里面的事儿,人家根本不管。
还有最多人搞混的:公众责任险保我的员工吗?
当然不。
员工上班受伤那是雇主责任险的范围,公众责任险从根上说,保的是「你对第三方的责任」——就是所有来你场地的外人,不是你自己雇的人。
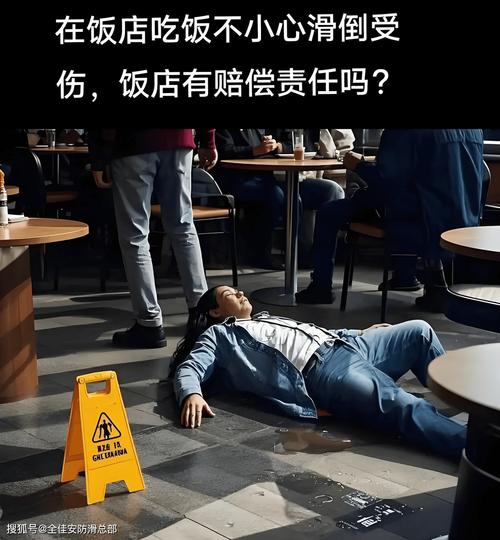 街边餐饮店湿滑摔倒公众责任险案例
还有人说,我买了财产险,这不就够了?
财产险保的是你自己的店被火烧了被偷了,跟外人受伤半毛钱关系没有。
误会一大堆,说白了,还是很多人没搞懂这个保险到底是干嘛的。
说白了,就是你开了个对外开放的地方,因为你没做好安全措施,把别人弄伤了、把别人东西弄坏了,本该你赔的钱,保险公司帮你出。
就这么简单。
能赔和不能赔,分界线其实很清楚
举个最简单的例子。你开民宿,客人洗澡的时候因为你家浴霸没固定好掉下来烫到了,这赔。客人走路玩手机没看路自己撞玻璃上,伤口缝针,你没贴警示标识,这也赔。
那什么情况不赔?
第一个,你自己的员工受伤,刚才说了,不赔。
第二个,你卖的东西吃坏了肚子,那是产品责任险的事儿,多数公众责任险不覆盖这个责任。
第三个,客人自己带的贵重物品丢了,除非你能明确证明是你这边的责任,不然大多不在保障里,很多保单都把这个除外了。
还有那种大型天灾,比如地震把房子塌了砸到人,很多普通保单也不保,需要额外附加责任才行。
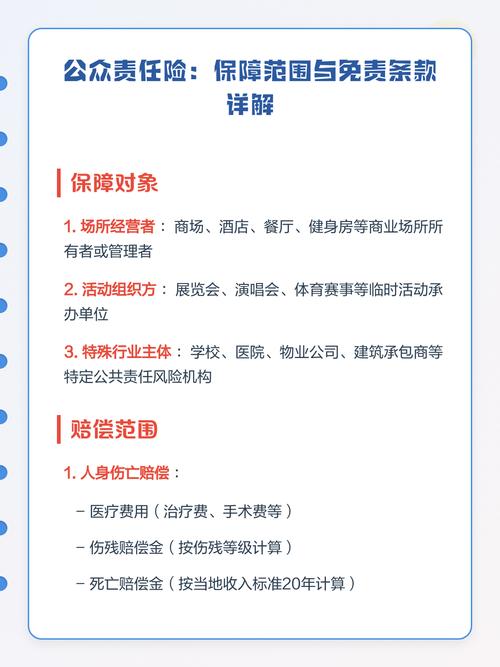 公众责任险不保范围明细对照表
这里要划个重点:故意行为肯定不赔。
比如你跟客人吵架,故意把人打了,那是你自己的事儿,保险不会帮你赔这个。别想着钻空子,没用。
买的时候别踩这几个隐形坑
 买的时候别踩这几个隐形坑
到底谁需要买?
只要你开门迎客,都需要。
从摆夜市的流动摊,到十平方的美甲店,几百平的健身房,几栋楼的商场,甚至办个三天的户外展会,都能买。现在甚至有按天卖的公众责任险,办短期活动买个三五天,特别灵活。
很多人买的时候图便宜,选个10万额度,一年才几十块,看着划算,真出事根本不够。
上次那个摔成骨裂的阿姨,光手术费加营养费就七万多,10万额度看着够,要是摔成残疾,几十万赔偿根本兜不住。
说实话,一般的小门店,买100万额度真的足够,一年也就两三百块钱,分摊到每个月才一杯奶茶钱,买个踏实,真不贵。
还有,你换了场地,或者加了新的经营项目,一定要告诉保险公司。
比如你本来开服装店,后来改成了网红蹦床馆,风险完全不一样,你不告知,出事了保险公司直接拒赔,你哭都没地方哭。
还有免赔额,买的时候看看,有的保单免赔额是一千,有的是两千,别到理赔的时候才发现自己要掏一大块。
理赔的时候要注意啥?
出事第一时间,先救人,然后拍清楚现场照片,马上给保险公司打电话。
别私自跟客人签和解协议,别随便答应对方十万八万的赔偿,保险公司只认他们核定的金额,你私自答应的部分,得你自己掏。
这点真的好多人踩坑,别嫌麻烦,走正规流程比你私自解决靠谱多了。
不过话说回来,这个保险也不是万能的。它就是个兜底的,你自己该做的安全措施还是得做。下雨天该放防滑垫放防滑垫,该定期检查线路设施就检查,别买了保险就不管了,真出事遭罪的还是你自己。
最后说一句:公众责任险从来不是大企业的专属,就是普通小商家的一张防身底牌,花点小钱,就能把你扛不起的风险转出去,这不比出事了到处借钱求情强?
作者|dananjin
排版|dananjin
审核|小准
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
你逛的餐厅买了吗?聊聊公众责任险的那些坑和真相
文章链接:https://www.xinminbao.com/c/274.html