别瞎买也别漏买:普通人也能看懂的企财险
2026-09-15 23:57:52
前两个月帮开建材加工厂的发小擦屁股。他厂子堆板材的角落走火,烧了小半仓原材料,找保险公司理赔,对方说不在保障范围,一分钱不给。
为了省几百保费,亏了几十万,这坑很多老板踩过
发小犯的错,我见过太多次。他当初买企财险,业务员给报价,他一看保建筑物加存货比只保建筑物贵了七百多一年,想都没想就把存货那项去掉了。“我厂子消防做得好,哪那么容易着火”,这话他说过不下十次。
结果呢?一把火,小两百万的原材料,全没了。一分赔款拿不到,差点给上游供货商的欠款拖垮。
很多老板对企财险的最大误区,就是觉得“我买了企财险就万事大吉”。不对。企财险不是一张打包好的万能保单,它更像是你点外卖的自选套餐,想要保什么,得自己勾,漏勾了,出事就没人埋单。
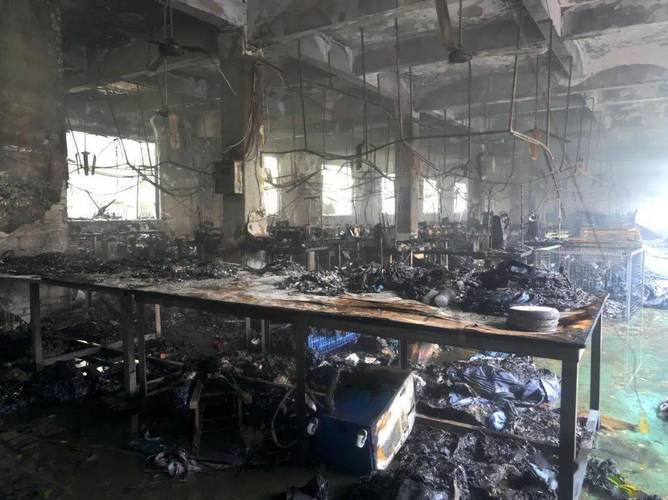 中小工厂火灾后受损原料现场
说实话,这种误区不止小老板踩,有些开了十几年厂的老江湖也掉坑。我之前听核保的朋友说,有个企业老板把办公楼抵押给银行,银行要求买企财险,他就只买了建筑物的,满足银行要求就行,自己厂里几千万的机器设备压根没加进去,后来暴雨淹了车间,机器全废了,只能自己扛。
说了这么多,企财险到底管什么不管什么
别听业务员瞎吹得玄乎,说白了,企财险就是给企业的有形资产托底的保险。小到几平米的街边小吃店,大到几万平的工业园区,只要你是正经经营的市场主体,都能买。
常见的可保责任,其实就几大类,我给你捋得明明白白:
第一类,保你花了钱的固定物件:要么是你自己买的厂房、店铺、办公楼,要么是你租了场地之后自己装的装修,还有你生产用的机器设备、开店用的收银台冰柜这些,都能保。
第二类,保你的货:不管是原材料还是半成品、成品,只要是放在你仓库门店里的,都可以加进去保。还有不少人会附加营业中断责任——就是万一出事你没法开业,这段时间亏的房租、员工工资,甚至本来能赚的利润,都能赔,这个对依赖现金流的中小商家太有用了。
那哪些是明确不保的?
给你说几个最常见的:地震、海啸这种大级别自然灾害,绝大多数企财险默认不保,要额外加钱买附加险;故意搞出来的事故,比如自己纵火骗保,肯定不保;露天堆在外面没有遮挡的货物,没买专门的附加险,被雨淋了被水淹了,也不保。还有像战争、核辐射这种,就不用提了,几乎所有财产险都不保。
适合谁买?只要你做生意有硬资产,哪怕你是个体工商户,开个小超市小餐馆,都适合买。别觉得我生意小没必要,你店里几十万的冷藏柜、十几万的存货,真出事了,心疼的还是你自己。
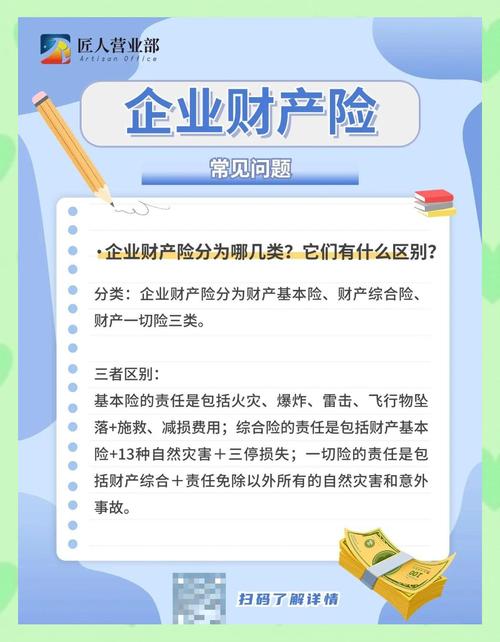 企财险保障责任勾选整理表
投保理赔,记好这几个关键点不吃亏
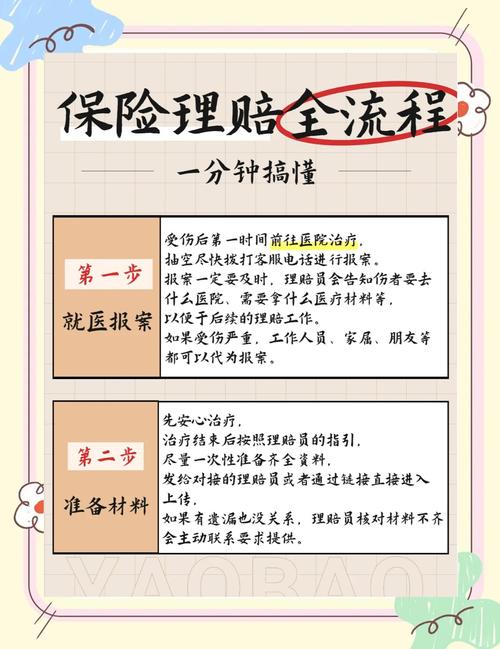 投保理赔,记好这几个关键点不吃亏
保额要实,别多也别少。很多老板两个极端,一个是图便宜,故意少报资产价值,比如你有100万的货,只报50万,真出事了,保险公司会按比例赔,等于你自己给自己打了五折,亏到姥姥家。另一个是瞎高报,觉得多报就能多赔,实际上理赔的时候只按实际损失赔,多交的保费全浪费了。
一定要看特别约定栏。别只看保费多少钱就下单,很多便宜的保单,坑都埋在特别约定里。比如说有的约定“晚上十点到早上七点被盗不赔”,有的说“仓储面积超过300平的部分不赔”,还有的直接把你经营的品类列入免责了,你做餐饮的没看到,那真出事了哭都没地方哭。
理赔别先动现场。很多人出事了第一反应是赶紧清理现场抢修,减少损失,这个心情能理解,但你得先拍够证据再动手。全角度拍照片拍视频,把受损的资产数量、损坏程度都拍清楚,给保险公司报案之后,对方说怎么弄再动,不然你把现场清了,保险公司没法核定损失,最后少赔甚至不赔,找谁说理去?
不过话说回来,也没必要过度焦虑。企财险本来就是个低成本的兜底工具,一般中小店铺一年保费也就千八百块,小工厂几千块,就能覆盖大几十万的损失,相当于给你生意买了个安全带。
我见过太多老板,给自己车买几千块的全险眼睛不眨,给每年赚几十万的店铺厂子买保险,抠几百块保费,最后出事追悔莫及。
说白了,生意嘛,不怕一万就怕万一。搞清楚自己要保什么,不瞎买也不瞎省,就够了。
作者|dananjin
排版|dananjin
审核|满满
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
别瞎买也别漏买:普通人也能看懂的企财险
文章链接:https://www.xinminbao.com/c/265.html