半夜加班的时候,车间那台核心进口注塑机线圈突然短路烧了,整台机直接报废。他说我明明买了厂房财产险,怎么到理赔的时候保险公司说赔不了?哦,忘了买机器损坏险啊。
机器损坏险到底是什么,它保什么不保什么
很多开厂的老板,买保险只会盯着厂房火灾、货物被淹,从来没听说过还有个机器损坏险。甚至还有人觉得,这不就是财产险拆出来骗钱的附加险吗?真不是。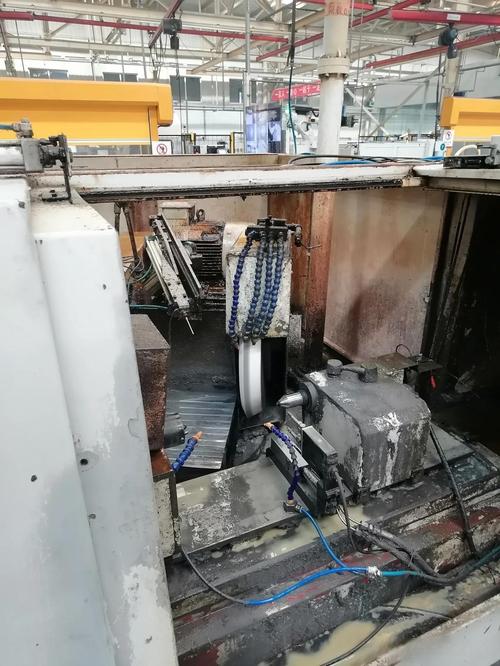
机器损坏险就是专门兜这个底的。
那什么情况它不赔?举个最简单的例子,你那台切割机用了十年,切割头天天磨,磨得不能用了,这个是自然磨损,属于正常耗损,肯定不赔。故意把机器弄坏骗保,那更不用说,当然不赔。如果是地震海啸这种巨灾,大部分基础款也不保,要额外加钱扩展责任,这点提前问清楚就行。
别踩坑:机器损坏险最常见的几个误区
第一个误区,我买了财产一切险,是不是就不用买机器损坏险了?说实话,真不是。财产一切险保的还是外界原因带来的损失,机器本身运行出的问题,它还是不赔,两者是互补,不是重复投保。很多财险会把机器损坏险做成附加险,也可以单独买,反正不能漏。
第二个误区,旧机器不能买机器损坏险?不对,我接触过不少保险公司,只要机器还在正常运行,哪怕用了五六年十年,都能投保,只是保额计算会不一样,有的按折旧价,有的可以按重置价,谈就行,不是一刀切说旧机器不能买。
第三个误区,保额随便填凑数就行?很多老板为了少交保费,故意把一百万的机器填成三十万,真出事了,赔的时候才知道要按比例赔,亏到姥姥家。
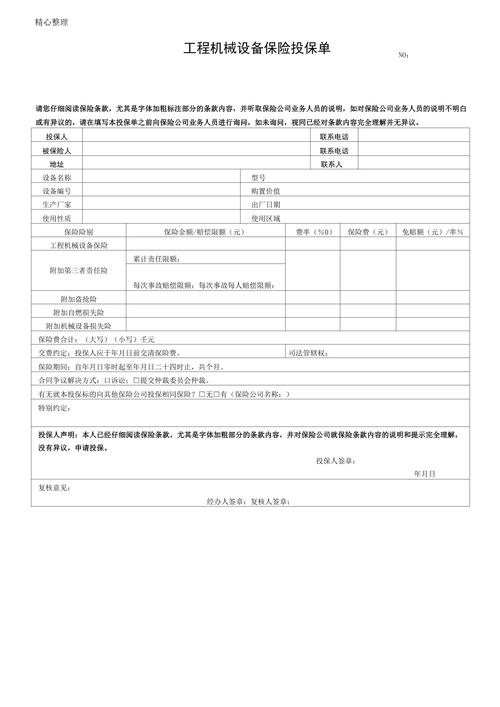
投保理赔,要抓住这两个核心
投保的时候,最该注意什么?就是保额。一定要按重置价格来填——就是你现在去市场买一台一模一样的新机器,要花多少钱,就填多少钱。别按你账面上折旧后的价格填,不然真出事,保险公司会按“不足额投保”扣赔款,你填了一半的保额,最多就赔一半,亏不亏?
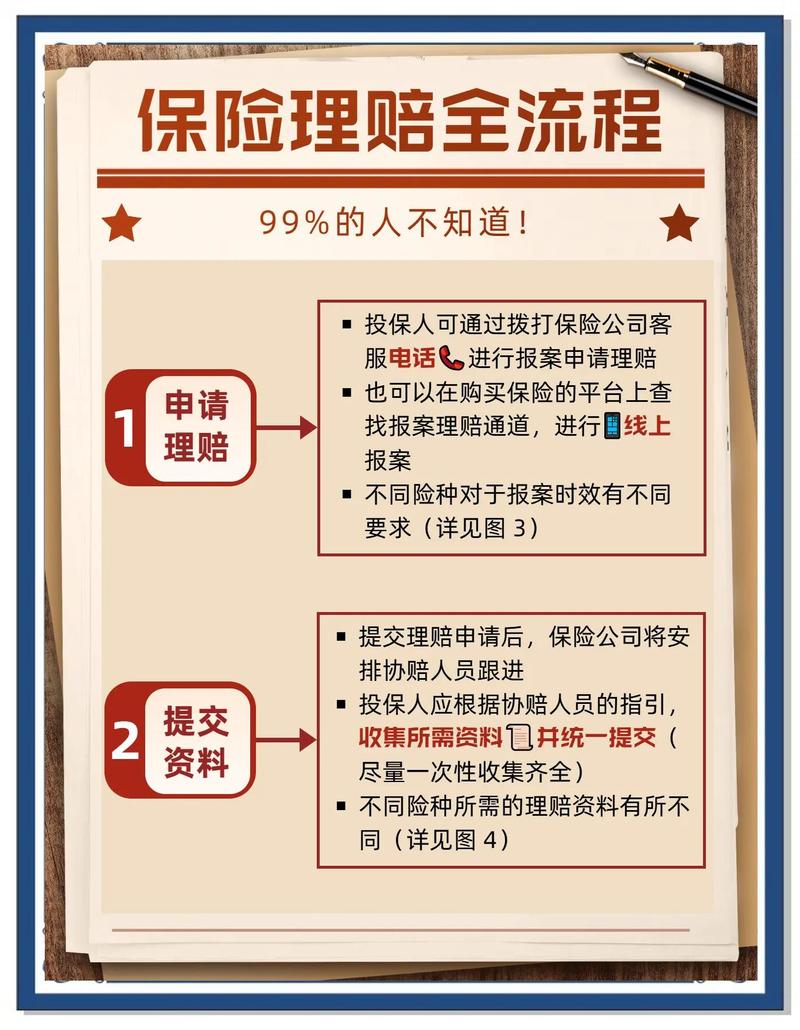
理赔的时候,记住一句话:先报险,再动手修。很多老板一出事,第一反应就是赶紧修好了开工,停一天工亏一天的钱。结果拆完了修一半,保险公司来人一看,没有现场照片,没有原始损坏痕迹,没法定责,最后赔不到,说什么都晚了。
说实话,我见过不止一个这样的例子,几十万的维修费,就因为急着开工,一分钱没拿到,老板懊恼得直拍大腿。
不过话说回来,也不是所有机器都得硬买。比如你的机器已经用了十几年,本来就计划今年换掉,残值也就几万块,那确实没必要花这个保费,省下来给工人发奖金不好吗?
机器损坏险从来不是什么多余的增值服务,它就是给你的吃饭家伙——那些离不开的核心生产设备,多上了一道安全锁。你赚的每一分钱都靠它转,花点小钱兜个底,没毛病。
作者|dananjin
排版|dananjin
审核|安然