车损险:你交的保费,可能一半都买了糊涂账
2026-09-15 21:51:46
前几天在4S店碰上个旧朋友,蹲在维修区门口抽烟,脸垮得不行。
他停楼下过夜,半夜刮大风,树枝掉下来砸裂了前挡,凹了引擎盖,算下来修要四千多,全得自己掏。我问他没买车损险?他摆摆手,说开十几年车没出过事,买那玩意浪费钱,再说车损不就是自己撞了才赔嘛,哪想到这种破事。
说实话,像他这样稀里糊涂的老司机,一抓一大把。
改了规则的车损险,早就不是老黄历了
很多人对车损险的印象还停留在十年前:要单独买玻璃险、单独买盗抢险、涉水坏了还不赔,一堆附加险绕得人头大。
2020年车险综合改革之后,这些全都变了。原来七零八碎的6个附加险,直接全部打包进了车损险主险里。不用你再挑挑拣拣,买了主险就自带。
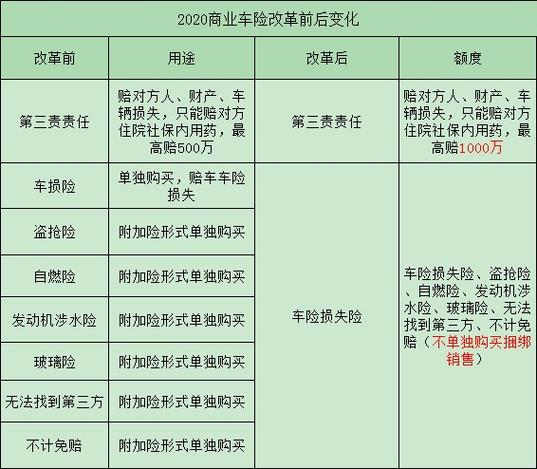 2020车险综改车损险责任范围对比表
说直白点,现在的车损险,保的是你自己车子的损失,只要不是条款明确排除的,基本都沾边。
比如开车刮了护栏,被别的车撞了,停着被树枝高空坠物砸了,下暴雨被水淹了,自燃了,玻璃被飞石砸裂了,甚至整个车被偷了,都能赔。
那什么情况不赔?举几个最常见的:轮胎单独磨损爆胎、车漆自然老化掉漆、改装加装的部件坏了、车内行李物品被偷、故意撞车骗保,这些都不在保障范围内。说白了,就是只赔意外的外来损失,不赔正常老化和人为作出来的问题,逻辑很简单。
这些误区,新手老手一踩一个准
我听过最多的话就是“我开车技术好,从来不会撞,买什么车损险”。
真的,这话我听一次叹一次气。我堂哥就是这么想的,开了12年车,连擦碰都很少,连续五六年只买交强险和三者,去年夏天台风把小区的大榕树吹倒,正好砸在他车顶上,修下来八千多,一分钱报不了,自己掏腰包,说起来就拍大腿!
你技术再好,能躲得过天灾?躲得过飞来横祸?停着都能出事,技术好不好真的没用。
还有人觉得“我买了车损险,啥坏了都能找保险公司”。哪有这么好的事。比如你开了五六年的车,轮胎磨平了想换个新胎,找保险公司赔?不可能,这是正常磨损,不是意外。你自己改了十几万的碳纤维包围,撞坏了,保险公司只赔你原厂自带的那部分包围,改装的钱得自己出。
还有个误区,很多人买旧车,特意买很低的保额想省保费,或者车便宜还按新车价买多交保费。其实车损险的保额本来就应该按车子折旧后的实际价值来算,你买高了,出事最多也只按实际价值赔,多交的钱全打水漂;买低了,修车赔不够,还是亏。
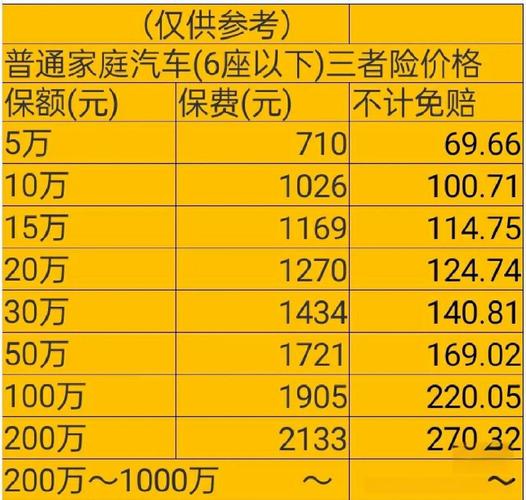 家用五座车车损险保额折旧计算示例表
不过话说回来,现在大多保险公司系统都是自动按折旧算好保额,不用你自己瞎调,只要别听销售瞎忽悠额外加东西就行。
投保理赔,记住这几条就够了
 投保理赔,记住这几条就够了
很多人问,到底什么人该买车损险,什么人可以不买?
其实很简单,只要你的车,修车钱比一年的车损险保费贵,那就买。现在车损险真不贵,十万块的家用车,一年也就一千多块,哪怕是二十万的车,也就两千出头,一杯奶茶钱分摊到每个月,真没多少。除非你的车已经快报废了,市场残值也就两三千块,撞坏了直接报废也不心疼,那可以不买。其他情况,真别省这个钱。
投保的时候记住,别再掏钱买那些已经打包进主险的附加险了。现在还有不少销售为了多赚佣金,给你推玻璃单独破碎险、发动机涉水险,这些早在2020年就并入车损险主险了,再买就是重复花钱,直接拒了就行。
理赔的时候有两个点一定要记牢,能少走好多弯路。
第一,停着被砸被撞,找不到肇事者,不用傻傻等交警抓人,直接找你的保险公司赔就行。找不到第三方特约险早就打包进车损险了,不用扣免赔额,直接全额赔,别被忽悠了。
第二,车子被水泡了,千万别二次打火!哪怕你觉得发动机没泡水,也别点火。二次打火导致的发动机损坏,哪怕你有涉水险,也一分钱不赔,这个是硬性规定,别侥幸。挪车就叫拖车,拖到修理厂再说,花不了几个拖车费,省得几十万发动机报废自己扛。
说白了,车损险就是给你的车买个兜底,不怕一万就怕万一。花小钱办大事,买对了比啥都强。
作者|dananjin
排版|dananjin
审核|见微
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
车损险:你交的保费,可能一半都买了糊涂账
文章链接:https://www.xinminbao.com/c/260.html