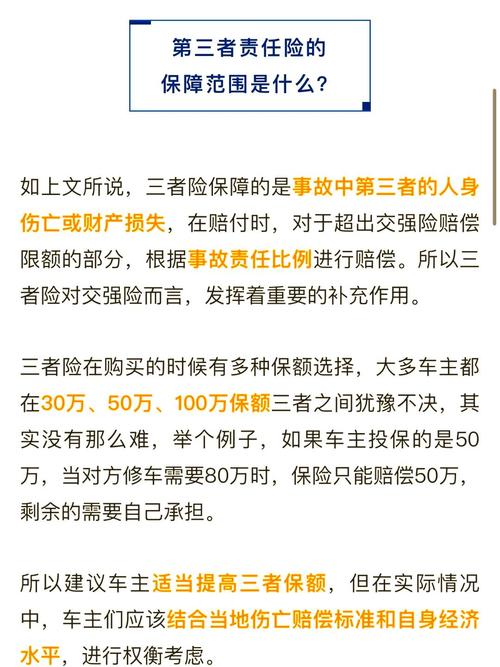
上个月帮发小处理理赔收尾,他蹲在保险公司走廊抽烟,脸皱成了蔫黄瓜。半年前他赶接孩子,走神追了一台宝马X5的尾,对方修车加人员检查,一共花了12万出头。他只买了10万额度的三责险,交强险顶了2000,剩下一万八自己掏。
说多了都是泪。他说当年买车险,业务员说三责就是送的,买十万够了,保费还便宜,他就信了。那一万八,刚好是孩子一个学期的兴趣班学费,就这么打了水漂。
三责险到底帮你扛什么?
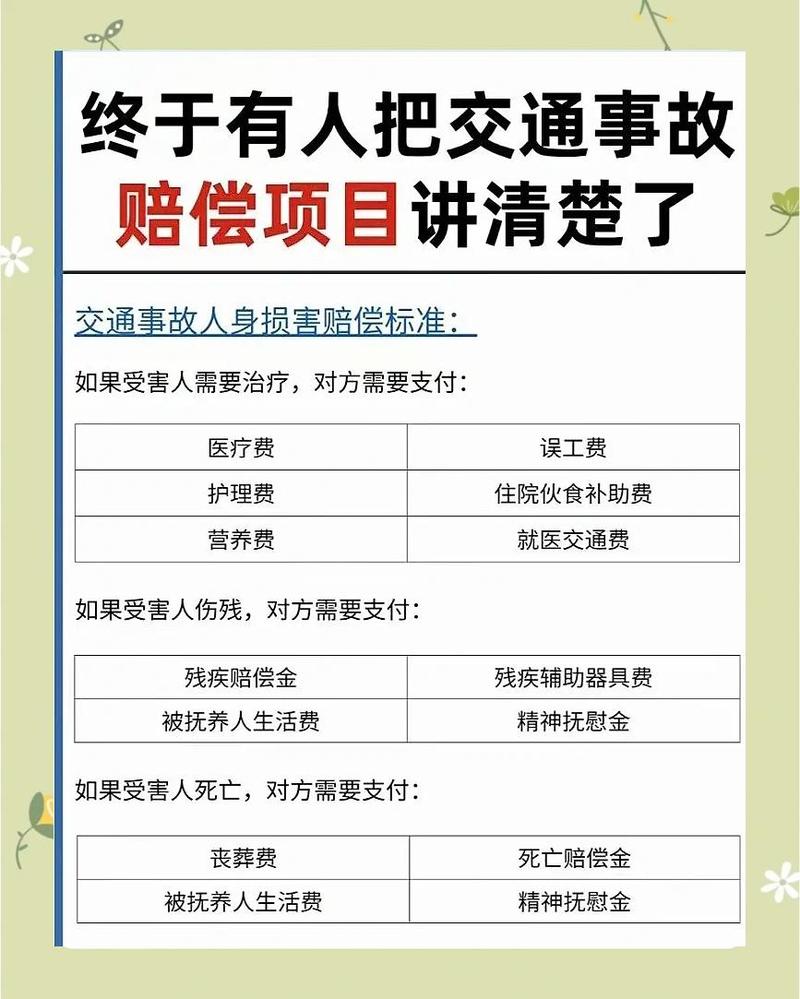
很多人买车,把交强险当必买,三责险全靠业务员推销,说加就加,说买多少就买多少。本质上,第三者责任险就是给你兜底:你开车撞了人、撞了车、撞了路边的栏杆商铺,只要是你该赔的钱,交强险不够赔的部分,三责帮你出。说白了,撞了别人,该你出的钱,额度够的话都能找它顶。
哦对了,别信那种“我车便宜,不用买高保额”的鬼话。你开三万的老面包,也可能撞上三百万的劳斯莱斯,也可能撞坏路边新开的奢侈品店落地窗,跟你自己车贵不贵没关系,只跟你撞的东西贵不贵有关系。
很多老司机说,我开了十几年车,技术好得很,从来不会出事。这话我不敢接。马路上跑的人多了,你不撞别人,保不齐你走神溜号踩错刹车呢?对吧。真出事一次,可能攒好几年的钱就没了。
这些情况,三责真的不赔
说实话,大部分人买完三责,从来没翻过一眼条款。真出事了才发现,原来有些情况不在赔付范围内。说几个最常见的,别踩坑。
第一个,撞到自己家人,不赔。之前碰到过真实案例,车主倒车没注意,把自己站在车后的老婆碰伤了,找保险公司理赔,直接被拒。条款里本来就有这条,被保险人及其家庭成员的人身伤亡,不在三责赔付范围内。当然,撞到别人家车主或者路人,是正常赔的。
第二个,私自改装加装,没告知保险公司出事不赔。你给车改了动力,加了超大拖车钩,没提前告诉保险公司,真因为改装出了事故,人家有权拒赔。如果你只是改了个车身贴膜不影响性能,那一般没问题,动了核心结构一定要说一声。
第三个,非营运车偷偷跑营运,出事不赔。不少人开私家车跑网约车、顺风车拉活,图省事儿不换营运类保险,真撞了人撞了车,百分百会被拒赔,这个坑已经有无数人踩过了。
故意撞车、酒驾毒驾这些违法的事儿,肯定不赔,这个不用我多说吧?
买三责,记住这几点就够
谁需要买?只要你开机动车上路,就得买。没例外。
额度怎么选?别听人瞎扯什么买50万够了。你想想,现在大城市随便一个伤残赔付,加上误工费营养费,一百万真打不住。撞个好点的进口车,修个车灯几十万也正常。日常在一二线城市开,建议选200万额度,一年也就多花几十块保费,不过一杯奶茶钱,换个踏实。三四线城市开,至少选100万,真不会错。
不过话说回来,也不是越高越好,你买个1000万额度,保费多花好几百,其实大多数普通人根本用不上,看你日常出行的路况:天天跑高速、上下班堵在车流里,就买高点;天天就开两公里去菜市场买菜,最低也别低于50万。
投保还有啥要注意?如果你改了车子用途,比如本来是家用,后来改成了拉货的货运车,一定要提前告诉保险公司,改一下承保信息,多不了几个钱,别省那点钱出事被拒赔,亏大了。
还有人问,不计免赔一定要加吗?肯定要加啊。不加的话,三责会有对应免赔率,出事了自己要掏15%到20%的费用,加了不计免赔,大部分合理费用都能全赔,也就多几块十几块钱,没必要省。
理赔的时候要注意啥?出事第一时间报交警报保险,别脑子一热就跟对方私了,自己签了字认了天价赔偿,回头找保险公司,人家不认超出合理范围的部分,亏的还是你自己。对方狮子大开口要多少钱,别乱答应,让保险公司跟对方谈,你别瞎掺和。
三责险从来不是给你的车买的,是给你自己和你全家兜底的安全网。毕竟谁也不知道明天开车出门,会碰到什么事。花小钱买够保障,真的不亏。
作者|dananjin
排版|dananjin
审核|小北