你家漏雨失火谁买单?聊聊房屋保险
2026-09-15 16:20:47
去年杭州连下一个月梅雨的时候,我那个住老小区顶楼的朋友,半夜起来接漏雨,接了三个盆,第二天起来发现外墙保温层整块掉下来,把阳台的现浇顶砸了个坑,水顺着墙缝流到楼下邻居家,泡坏了人家一整套实木地板的踢脚线,还有一个衣柜的底边。
他前前后后掏了小八千。物业说公共外墙的维修可以走维修基金,申请流程走了大半年,至今没批下来。赔邻居的钱总不能拖着吧,只能自己认栽。
他后来跟我吐槽,说活了三十多年,从来不知道还有房屋保险这东西能兜这个底。
别搞混:房屋保险到底保什么不保什么
很多人听到这个词,第一反应是“只有新房子才需要?”或者“保房子塌了那种天大的事?”
其实不是。房屋保险本质就是给你的房子和家里的东西做个小兜底,通常分三块。第一块是房屋主体结构,墙、顶、地基、阳台这些,因为火灾、爆炸、台风、暴雨、雷击这些意外坏了,赔你的维修重建钱。第二块是室内财产,你家里的家电、家具、甚至衣服鞋子,要是被偷了被水淹了被火烧了,按实际损失赔。第三块就是很多人不知道的第三者责任,刚才我朋友那个事,要是你家的东西掉下去砸了别人,或者你家漏水淹了楼下,本来该你赔的钱,这个责任就能帮你出。
那不保什么呢?
说白了,故意的、你自己作出来的不保。你明知道房子漏了好几年不修,那叫年久失修,不赔。你私拆承重墙把楼搞裂了,那是违法的,不赔。自然损耗比如墙皮自己裂了掉了,正常老化,也不赔。大部分默认不保地震和海啸,想要保得额外附加,这个买的时候看清楚就行。
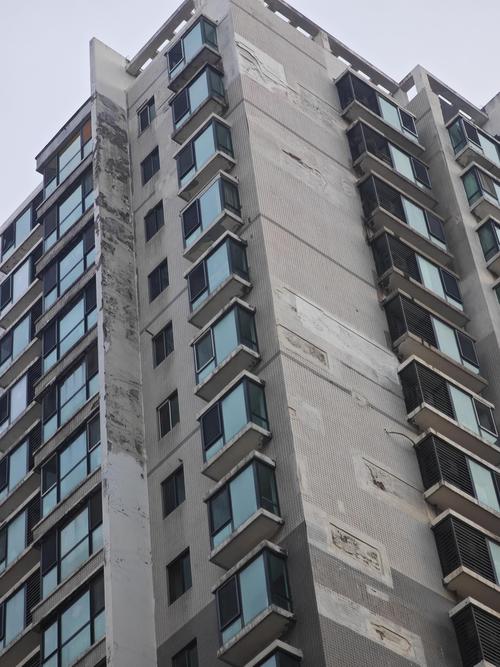 城市老小区房屋外墙脱落砸坏阳台现场图
这些误区,碰着就是白花冤枉钱
说实话,我接触过好多买错的,真的挺可惜的。
第一个误区:我办房贷的时候已经买过房贷险了,不用再买。
你回去翻一翻你当年的保单,大部分房贷险保的是你万一出事没了,帮你还剩下的房贷,本质是给银行做担保的,你的房子漏雨失火,半毛钱都不赔。别搞混了。
第二个误区:我有房屋维修基金,用不着这个。
维修基金管的是小区公共区域,比如小区大门坏了,主管道漏了,你自家的阳台漏了,你自己装的外墙砖掉了,哪轮得到维修基金给你出?更何况你连累了邻居,要赔邻居的钱,维修基金八竿子管不着啊。
第三个误区:我租房子,房子又不是我的,跟我没关系。
哎,这话真不对。你租房子住,你出门忘关水龙头,淹了楼下,难道不是你赔?你不小心把房东的沙发烧了个洞,难道不用赔?现在好多房屋保险有专门给租客做的版本,一年才几十块,能保你要赔房东、赔邻居的钱,香得很。
还有人花大几千买那种返还型的房屋保险,说白了就是被销售绕晕了,一年百八十块能解决的事,犯不着交十几年的大钱,真没必要。
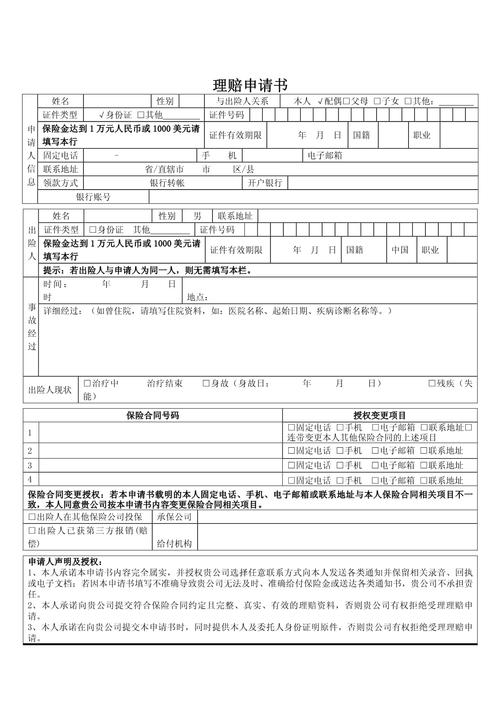 房屋保险理赔申请所需资料清单图
买对不买贵,几个要记牢的细节
 买对不买贵,几个要记牢的细节
说实话,房屋保险真的是我见过性价比最高的险种之一。
自住的一百平房子,一年一两百,就能买到几十万的保额,平均下来一个月不到一杯奶茶钱,真的不贵。
保额别乱买,不是越高越划算。很多人觉得我房子市值五百万,我就买五百万保额。不对,房屋主体理赔是按重建成本算的,不是按你的房价算的,你房价高是因为地皮贵,真要坏了,重建一平米也就几千块,一百平三十万保额足够了,买多了纯属多花钱,赔的时候也不会多给你。
看清楚你要的风险在不在保障里。住在南方沿海的朋友,肯定担心台风洪水,好多产品默认不保洪水内涝,得额外附加,买的时候勾一下,多不了十几块。住在地震带的朋友,想要保地震就附加地震责任,别买完了才发现没有。
理赔别慌,记住先留证据。出事了第一时间拍照片拍视频,整个坏的地方都拍全,别忙着清理现场,也别忙着自己先维修,先给保险公司打电话报案,按人家说的走,该开物业证明开物业证明,其实没那么复杂,大部分小案子三五天就能赔下来。
不过话说回来,也没必要把这个保险想得太神。它就是个兜底的小工具,真出了大事帮你少掏点钱,平时也用不着它。该给房子做的维护,该检查的水管电线,该做的防水,还是得按时做,别买了保险就当甩手掌柜。
谁都不想出事,但真出事了,有个地方兜着,总比自己硬扛强,对吧?
一年几十上百块,给你的家加个小护盾,不亏。
作者|dananjin
排版|dananjin
审核|安然
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
你家漏雨失火谁买单?聊聊房屋保险
文章链接:https://www.xinminbao.com/c/246.html