上个月约闺蜜喝奶茶,她进门第一句话就是“亏了我前年随手买了那份家财险,不然这次要亏大了”。
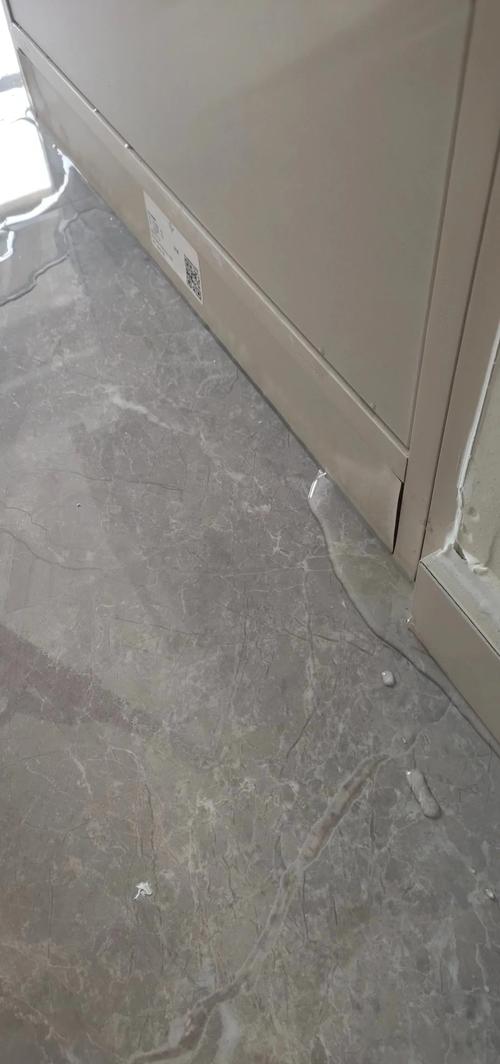
原来是楼上水管爆了,泡了她家半面墙,连定制衣柜都泡变形了。楼上业主退休工资不高,拿不出钱赔。本来闺蜜都做好自己掏腰包修的准备了,翻手机翻到之前买的家财险,提交了资料没半个月,八千多的赔款到账了。
这不比自己跟对方扯皮舒服?
那些坑了不少人的家财险误区
很多人第一反应是,我一个租房子的,买啥家财险?房子又不是我的。
这是错得最离谱的一个。你租房子,出门忘关水龙头泡了房东的实木地板,或者做饭没看火熏黑了厨房瓷砖,房东找你赔,你掏不掏?租客专属的家财险,既能保你自己带的电脑行李,还能赔你给房东造成的损失,一年才几十块。
还有人说,我小区有物业,房子有开发商质保,用不着这玩意。
质保期才几年?大部分商品房质保也就五年十年,管道老化出问题都是住个十年八年后才有的事,过了质保找谁?物业只赔物业维护不当的责任,要是你自己家的水管老化爆了,物业根本不会赔,这点我问过做物业的朋友,没跑。
说人话:家财险到底保什么,不保什么
说白了,家财险就是给你家和家里的东西买的兜底保险。
核心就四块保障,我给你捋得明明白白,不带半句术语。
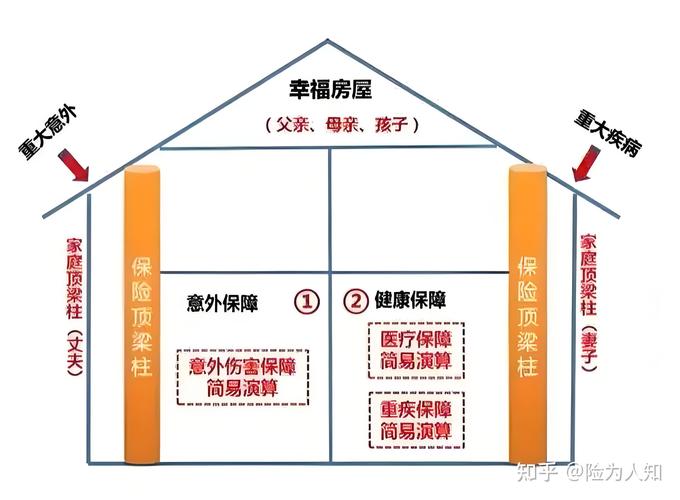
第一块房屋主体保障,就是你的房子本身,墙、梁、屋顶、地基这些,要是被火烧了、被暴风雨吹坏了、水管爆了泡坏了,都能赔。
第二块室内财产保障,就是你搬得动的那些东西,家具、家电、衣服、电脑手机,偷了坏了淹了,符合条件都赔。
第三块额外费用保障,这个很多人不知道,比如你家被火烧了或者水泡了,没法住人,出去住酒店的钱,搬家的钱,它都能报。
第四块第三者责任保障,这个真的太实用了——你家水管爆了淹了楼下,你要赔楼下的损失,这个钱它出;你家花盆掉下去砸了人,也是它赔,就问香不香?
当然,它不是万能的。
常见的免责,我给你拎几个最容易踩坑的:大部分基础款不保地震海啸,想要保得单独附加;你自己故意砸坏的东西肯定不赔;还有字画、古玩、珠宝这些贵重物品,一般也不在基础保障里,想要保得做特约投保。
之前有个朋友把祖传的玉镯放家里,被家政阿姨打扫的时候碰碎了,找理赔才发现没附加贵重物品保障,一分钱都赔不到,挺可惜的。
投保理赔避坑:记住这几句就够
说实话,家财险真的便宜,一年一两百块,也就够你出去吃一顿火锅的钱,什么样的人需要买?
不管你是买了房自住,还是把房子租出去当房东,哪怕是租房子住的打工人,都适合买。它本身就不贵,没必要省这个钱。
买的时候别犯傻,超额投保不会多赔钱,只会多花冤枉钱。很多人觉得我买越高保额越好,其实不对,你的房子值多少钱,家里东西值多少钱,就买对应保额,多买的部分不会赔,纯浪费。
怎么选保额?房屋主体就按你家房子的市场估价买就行,一线城市房子贵就多买点,三四线就按实际价格来,室内财产一般选10万-20万额度足够用,除非你家里全是名贵家电。
还有,租房子的别买业主版,买专门的租客版,更便宜,也更对胃口。
真出事了,记住第一点:先拍现场照片、视频,别着急收拾修东西。你把现场毁了,保险公司没法定损,理赔就会很麻烦。
还有,要是是别人给你造成的损失,比如楼上泡了你家,对方赔不起,你可以直接找自己的家财险赔,不用跟对方拉锯,保险公司会去找对方要钱,这个是你的合法权益,别不好意思用。
不过话说回来,谁也不想出事。
买这份保险,说白了就是买个安心。几百块钱,换个遇事不用自己扛的兜底,我觉得挺值。
一句话总结:一百多块钱的家庭小兜底,买了不吃亏,别等出事才想起补。
作者|dananjin
排版|dananjin
审核|满满