太多人找我问,想给爸妈买份老人保险,翻了一圈攻略越看越乱,要么说这个好要么说那个坑,到底该从哪下手?
说实话,老人买保险,本身限制就比年轻人多,没必要硬套年轻人的投保逻辑。先把基础规则搞清楚,比什么都重要。
先搞懂:老人买保险的核心限制是什么
结论先给你:核心限制就三个,年龄、健康、保费。
- 年龄限制:绝大多数保险产品都设置了投保年龄上限,超过这个年龄,哪怕你身体再好也买不了。不同产品上限不一样,从60岁到80岁不等,少数产品能到更高,一切以产品规则为准。
- 健康限制:老人大半辈子走下来,多多少少都有些高血压、糖尿病、骨关节病这些常见基础病,而大部分商业保险都需要过健康告知,有一些明确的异常,就会被拒保或者除外承保。
- 保费限制:年龄越大,患病概率越高,保险公司承担的风险越大,保费也就越贵。甚至会出现保费倒挂,也就是交的总保费比能赔的保额还高,这种情况就不太划算了。
常见的老人保险类型,分别管什么
目前市面上常见的老人保险,无非就是这几类,各管各的用:
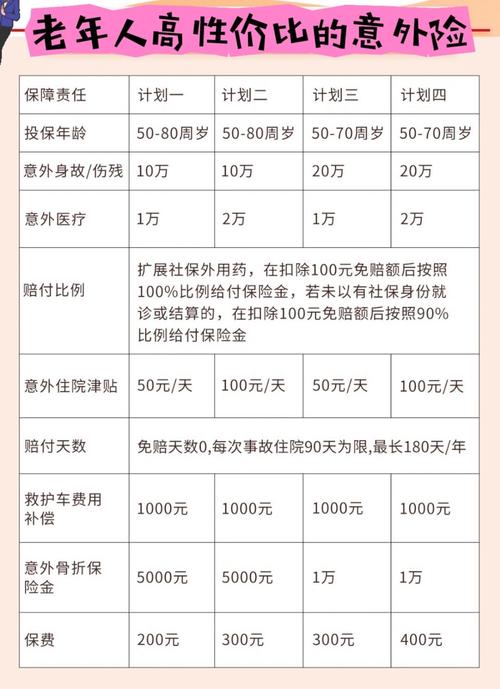
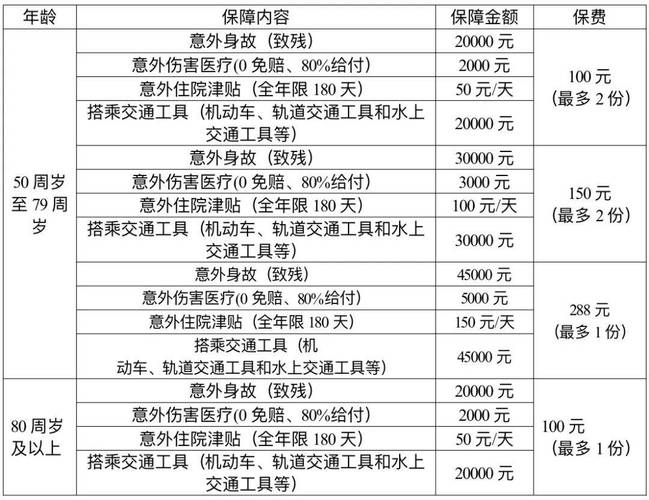
- 意外险:对健康要求极低,多数产品只要老人能正常生活自理就能投保,年龄上限也比较高。主要保障意外导致的身故、伤残,还有意外医疗(比如摔了碰了、烫伤骨折这些去医院的费用,都能报)。
- 医疗险:分两类,一类是普通商业百万医疗险,报销住院产生的自费费用,保额比较高,但对健康要求也高,年龄超过60岁能选的就不多了。另一类是普惠型医疗险,大多不限投保年龄,对健康要求也很低,有基础病也能买能赔,作为基础补充很合适。
- 防癌相关保险:分防癌险和防癌医疗险,专门针对癌症提供保障。因为对健康要求比普通医疗险宽松很多,很多有三高、糖尿病的老人都能买,所以很适合买不了普通医疗险的老人。防癌险是确诊合同约定的癌症后,一次性给付保额,防癌医疗险是报销癌症治疗的相关花费。
- 寿险:主要保障身故/全残,大多年龄超过60岁之后保费会非常高,一般只有身上有未还清债务的人才需要考虑,普通家庭不需要强求。
老人保险最常见的几个误解
- 误解一:必须给爸妈买齐所有保险才安心。说实话,真不是。要是老人年龄太大,身体条件不好,预算也有限,先买核保宽松、能买得上的就可以,没必要硬凑齐全套。
- 误解二:“有病也能赔”的保险才是好保险。很多销售拿这个当卖点,实际上绝大多数这种产品,都有一堆免责条款,很多情况早就提前排除在外了,真出事才发现赔不了。
- 误解三:“没病返本”的返还型保险最划算。返还型产品的保费,比不返还的同类产品要贵出不少,几十年后返给你的本金,算上通货膨胀,实际购买力早就降了,到底划不划算,得自己算清楚,别光听销售说。
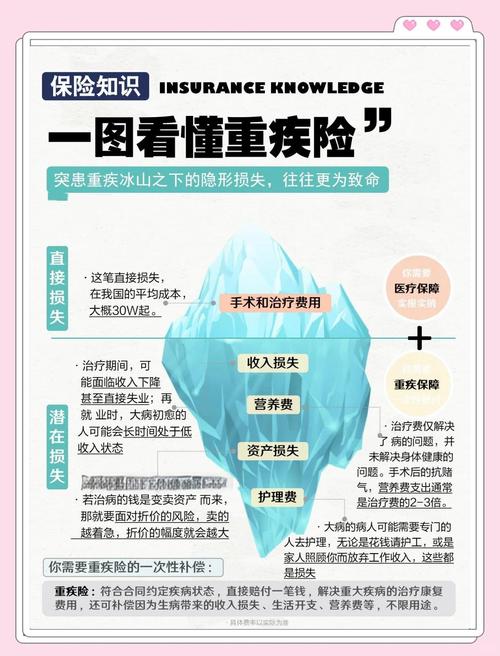
- 误解四:有医保就够了,不需要再买别的。医保是基础保障,没错,但医保的报销额度有上限,很多进口药、自费项目、靶向药都报不了,真遇上大病,几十万的花费,光靠医保很难覆盖,商业保险是补充作用。
必须划重点的注意事项
- 所有关于健康要求、免责条款、等待期、续保规则、理赔条件的内容,一律以你拿到的正式保险合同,以及保险公司官方给出的说明为准,不要相信任何口头承诺。
- 投保的时候一定要如实做健康告知,不要隐瞒病史,隐瞒病史会直接影响后续理赔,千万不要抱侥幸心理。
- 本文仅做科普,不推荐任何具体保险产品,不评价任何保险公司或产品的优劣,不构成任何投保建议。
- 如果你拿不准自己的情况能不能投保,或者对合同条款有疑问,一定要咨询保险公司官方渠道,或者专业的保险从业人员。
给爸妈买保险,说白了就是求个心里踏实。不用跟风跟别人比,也用不着为了买而买,把规则摸清楚,选能买得上、符合自己需求的就够了。
作者|dananjin
排版|dananjin
审核|见微