上周带自家娃去社区游乐场玩,坐旁边等的时候,听见两个新手妈妈聊天。一个说,我家娃刚满半岁,已经买了三份保险了,朋友说早买早便宜。另一个说,我也纠结呢,母婴群天天推,一会说这个好一会说那个棒,我看了一周还是没敢下手,怕踩坑。
其实这太正常了。当了爸妈之后,看娃哪里都软萌可爱,就想把所有能给的保障都给他,偏偏保险这个东西,又复杂又绕,别说新手了,好多工作好多年的成年人,自己都没搞明白自己的保单,何况给娃选。
先保大人还是先保娃?顺序错了全白搭
很多人第一反应,当然先给娃买啊,娃娇弱,容易生病。我之前一个邻居,小夫妻刚生完娃,把双方父母给的满月红包拿出来,一半给娃买了终身重疾,夫妻俩两个人,除了公司交的社保,啥商业保险都没有。我当时听见都替他们捏把汗。
大人是娃的保护伞啊。对不对?
大人要是倒下了,谁来给娃交保费?谁来养娃?说白了,你自己都没保障,给娃买再多,都是空中楼阁。
真的。
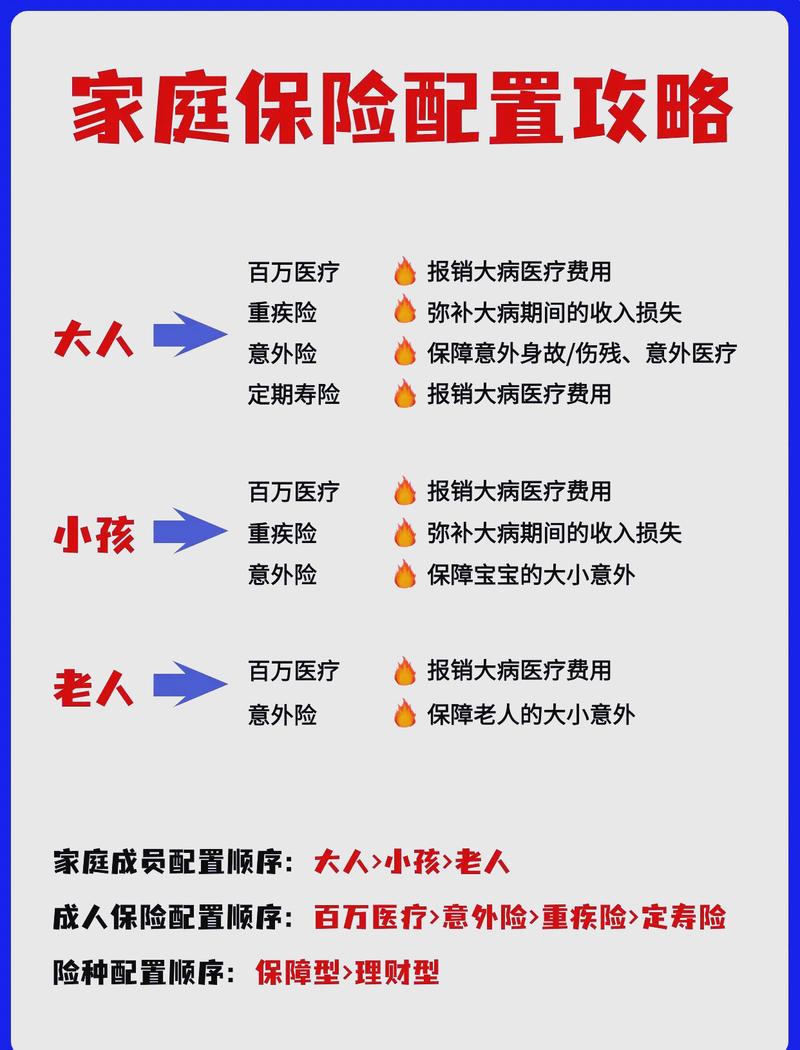 儿童保险配置顺序参考图 大人优先
不过也不是说娃就不用先安排,国家给的福利少儿医保,出生第一时间就要办。这个东西,一年只要两三百块钱,不管娃有没有先天性疾病,都能买,都能报,这是最基础的兜底,没有任何商业保险能比得过这个性价比。先把这个办了,再考虑商业保险的事儿。
常见的几类儿童保险,都管什么事儿?
办完少儿医保,再看商业保险,无非就是这么几类,我给你掰碎了说,不用记复杂术语。
第一就是少儿意外险。娃刚会跑会跳,今天摔破膝盖,明天碰掉门牙,一不小心摸了邻居家的猫,还要去打狂犬疫苗,这些小意外太常见了。意外险就是管这些的,大部分是报销医药费,少数赔身故伤残。对了,提醒一句,给娃买意外险,重点要看意外医疗责任,不要光盯着身故保额,银保监会对未成年人身故保额有规定,再多买也没用。
第二就是少儿重疾险。很多人会问,娃这么小,哪来的重疾?实话讲,概率确实不高,但万一碰上了,对一个普通家庭来说,真的是拖垮全家的压力。重疾险是确诊合同约定的疾病,就一次性给你钱,这笔钱你想怎么花就怎么花,治病可以,给家长请假陪床补收入也可以,买营养调理也可以,完全自由支配。
第三就是少儿医疗险。分两种,小额医疗险管普通的门诊住院,百万医疗险管大额的住院花费,比如动则几十万的治疗费,少儿医保报完之后,百万医疗险可以报剩下的大部分,属于杠杆很高的保障。
哦对了,还有人会问教育金算不算儿童保险?算,但是教育金属于储蓄类的,前提是你家所有保障都做全了,还有闲钱,再考虑,先保障后储蓄,这个顺序别乱。
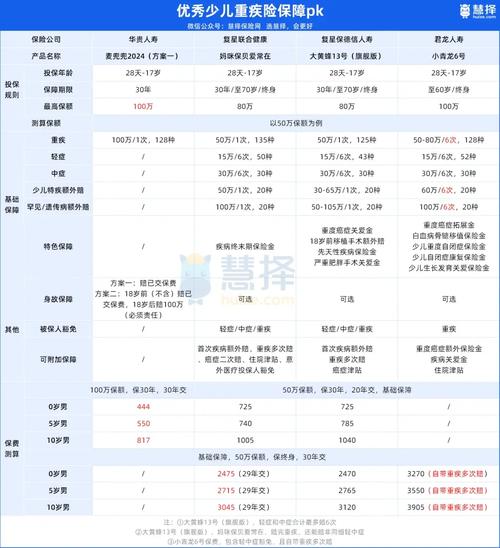 四类常见儿童保险保障范围对比表
这些常见坑,别往里面跳
 这些常见坑,别往里面跳
我接触过好多新手爸妈,稀里糊涂就买了,后来发现不对,退又损失本金,留着又闹心,这些坑给你列出来,避开就赢了一大半。
第一个坑:给娃买寿险。寿险是给谁买的?是给家里挣钱的顶梁柱买的,万一顶梁柱没了,留一笔钱给家人过日子。娃没有收入,也不承担家庭责任,买寿险完全是浪费保费,没必要。
第二个坑:买返还型保险。很多人说,我买这个好,不出事钱还给我,相当于没花钱买保障。醒醒啊,羊毛出在羊身上,同样的保额,返还型的保费比消费型贵出去一倍都不止,你多交的那些钱,放几十年,利息都比返还给你的多,占用了有限的预算,往往保额还买不够,真出事不够用,太亏了。
第三个坑:一张保单保所有,叫什么少儿全能险,啥都保,重疾意外教育金身故都沾边,你仔细看,每一项的保额都少得可怜,保费还贵的离谱,看起来面面俱到,其实啥都解决不了,就是噱头。
第四个坑:只买便宜的不看条款。现在网上好多几块钱,十几块钱的儿童意外险,吸引了好多人买,你点进去看,要么意外医疗额度只有几千,要么有一堆免责,比如自费药不报,意外门诊不报,真出事了报不了几个钱,图啥呢?对吧。
不过话说回来,也不是说贵的就一定好,适合你家预算和需求的才对,每个人家庭情况不一样,没有统一的标准答案。买之前不妨先停三分钟,问自己三个问题:我每年能拿出多少钱来买?我已经把大人的保障配齐了吗?我买这份保险是要解决什么问题?想清楚这三个,基本就不会被人牵着鼻子走了。
重要声明:本文内容仅供保险知识科普学习参考,不构成任何投保建议、核保结论或理赔承诺。本文不推销、不推荐任何具体保险产品,不评价任何保险公司或产品的好坏。所有保险的健康告知、免责条款、等待期、续保规则、理赔标准等,均以保险合同原文和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|阿辰