家庭支柱,为什么是保险配置里最先要顾的人?
2026-09-26 21:07:06
很多人找过来问买保险,开口第一句都是“我想给孩子买份重疾,给我爸妈买份养老”。
很少有人先说“我想先给自己配好”。
这太常见了。中国人骨子里都习惯把自己往后排,把家人放在前面。
可放在保险这件事上,顺序错了,钱花了,起不到该有的作用。
为什么先保家庭支柱,不是老人孩子?
结论先放这:保险配置的核心,是先保住挣钱的人。
家庭支柱,说白了就是整个家庭收入的主要来源,甚至是唯一来源。房贷靠他还,孩子学费靠他出,老人养老看病靠他贴,日常柴米油盐都靠这份收入撑着。
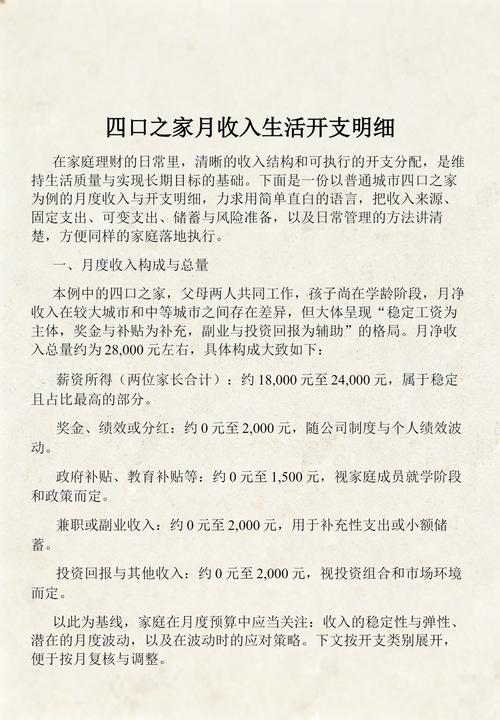 普通城市四口之家收入支出结构示意图
一旦这个人出了问题,没法继续挣钱了,整个家的现金流直接断了。
你想想,你存了几十万准备给孩子上学,万一你出事,这几十万是不是分分钟就用来填治疗费房贷的窟窿了?孩子的书还读不读?剩下的老人孩子怎么办?
反过来,如果孩子先出事,只要你还能挣钱,你有稳定收入,慢慢扛总能扛过去,大不了积蓄花一点,不至于整个家垮掉。
说实话,这不是冷血,这是现实。
很多人说我买保险就是求个安心,先给孩子买了我放心。可你自己没保障,才是整个家最大的不安心啊。
家庭支柱配置保险,核心要覆盖哪几类风险?
先给结论:优先覆盖会打断你收入的极端风险,再考虑日常小额风险。
分点说:
1. 身故/全残风险
这是家庭支柱最核心要覆盖的风险。哪怕你上有老下有小,背着几十年房贷,真出了极端情况,这笔赔付能帮你把剩下的责任扛完,让家人不用因为你走了,就卖房子搬回老家,孩子没法继续读书。
2. 重疾/失能风险
得过重疾的都知道,最花钱的不是治疗费,是得病之后三五年不能上班,收入清零,还要有人照顾,还要吃好几年的康复药。这个空档期,家庭开支一分不会少,如果有一笔赔付,就能帮你撑过这个阶段,不用动家里的积蓄。
3. 意外风险
意外不分年龄不分贫富,摔一下残了,车祸了,都是直接影响你上班挣钱的,所以意外导致的身故伤残,也要覆盖到。
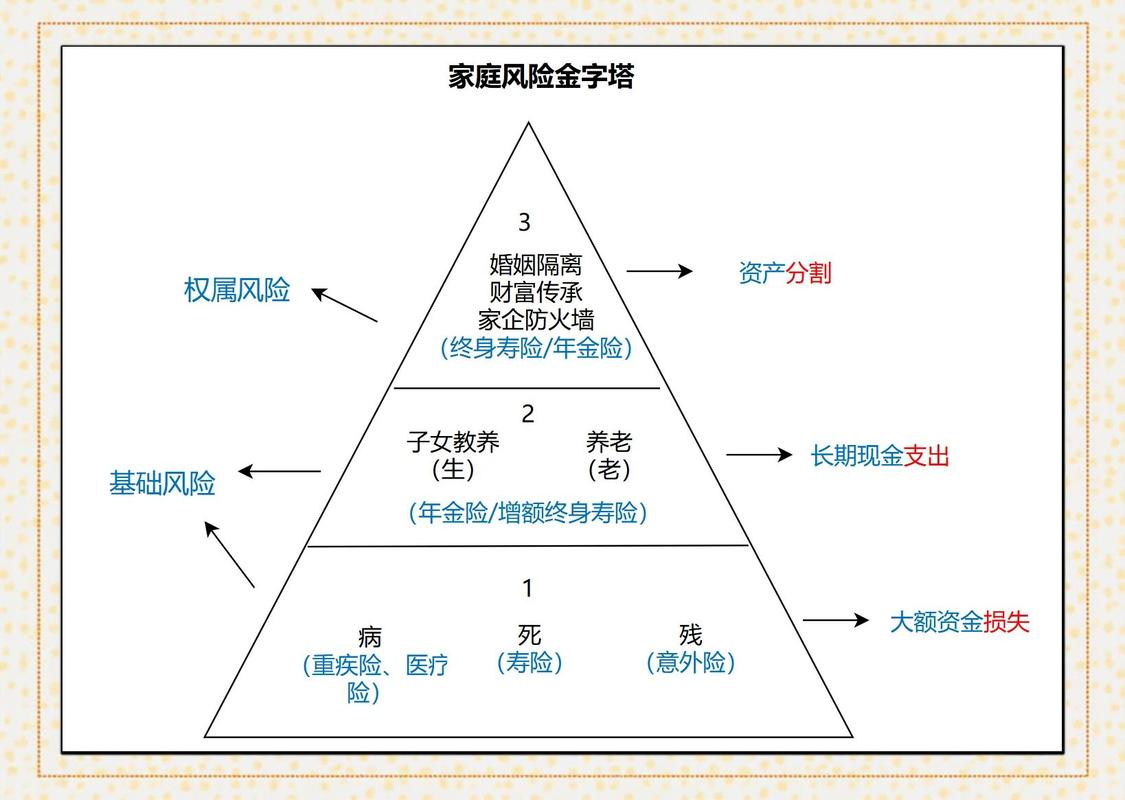 家庭支柱核心保险风险分类思维导图
不过话说回来,每个人的家庭情况不一样,收入不一样,负债不一样,需要的保额也不一样,这个没有统一的标准。
最常见的几个误区,你中了吗?
 最常见的几个误区,你中了吗?
1. 误区一:我有社保/单位团体险,不用再买了
社保是基础,但是社保报销有范围,封顶线也不高,很多自费药靶向药都报不了。单位的团体险一般保额都很低,真出事,几十万的房贷,根本不够填,所以只靠这些,是不够的。
2. 误区二:我年轻身体好,等过两年再买
身体不会一直原地踏步。现在你三十岁,体检什么问题都没有,保费还便宜,再过五年,查出来个甲状腺结节、肺结节,想买都不一定能顺利买,而且年龄涨一岁,保费就涨一点,拖来拖去,多花了钱还没保障。
3. 误区三:只有男主人是家庭支柱,女主人不用买
现在哪个家庭不是两个人一起挣钱?就算女主人全职在家带娃,不拿工资,真出事了,你请个阿姨带娃也要花钱啊,所以只要是对家庭有贡献,不管挣多挣少,都是家庭支柱,都要覆盖到。
合规提醒
- 本内容仅做保险知识科普,不构成任何投保建议,不推荐、不销售任何保险产品,不评价任何保险公司或产品。
- 投保时的健康告知要求、免责条款、等待期规则、续保条件、理赔要求等,所有内容均以保险合同原文和保险公司官方说明为准。
- 核保结论、理赔结果由保险公司根据实际情况审核给出,本内容无法做出任何预测或承诺。
说白了,给家庭支柱买保险,本质就是给这个家的未来上一把锁。你在,能挣钱养这个家,你万一出点事,保险帮你接着养,就这么简单。作者|dananjin
排版|dananjin
审核|乐乐
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
家庭支柱,为什么是保险配置里最先要顾的人?
文章链接:https://www.xinminbao.com/a/858.html