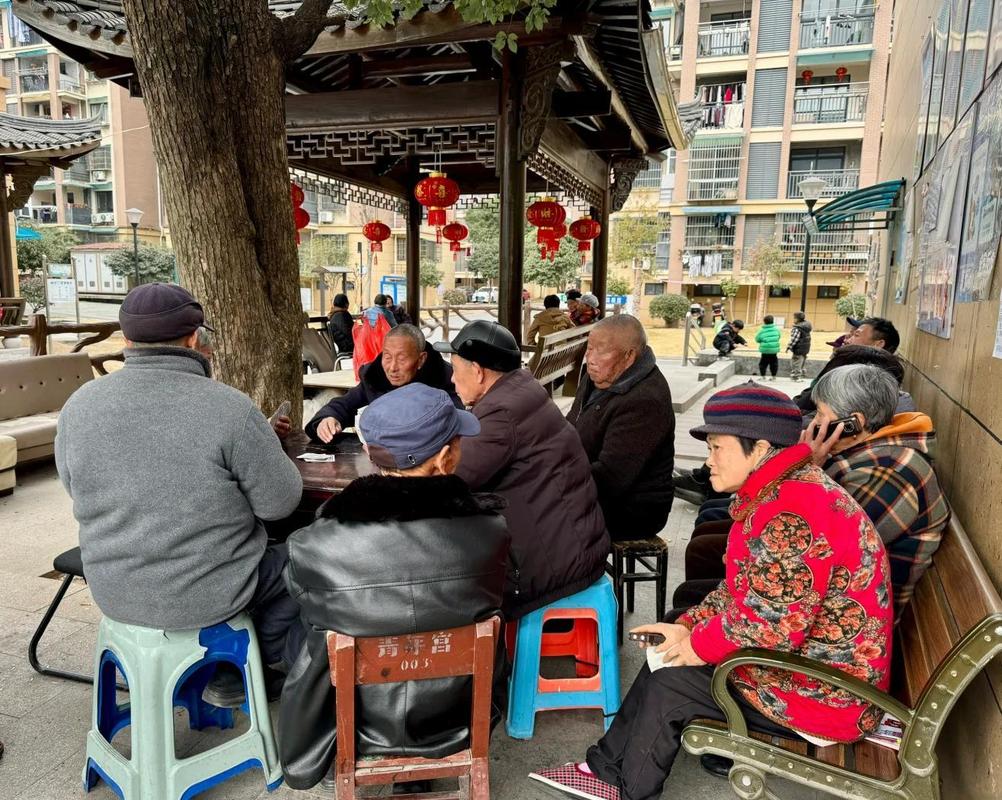
上周六傍晚搬个小马扎去楼下乘凉。刚坐下,就被围过来三四个叔姨。张阿姨掏出皱巴巴的缴费单,说去年冬天摔了一跤住了院,医保报完自己还掏了两万八,心疼得她连着半个月没敢买楼下老李家那块酱肘子。李叔接话,说他想买个保障,跑了好几个地方,人家一看他有糖尿病,直接说买不了。你说人老了,咋连个合适的保障都这么难呢。
为啥人到老年找份合适的保障这么难?
说实话,不是保险公司故意卡老人。你换个角度想,人到五六十岁以后,身体机能慢慢下降,大大小小的毛病找上门,出险的概率比二三十岁的年轻人高太多了。定价低一点吧,保险公司赔不起,真出几十个大病就扛不住。定价高了吧,每个月交大几千,很多老人退休金本来就不多,哪掏得起这个钱?
所以市面上适合老年人的保障,本来就比年轻人少,选起来也更费心。没搞懂规则就瞎买,很容易踩坑。
常见的老年保障都管啥?边界在哪?
先给大家理一理,现在市面上常见的老年保障,都分别管啥,哪些是打底必须有的。
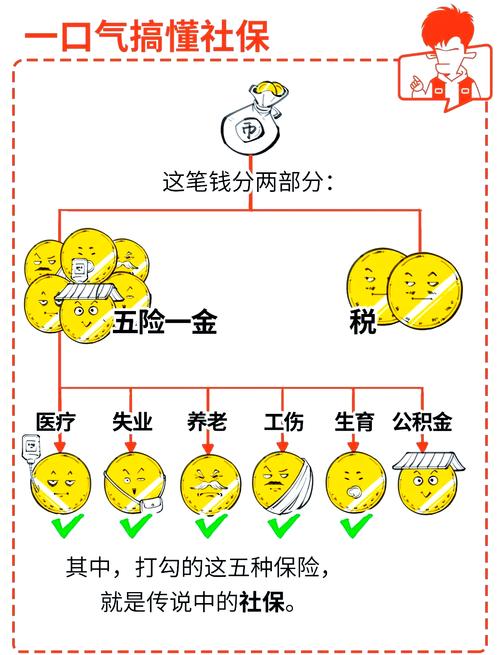
第一个肯定是医保,不管你多大年纪,这个一定要有。这是国家给的基础福利,保费不高,还不会因为你有旧病就不让你买,退休之后满足缴费年限还能一直享受。医保是所有老年保障的底子,缺了这个,其他啥保障都不好使。
然后是老年人意外险,这个真的是门槛最低的一类了。老人腿脚不利索,摔一跤、碰一下、烫伤骨折都是常事,意外险就管这些因意外导致的医疗费用甚至伤残责任。大部分意外险健康要求非常宽松,七八十岁还能买,保费一年也就百八十块,负担不大。
再说说百万医疗险,这个额度比较高,住院大部分合理医疗费用都能报,遇上大病能扛不少压力。但问题是,大部分普通百万医疗险年龄上限大多是60或者65岁,而且健康要求严,有高血压、糖尿病、冠心病这些常见老年病,很多就买不了。现在也有一些专门针对老年人的百万医疗,门槛会放宽一点,但具体还是要看产品的要求,所有规则以合同为准。
然后是防癌医疗险和防癌险,这两类都是只针对癌症相关责任的,为啥现在这么多人提?因为老年人癌症发病率高,而且这两类的健康要求宽松很多,有三高、糖尿病很多都能买。其中防癌医疗险是报销型的,花了钱按合同约定比例报,防癌险一般是确诊合同约定的癌症就一次性给付保额,这笔钱你想怎么花就怎么花,治病、养病、补养老金都可以。
这里一定要划重点:防癌类保障只保癌症相关责任,其他疾病是不管的,这点千万不要记错。
选老年保障,常见的几个误区要留神
我在小区跟叔姨聊天,发现很多人都踩过类似的坑,给大家提个醒。
第一个误区:听信口头承诺,不看合同。很多推销员上门,说这个啥都管,赔得多保费少,老人不好意思细问,抹不开面子就买了。结果真出事了才发现,想要赔的病根本不在保障范围里。记住了,所有的保障责任,最终都要以保险合同白纸黑字写的内容为准,口头说的不算,任何天花乱坠的宣传都不如翻两页合同靠谱。
第二个误区:跟风买一堆,啥用没有。我见过不少老人,被推销买了一堆带理财性质的保险,每年交好几万,要交十年二十年,实际真正的保障额度才几万块,真遇上事根本不够用,想提前取出来还要亏手续费,太窝心了。
第三个误区:健康告知乱填。很多人觉得我这点小毛病没事,不用告诉保险公司,省得麻烦。真不是,理赔的时候保险公司会调取既往病历、体检记录,隐瞒了病史最后大概率拒赔,几年保费白交,得不偿失。这里也提醒,健康告知怎么填,以保险公司的要求和合同约定为准,不用刻意隐瞒,也不用没事把几十年前的小感冒都写上,问啥答啥就好。
第四个误区:觉得有社保就够了。说实话,社保确实好,但报销范围和额度都有限,很多进口药、自费项目、靶向药都不在报销范围内,真遇上一场大病,几十万下去,普通家庭一辈子攒的养老积蓄可能就没了,额外的保障就是帮你兜住这个底,不让一辈子的养老钱打水漂。
不过话说回来,保障只是给你托底的工具,不是说买了保险就百病不侵了。平时少抽烟少喝酒,多遛弯多跳广场舞,心态放宽,比啥都强。对吧?
温馨提醒:本文内容仅做保险知识科普学习参考,不构成任何投保建议、核保结论或者理赔承诺。不推荐任何具体保险产品,不评价任何保险公司。所有健康要求、保障责任、免责条款、续保规则、理赔条件等,均以对应的保险合同和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|知知