前几天和小区楼下开水果店的老板聊天,42岁,刚陪老父亲做完手术出院,转头自己体检报告多了好几个结节。他说,上有老下有小,月供还剩十几年,不敢请假,不敢生病。
这是大部分中年人的真实状态。关于中年保障,问的人多,踩坑的人更多。今天理清楚最核心的几个问题。
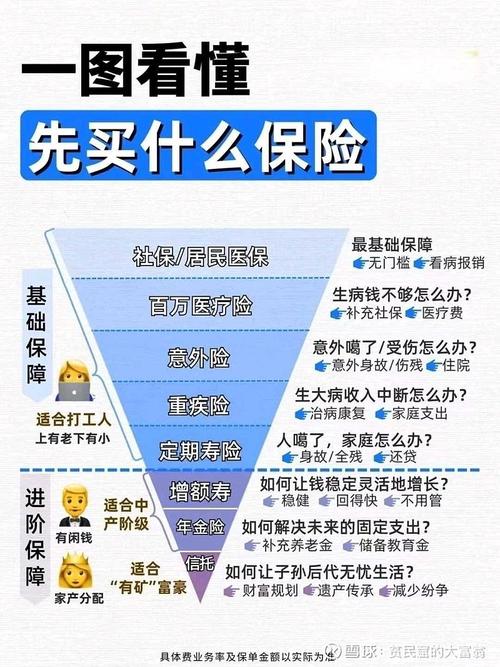
中年规划保障,先排好优先级
先给结论:先保大人,再保老人小孩;先保大风险,再保小问题。
很多家庭反过来了。孩子的保险买了三四份,家长自己裸奔,或者只买了几千块的防癌险,保额连十万都不到。真出事,顶梁柱倒了,整个家的现金流就断了。
什么是大风险?就是一次支出就能掏空家庭几年存款的风险。比如重症治疗、意外身故/全残、长期康复护理。这些是必须先覆盖的。
小的医疗开支,比如几千块的门诊住院,大部分家庭都能承担,优先级可以往后放。
至于理财类的保险,得先把人身保障做足了,再考虑不迟。
几个核心概念,别稀里糊涂签单
中年人买保障,因为身体多多少少有点异常,很多人怕核保过不了,就随便填健康告知,稀里糊涂买了,最后理赔出问题。这里几个核心点一定要搞懂:
- 健康告知:问到什么答什么,没问到的不用主动说。所有告知内容,必须符合自己的真实体检、就医记录。不要抱侥幸心理,也不用过度告知。最终核保结论以保险公司官方审核结果为准。
- 免责条款:这是合同里写清楚“不赔”的部分,买之前一定要看。比如常见的免责有:故意行为、酒驾、先天性疾病、既往症等等,每家合同不一样,一切以你手里的合同为准。
- 等待期:买完保险后,需要等待一段时间,保单才会生效赔付。等待期内出险,一般不赔付约定责任,只退保费。不同险种等待期不一样,具体看合同。
- 续保条件:买一年期的健康险,一定要看续保相关约定,具体内容以合同和保险公司官方说明为准。
最常见的几个误解,捋清楚
- 误解一:有社保就够了,不用再买其他保障
社保是基础福利,报销有封顶线,自费药、进口药、靶向药很多不在报销范围内,还有护理费、营养费、生病后不能工作的收入损失,社保都不赔。真遇到大病,社保只能兜住基础,剩下的缺口还是要自己想办法。
- 误解二:年龄大了保费贵,不如不买
保费随着年龄增长确实会变贵,但保障的作用就是转移风险,总比风险来了全靠自己攒的存款扛要强。根据自己的预算来选,不用硬买超出能力范围的,也不要直接放弃配置。
- 误解三:买返还型保险更划算,不出事还能返钱
说实话,返还型保险的保费,比同保额的消费型要高不少。中年人大多预算有限,把钱花在做高保额上,比拿几十年后的那点返还要实用得多。当然,如果你预算足够,也能接受更高的保费,另说。
最后需要提醒的内容
本文仅做保险知识科普,不销售、不推荐任何保险产品,不评价任何保险公司或产品优劣。
所有涉及健康告知、免责条款、等待期、续保、核保、理赔的内容,仅供参考,最终均以你所持有的保险合同,以及保险公司官方说明为准。本文不构成任何投保建议、核保结论或理赔承诺。
作者|dananjin
排版|dananjin
审核|安然