先搞懂:育儿保障到底保的是什么?
很多人一听到育儿保障,第一反应就是那种给娃存学费、存婚嫁金的储蓄产品。其实完全不是一回事。说白了,育儿保障的核心,是帮你转移养娃过程中,那些你可能扛不动的风险。不是帮你发财,也不是帮娃攒钱,就是出事的时候,帮你出一部分钱,不至于把家里好几年的积蓄都掏光。
目前我们能接触到的育儿保障里,第一层就是国家给的居民医保,这个是基础中的基础,不管你买不买商业保险,这个必须先办,出生三个月内办还能报销出生时候的费用,这个羊毛一定要薅。
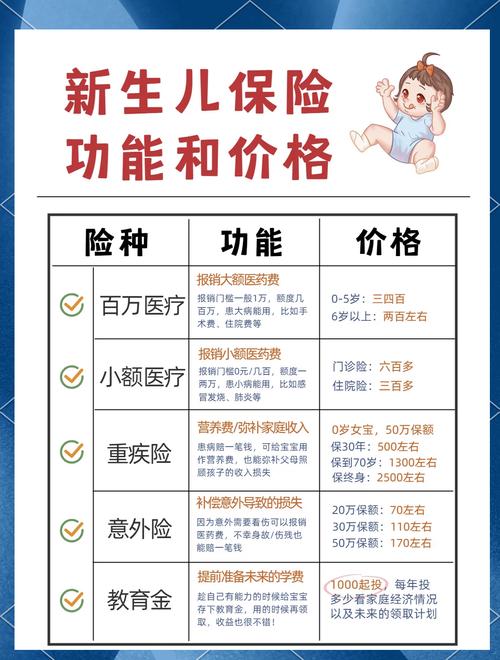
剩下的商业类的育儿保障,核心其实就三类:少儿意外、少儿医疗、少儿重疾。都是冲着风险去的,和储蓄完全是两码事。
别踩坑:我见过太多家庭跳进去的误区
说实话,做社区科普这几年,见过的坑真的不少,挑几个最常见的说说。
第一个坑:全家保单都在娃身上,爸妈裸奔。我见过一个妈妈,年入十万,给娃买了年交一万五的保险,自己和老公连个百万医疗险都没买。她跟我说“娃是我命根子,当然先给娃买”。你仔细想想,不对啊。你才是娃的保护伞啊,要是你出事了,谁给娃交保费?谁给娃赚生活费?这个顺序从根上就错了。
第二个坑:有医保就够了,不用买别的。就像张姐这事,医保是好,但是它是保而不包啊,封顶线低,自费药、进口器材、ICU的护理费很多都不报,真遇上大点的病,自己掏的部分还是很重。
第三个坑:一张保单保所有,省心就是好。很多人喜欢这种啥都沾点的产品,觉得不用挑,省心。其实呢,重疾保额十万,意外保额五万,真出事了哪够?每份钱都花了,但是每块保障都没做足,说白了就是钱花了,事没办。
第四个坑:给娃买寿险。很多产品会搭寿险卖,其实完全没必要啊。寿险是给家庭经济支柱准备的,万一出事,能给家人留一笔钱维持生活。娃没有家庭责任,根本不需要这东西,纯属浪费钱。
捋清楚:配置育儿保障要记住的几个原则
不过话说回来,也不用一说到育儿保障就头大,记住几个简单的原则,顺着来就不会错太多。
第一,先保大人,再保孩子。说一百遍都不为过,你才是孩子最大的保障,你倒了,没人给孩子遮风挡雨,买再多给孩子都没用。
第二,先做保障,再谈储蓄。很多家长刚生完娃,就被推销买各种储蓄类产品,然后保障类的啥都没有。真遇上事,储蓄险那点钱拿出来治病都不够,本末倒置了。预算有限的话,先把保障做足,储蓄的事等以后有余钱再说。
第三,保额优先,期限次之。预算不多的时候,别追求一定要保终身,把保额做够才是关键。比如同样的预算,你可以买五十万保额保三十年,也可以买二十万保额保终身,真遇上事,肯定是五十万能帮上更多忙啊。
第四,健康告知一定要如实回答。千万不要听人说“没事,不用填,过了就行”,真到理赔的时候,隐瞒病史是会拒赔的。所有健康告知的要求,都以保险合同和保险公司官方说明为准,不懂就多问,别隐瞒。
还有啊,不用跟别人比,别人买了一万一年的,你预算只有一千,就买一千的,适合自己家庭情况就好,没必要打肿脸充胖子,影响生活质量就没必要了。
养娃本身就是一场升级打怪,育儿保障不是必须通关的道具,只是给你多备了一把补血的药,真遇上怪了,能多几分底气。
合规声明:本文内容仅供保险知识学习参考,不构成任何投保建议、核保结论或理赔承诺,不推销、不推荐任何具体保险产品或保险公司,所有涉及健康告知、免责条款、等待期、续保、理赔的相关规则,均以保险合同原文和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|满满