新婚小家庭,核心要解决什么风险?
原来一个人吃饱全家不饿,哪怕有点小病小灾,自己扛扛也就过去了。结婚不一样了。两个人绑成了一个共同体,很快还要加上孩子,背上房贷车贷。 说实话,风险从来不是冲着”你”一个人来的,是冲着整个小家庭来的。 核心要解决的其实就两件事: 1. 万一某一方得了大病,不要让几十万的治疗费掏空攒了很久的首付积蓄,把刚起步的小家庭打回原形。 2. 万一某一方提前离开,不要让另一半背着房贷独自撑起整个家,日子过不下去。 就这么简单。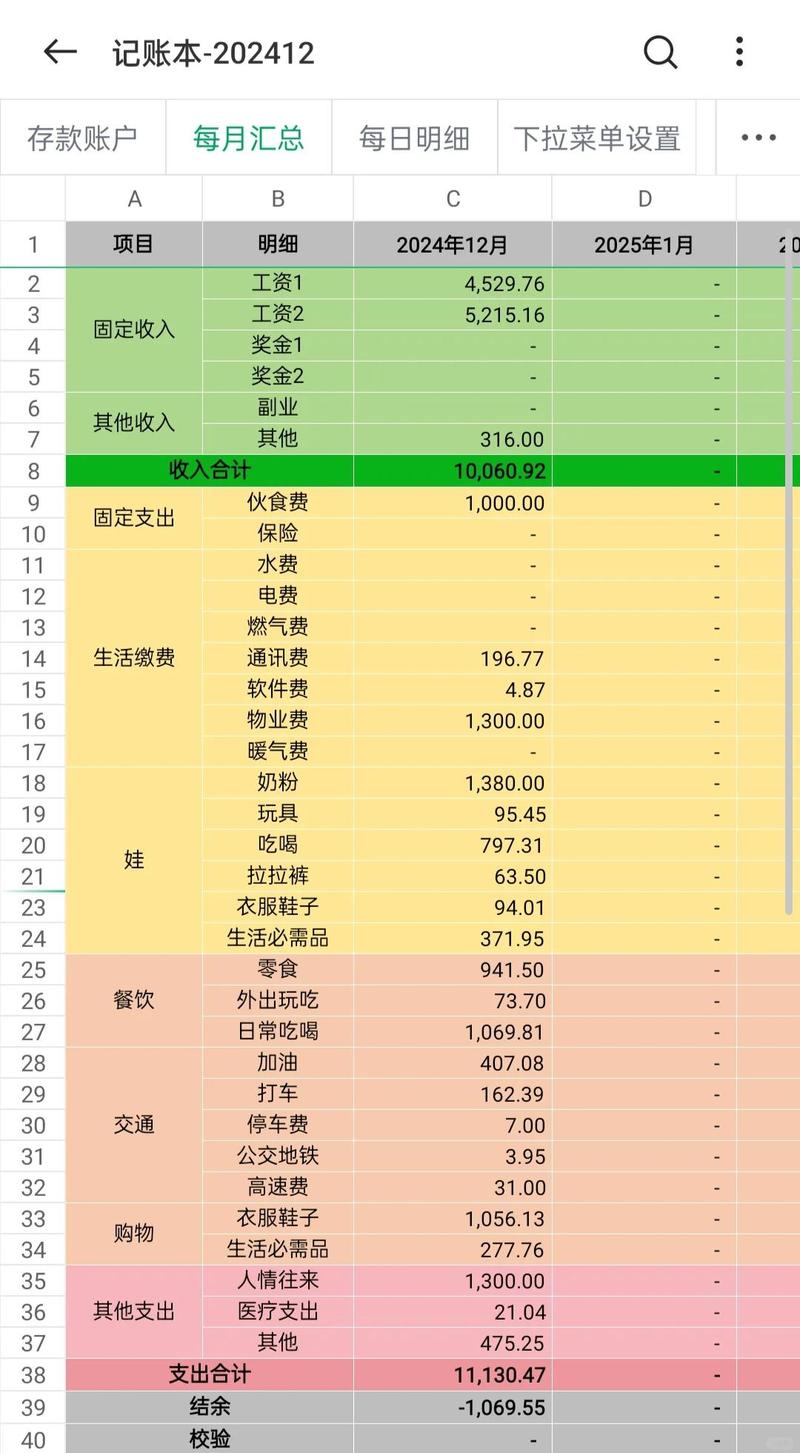
新婚保障配置的基本逻辑
很多人刚接触保险,上来就问”哪款好”,其实先搞清楚顺序比啥都重要。 先保大人,再保孩子/老人 哪怕已经在备孕,也先把你们俩的保障做足。大人是小家庭唯一的收入来源,大人有保障,整个家才稳。 先保障,后储蓄 别上来先买那种理财型的产品,保障都没做全,谈啥储蓄?真要是出事了,理财账户那点钱根本不够扛风险。 接下来按顺序说基础保障的作用: 1. 医保是基础,必须有 不管你买不买商业保险,医保不能断。这是国家给的福利,带病也能投保,终身可以续保,没有任何商业保险能替代。换工作空档期,记得自己交上,别断缴。 2. 商业医疗险:报销看病的大额花费 医保报销有额度和范围限制,百万医疗险可以补缺口,几百万的住院费、治疗费、自费药都能报,保费一年也就几百块,对年轻人很友好。 3. 重疾险:弥补养病期间的收入损失 得了重疾,三五年不能上班,房贷要还,生活费要出,重疾险是一次性赔一笔钱,你用来付医药费也好,补家用也好,都可以。 4. 意外险:杠杆超高的刚需保障 管意外身故和伤残,还有意外门诊住院的报销,价格便宜,一百多块就能买几十万保额,人人都配得起。 5. 定期寿险:给爱留一份兜底的钱 只要是身上背了房贷车贷,或者打算要孩子,一定要买。万一出事,赔的钱可以用来还清贷款,养孩子,让另一半的生活不会被彻底改变。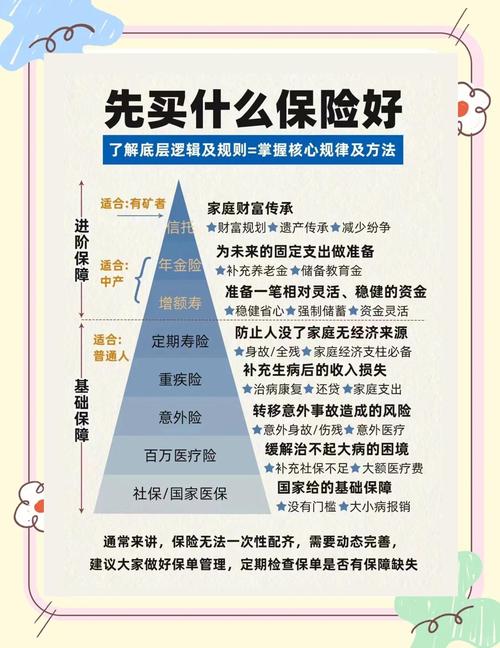
新婚配置保障,最容易踩的几个坑
最后的合规提醒
所有人都要记住: 所有产品的健康告知要求、免责条款、等待期、续保条件、理赔条件,都必须以对应的保险合同和保险公司官方说明为准。 本文只做基础保险知识科普,不推荐任何具体保险产品,不评价保险公司好坏,不构成任何投保建议。每个人的家庭情况、收入情况、身体情况都不一样,适合的方案也不同,一定要结合自身实际情况,咨询保险公司官方正规渠道后再做决定。 新婚本来就是从零开始搭一个家,保障就是给这个家安个防盗门,不用太焦虑,一步一步理清楚就好。作者|dananjin
排版|dananjin
审核|小准