每次填健康告知,看到一堆自己沾边的异常,是不是瞬间手心冒汗?点完提交,弹出「即将进入人工核保」的提示,心直接凉了半截?
说实话,大部分人对人工核保的恐惧,都来自不了解。今天就把这事说透。
到底什么是人工核保?和智能核保有啥区别?
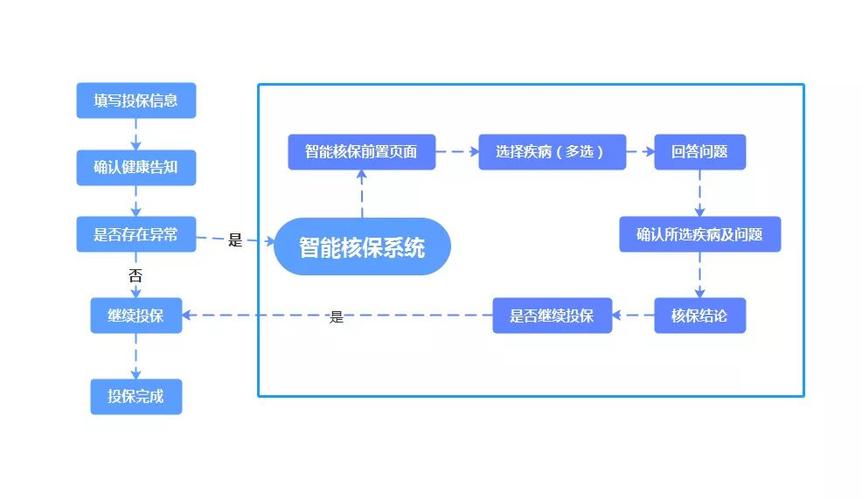
先给结论:人工核保就是保险公司的核保人员,人工审核你提交的全部投保资料,最终给出核保结论的流程,不是系统预设规则自动判断的。
和大家熟悉的智能核保比,区别很明显:
- 智能核保是系统给固定选项,你选完直接出结果,快,但死,很多特殊情况覆盖不到。
- 人工核保可以灵活判断,能结合你的具体病情、检查报告、治疗情况综合评估,不会一竿子打死。
很多人觉得人工核保就是给有问题的人准备的,其实不是。有些大保额投保,正常健康体也会触发。
哪些情况会触发人工核保?
常见的几种情况,列出来你对照一下就懂:
- 健康告知填写了异常,智能核保没有对应匹配的选项,系统自动转人工。比如你有直径3mm的肺结节,智能核保里要求补充结节性质描述,没有对应选项就会转人工。
- 投保保额超过了保险公司设定的免人工核保限额。比如不少公司重疾险免人工核保的限额是50万,你买60万,就必须走人工核保。
- 过往有过投保被拒保、延期、理赔记录,系统会自动触发人工审核。
- 职业类别比较特殊,不在智能核保的职业列表里,需要人工审核职业风险。
- 投保高额保单需要提供财务证明,比如收入证明,也会走人工核保。
关于人工核保的几个常见误解
很多朋友对人工核保的误会真的很深,挑几个说清楚:
误解1:只要进人工核保就一定会被拒保
错。人工核保只是说明你的情况系统处理不了,需要人来看。大部分情况都是让你补充完整资料而已,比如要你最近半年的甲状腺B超,补充完看完没问题,直接标体过的大有人在,就算有点小问题,也可能是加费或者除外责任,不一定直接拒。
误解2:人工核保留下记录,以后再也买不了保险
不对。就算行业有信息共享,只要你的核保结论不是恶意骗保,正常的加费、除外、延期,都不代表你以后买不了,每家公司核保标准不一样,这家给除外,那家可能标体。就算是拒保,只要你如实告知新的保险公司,也不是完全不能买。
误解3:人工核保一定要等半个月以上
真不一定。现在很多保险公司的人工核保效率已经很高了,普通的小异常,资料齐全的话,3-5天就能出结果,只有特别复杂的病历,才需要更长时间审核。
必须提醒的注意事项和合规说明
做人工核保,有几个点一定要记牢:
- 必须如实告知,不要隐瞒病史,不要篡改检查报告,侥幸蒙混过关,理赔的时候一定会出问题,得不偿失。
- 按要求提交完整资料,要近期报告就别给好几年前的,缺资料只会拖慢审核进度,甚至直接给延期结论。
- 如果对当前核保结论不满意,身体状况已经好转,可以申请重新复议,提交新的检查报告,有概率拿到更好的结论。
最后再重申:
本文仅做保险知识科普,不构成任何投保建议、核保结论或者理赔承诺。所有核保规则、核保结论都以你投保的保险公司官方说明和保险合同条款为准。如果你有具体的核保问题,请直接咨询投保保险公司的官方客服。
作者|dananjin
排版|dananjin
审核|阿辰