上周楼下张姐找我帮忙填线上投保的资料,眼看着就要填完提交,弹出一页健康告知,她勾了个“甲状腺结节”,直接跳出来智能核保页面。张姐当场就按住我的手,慌得声音都变了。说这玩意会不会记我一笔,以后我啥保险都买不了了?
很多朋友碰到智能核保都是这个反应。毕竟涉及到买不买得了,说不紧张是假的。
今天就掰碎了给大家说清楚。
智能核保到底是个什么东西?
其实核保这事,本质就是保险公司给你的健康状况“把个脉”,看看你目前的风险符不符合承保要求,要不要卖给你,要以什么条件卖给你。
早几年买保险大多走线下,填好问卷递上去,要等三五天甚至半个多月才能出结果,还得跑医院开各种报告,折腾来折腾去太麻烦。
智能核保就是把这套流程搬到了线上,保险公司把常见的身体异常、病史,提前整理成了标准化的选择题,你顺着问题一步步选,系统自动给你核保结论。
快的话,一分钟就能出结果。不用等,不用跑,在家点几下手机就搞定。
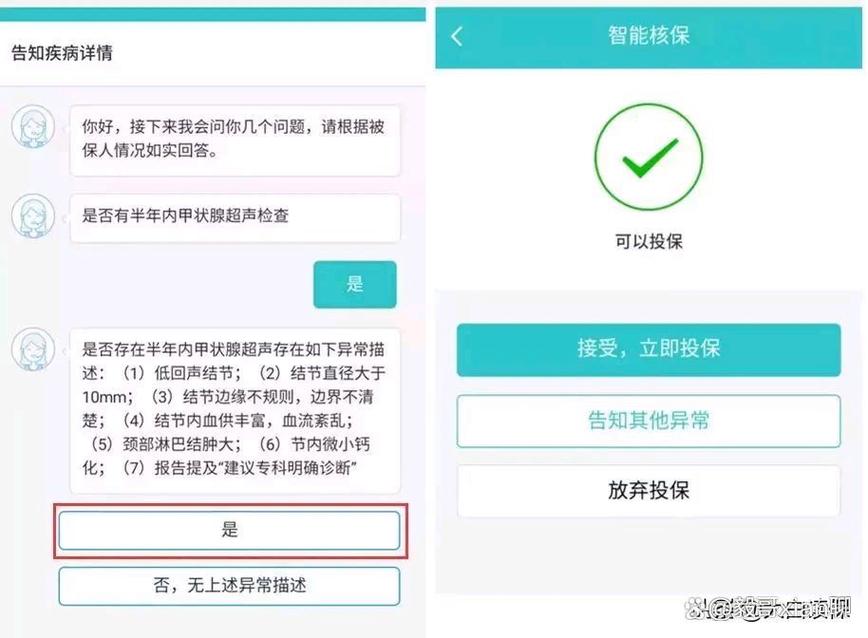
说白了,它就是把人工核保的常用规则标准化了,本质还是核保,不是什么用来卡人的洪水猛兽。
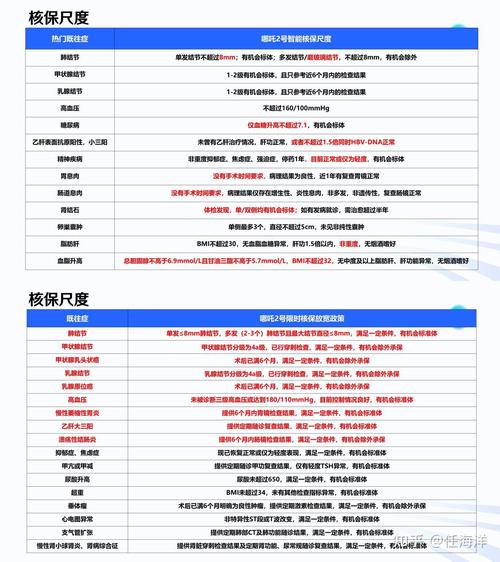
很多小毛病,比如甲状腺结节、乳腺增生、轻度脂肪肝、尿酸高这些,都是智能核保天天处理的情况,大部分都能正常承保。
普通人用智能核保,最容易踩的几个坑
我见过太多朋友,本来没事,自己瞎操作踩坑,最后平白添了麻烦。
第一个坑:只要进智能核保,就是身体有问题,以后买保险受影响。
说实话,现在谁体检没几个小异常?十个去体检的,七八个能查出点结节增生什么的,本来就是很常见的事,进智能核保不等于你身体差,只是系统要确认一下你的情况而已。
而且大部分线上智能核保,如果你只是测试,没有最终提交正式投保申请,你的测试记录不会进入正式投保档案,根本不会留所谓的“黑历史”。
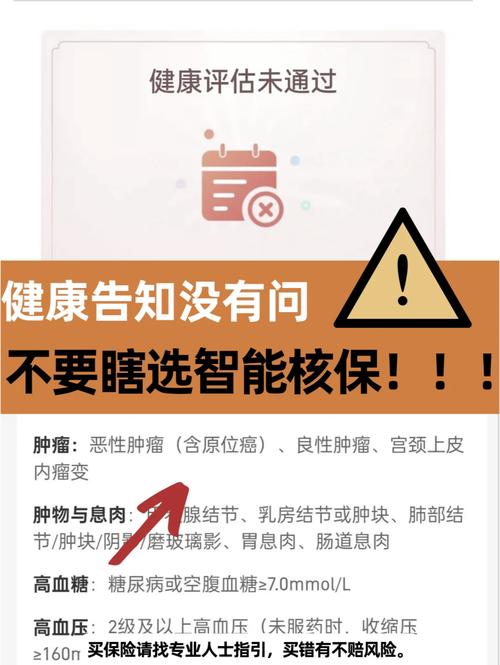
第二个坑:为了快点过核保,故意隐瞒异常,挑对自己有利的选项选。
这真的是最傻的操作。不管是智能核保还是人工核保,如实告知都是最基本的原则。真到理赔的时候,保险公司一查你的体检记录、就医记录,只要查到你没如实说,拒赔的概率非常大,你交了好几年保费,最后一分钱拿不到,何苦呢?
第三个坑:智能核保拒了,就是这辈子都买不了保险了。
哪有这么绝对的事。每家保险公司的核保规则不一样,对同一个异常的宽松程度也不一样,这家智能核保过不了,换一家说不定就过了。就算智能核保过不了,大多还可以转人工核保,把你完整的检查报告提交上去,人工核保会结合你的具体情况判断,不一定就直接拒保。
用智能核保有哪些要注意的细节?
我整理了几个大家能用得上的小提醒,都是平时碰到最多的问题。
首先,所有选项都按你的正式检查报告选,别自己瞎脑补。
比如你体检报告明确写了“甲状腺结节2级,大小0.6cm”,那你就按实际情况选,别自己吓自己,选成“结节4级”或者“大小超过1cm”,那平白无故就被卡了,怪谁呢?要是报告没写清楚,就去医院补打一份清晰的,别瞎猜。
其次,拿不准结论的时候,可以先匿名测试,别着急提交正式投保。
大部分线上产品的智能核保,都支持不登录、不实名先测试,你可以先输一遍你的情况,看看系统给什么结论,心里有数了再走正式投保流程,反正测试也不留记录,没什么可担心的。不过话说回来,测试完正式投保的时候,一定要如实填,别改答案哦。
还有,复杂病史别硬凑智能核保的选项,直接走人工核保。
智能核保只能覆盖常见的小异常,如果是你之前做过手术,或者有好几种并发症,病史比较复杂,智能核保的选项往往覆盖不到你的情况,这个时候别硬往某个选项上凑,凑错了反而坑自己,直接申请人工核保,把完整的资料交上去,让人工帮你判断更稳妥。
最后,拿到核保结论别着急确认,看清楚条件再签字。
智能核保有时候会给出除外承保、加费承保的结论,不是只有正常承保和拒保两种结果,你要看看结论你能不能接受,接受再提交,不接受可以不投,没人逼你。
其实说了这么多,核心就一句话:智能核保只是工具,不是用来卡人的门槛,它只是让线上投保变快变方便了而已。你只要如实说清楚自己的情况,按步骤来,大多都不会有什么问题。
合规声明:本文仅做保险基础知识科普,内容仅供学习参考,不构成任何投保建议、核保结论或理赔承诺。所有核保规则、投保要求、保险相关约定都以保险公司官方说明和正式保险合同条款为准。
作者|dananjin
排版|dananjin
审核|乐乐